キムラユニティー
証券コード:9368|東証スタンダード・名証プレミア
トヨタの部品物流(包装・梱包・入出庫)を中心に、車両リース・整備やITも手がける名古屋の会社。隊長は911円で100株を購入し、🚒出動中です。配当・BPS・トヨタ依存・財務を一次資料で確かめます。
📦トヨタの部品物流|💰予想配当利回り4.17%(911円)|📈BPS 10期で約2.0倍|🏢自己資本比率62.1%
トヨタ自動車向けを中心に、部品の包装・梱包や倉庫での入出庫作業を請け負う。名古屋のキムラユニティーは、そんな「部品物流」を中心に、車両リース・整備やシステム開発も手がける会社です。
隊長はこの会社の株を911円で100株購入しました。この記事は購入の報告や買いのすすめではありません。配当・BPS(1株当たり純資産)・トヨタ依存・財務を一次資料で確かめ、隊長の判断と会社の事実を分けて整理します。
本記事は企業の一次資料を中心にAIを活用して調査・整理し、最終的な評価・チャート分析・所感は隊長本人が行っています。🔥隊長の本音/隊長本人の判断/隊長が見ているポイント のラベルが付いた枠は隊長本人の言葉です。それ以外の本文は🤖AI調査班による一次資料の整理、🐼パン隊員はチャートの確認、🐧ペン隊員は初心者向けの補足です。
30秒でわかるキムラユニティー
【2026年10月16日終値時点/2027年3月期第1四半期決算まで反映】
予想配当利回り(911円)
4.17%
2027年3月期 予想38円÷隊長の購入価格911円
BPS(1株当たり純資産)
1,076.71円
2026年3月期末。2017年3月期の約2.0倍(株式分割調整後)
トヨタ関連の売上比率
46.5%
トヨタ自動車+トヨタグループ(会社集計、2026年3月期)
自己資本比率
62.07%
2026年3月期末(2017年3月期は49.83%)
- どんな会社? 売上の約7割が物流サービス(包装・梱包・入出庫・部品箱の製造)。ほかに車両リース・整備、情報システム、人材派遣
- 注目点 営業利益は10期で17.1億円から49.6億円へ。1株配当は分割調整後で6.75円から34円に増え、会社は連結配当性向40%を目標にしています
- 警戒点 売上の46.5%がトヨタ関連(会社集計)。最終年度を迎えた中期経営計画の売上目標700億円に会社予想660億円は届かず、ROEも2026年3月期実績7.67%で目標12%と差があります
- 隊長のスタンス 🚒 出動(2026年10月18日時点・911円で100株を保有。インカムゲイン中心の長期保有)
次の第2四半期決算(2026年10月29日発表予定と市場データサイトに表示)より前のデータです。発表後は「今後の追跡ポイント」に追記します。
🐼 チャートで現在地を確認
パン隊員の確認
「月足で大きな流れを見てから、日足と4時間足で今の位置を確かめていこう。」
月足:長期でどの位置にいるか
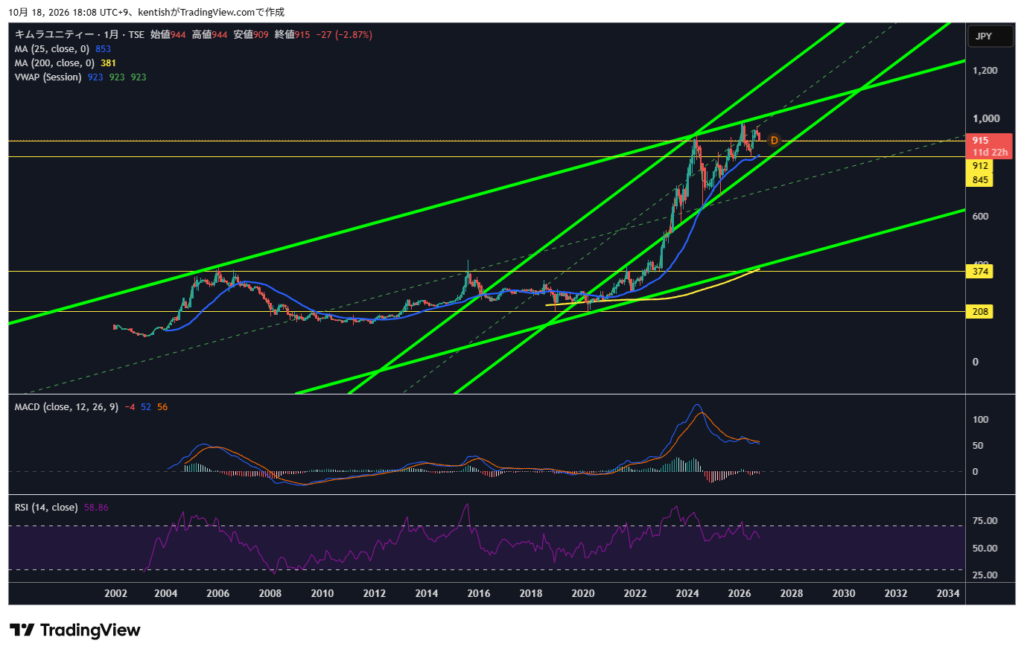
パン隊員の確認
「ここは長期の流れを見る月足。今の株価が、長い上昇の中でどのあたりにいるかに注目だよ。」
日足:直近の値動きと価格帯
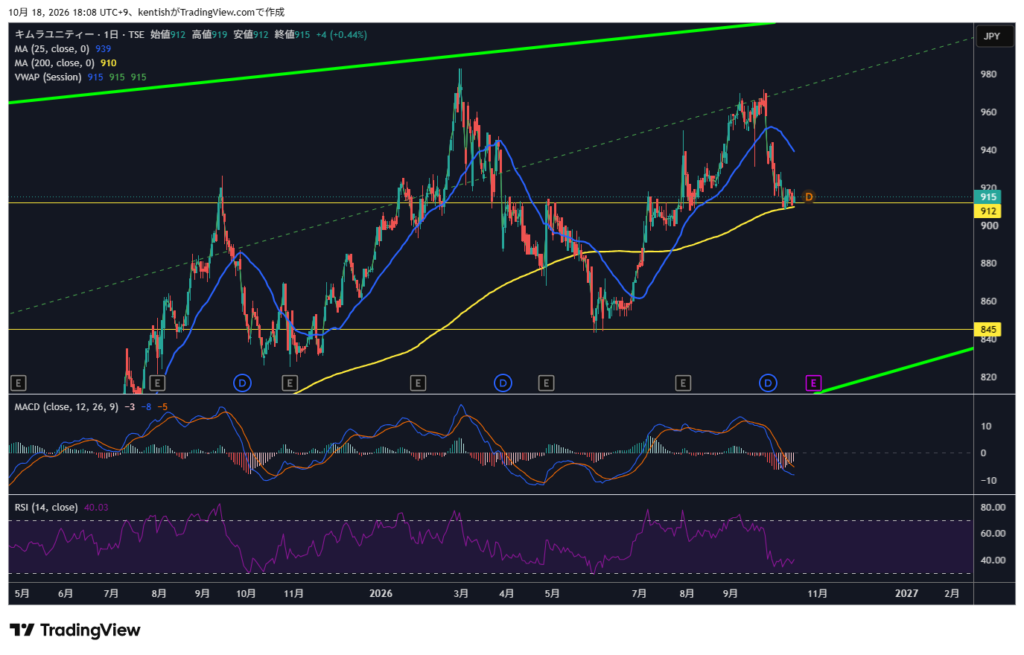
パン隊員の確認
「ここは直近1年半ほどの動きを見る日足。株価と長い期間の移動平均線との位置関係に注目だよ。」
4時間足:短期の勢い
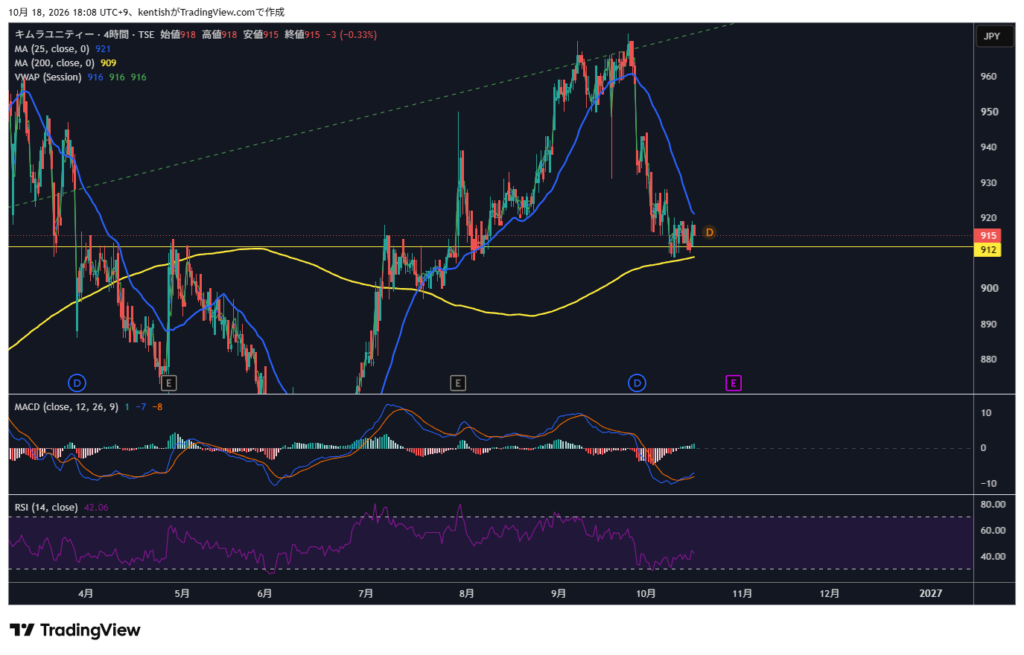
パン隊員の確認
「ここは短期の勢いを見る4時間足。10月の下げのあと、値動きが落ち着いてきたかに注目だよ。」
チャートの水平線・斜めの線は隊長が引いたものです。その価格で止まる・反発することを示すものではありません。チャートの数値は2026年10月16日終値時点のものです。隊長のチャートの見方は次の「隊長はなぜ出動した?」に、AI調査班によるチャートの確認は記事の後半にまとめています。
🚒 隊長はなぜ出動した?
きっかけはスクリーニング
🔥 隊長の本音
「今回のスクリーニングで見つけて気になった。」
業績・財務・株主還元など複数の観点から企業をスクリーニングし、さらに分析した企業を紹介しています。スクリーニングの具体的な条件は公開していません。
購入した日と価格
隊長本人の判断
「購入日は10月15日かな。日経平均が過去3番目に大きく暴落した日。」
| 項目 | 内容 |
|---|---|
| 購入日 | 2026年10月15日 (隊長本人が取引日を再確認) |
| 購入価格 | 911円 |
| 株数/投資金額 | 100株/91,100円 |
| 目的 | インカムゲイン(配当)を中心とした長期保有 |
AI調査班の確認:日経平均株価は2026年10月15日、前日比3,318.34円安の64,425.95円で取引を終えました。日本経済新聞社の「日経平均プロフィル」の記録では、下落幅(円)で過去3番目の大きさです(順位は下落幅でのもので、下落率の順位ではありません)。同じ日のキムラユニティーの終値は911円(前日比6円安)でした。
評価したのは、配当利回りとBPS
🔥 隊長の本音
「配当利回りの高さと、BPSもゆるやかに上昇傾向がいいと思って。」
AI調査班の確認:2027年3月期の予想配当38円を911円で割ると、予想配当利回りは4.17%です。BPSは株式分割の調整後で、2017年3月期の526.05円から2026年3月期の1,076.71円まで、10期続けて増えています。
911円で買った理由
隊長本人の判断
「長期で見ると911円は割と高値で買っていることは把握しているが、利回りでみると4%超えていること、かつ日足と4時間足で200移動平均線も強い支持線になっていると思うので、インした。」
AI調査班の確認:チャート画像に表示されている200本移動平均線は、日足910円・4時間足909円(10月16日時点)で、911円はそのすぐ上の水準です。2026年の年初来高値は983円(2月27日)、年初来安値は843円(6月2日)で、911円はそのほぼ中ほどです(Yahoo!ファイナンス)。移動平均線が支持線として働くかどうかは事前には分からず、ここに書いたのは隊長本人の見方です。
保有の方針
隊長本人の判断
「基本的にはずっと保有する銘柄。インカムゲイン狙い。キャピタルは利益に伴ってついてくればいいかな?くらい。」
🔍 もっと詳しく企業を調べる
ここから先は、AI調査班が決算短信・有価証券報告書・会社公式IRなどの一次資料をもとに確認した内容です。
キムラユニティーはどんな会社?トヨタの部品物流を支える名古屋の企業
キムラユニティーは、1951年に部品を入れる箱・器具(格納器具)の製造で創業した、名古屋市に本社を置く会社です。東証スタンダードと名証プレミアに上場しています。トヨタの部品物流を中心に、車両・IT・人材のサービスを組み合わせて提供しています。
| 事業(2026年3月期) | 売上高/セグメント利益 |
|---|---|
| 物流サービス (包装・梱包・入出庫・格納器具製品) | 458.8億円/49.9億円 |
| モビリティサービス (車両リース・整備・販売・保険代理店) | 148.9億円/12.1億円 |
| 情報サービス (システム開発・保守) | 26.8億円/3.7億円 |
| 人材サービス (人材派遣・アウトソーシング) | 18.9億円/1.0億円 |
| その他(太陽光発電の売電) | 0.4億円/0.2億円 |
- 物流サービス:包装408.3億円と格納器具製品50.4億円。トヨタ関連以外のお客様向けの3PL事業(会社は「NLS事業」と呼ぶ)は94.2億円で、連結売上の14.6%です(会社集計。どのセグメントに含まれるかは開示されていません)
- モビリティサービス:法人向けの車両管理サービス「KIBACO」で管理する車両は45,810台、メンテナンス契約は36,585台、リース車両は10,917台(2026年3月期末)
- 海外:米国と中国に子会社を持ち、海外子会社の売上は97.4億円(連結の15.1%)。ブラジル・タイ・メキシコ・米国では豊田通商グループとの合弁会社があります
トヨタグループとの関係(数え方で数字が変わる)
| 数え方(2026年3月期) | 売上に占める割合 |
|---|---|
| トヨタ自動車への売上 (有価証券報告書、連結) | 121.4億円 18.8% |
| トヨタ自動車(トヨタホームを含む) (会社集計、連結) | 129.4億円 20.0% |
| トヨタグループ企業 (海外のトヨタ現地子会社を含む、会社集計) | 170.5億円 26.4% |
| トヨタ関連の合計(会社集計) | 299.9億円 46.5% |
| トヨタグループを含む (有価証券報告書、提出会社ベース) | 41.3% |
- 2026年3月期の増収額34.2億円のうち、トヨタ関連の増加が37.2億円(会社集計)。直近の成長はトヨタ関連が支えています
- 豊田通商が発行済株式(自己株式を除く)の9.73%を持つ第2位の株主で、2000年から海外物流で業務提携しています。筆頭株主は木村株式会社(29.43%)です
- 会社は有価証券報告書で「トヨタ自動車株式会社の発注政策により、当社グループの財政状態及び業績に影響を受ける可能性」をリスクとして挙げています
隊長本人の判断
「トヨタ依存は否めないが、世界のトヨタが大きく急に崩れることは考えられないので、今後も業績自体は注意しながら、保有したいと思う。」
業績:10期で営業利益は約2.9倍、利益率も上昇
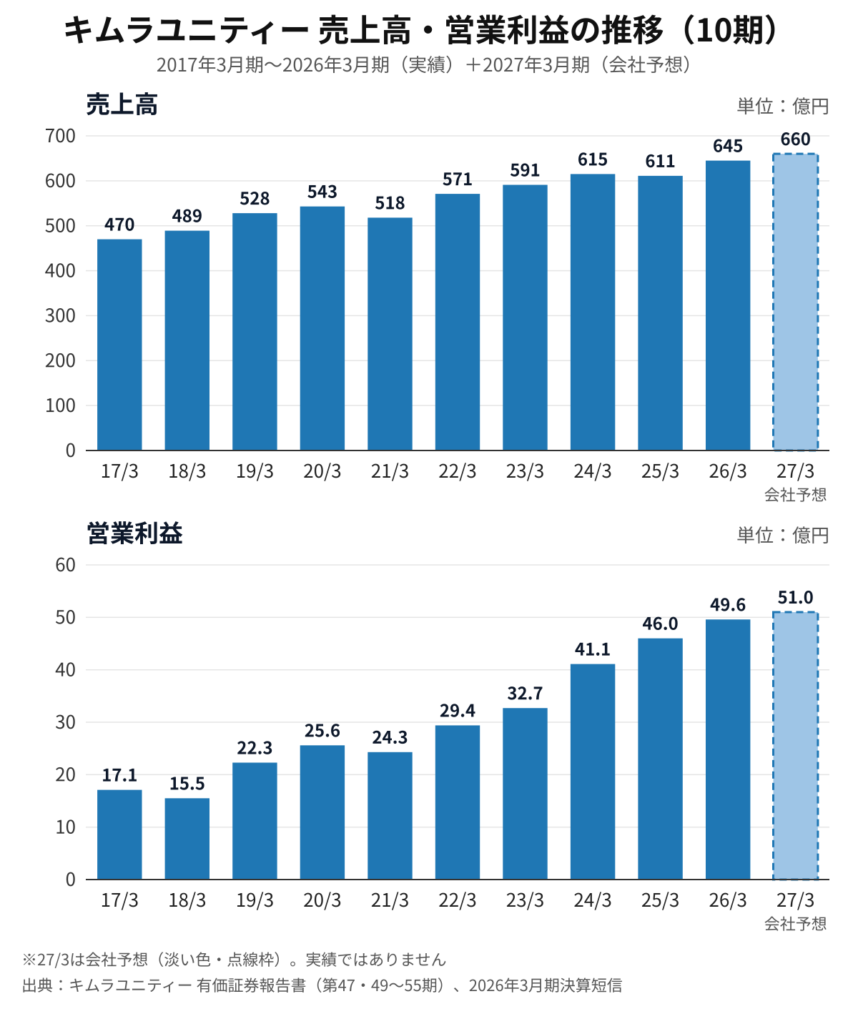
ここを見る:売上高は470億円から645億円へ約1.4倍ですが、営業利益は17.1億円から49.6億円へ約2.9倍に増えました。会社の説明では、営業利益は2026年3月期まで5期連続の増益です。
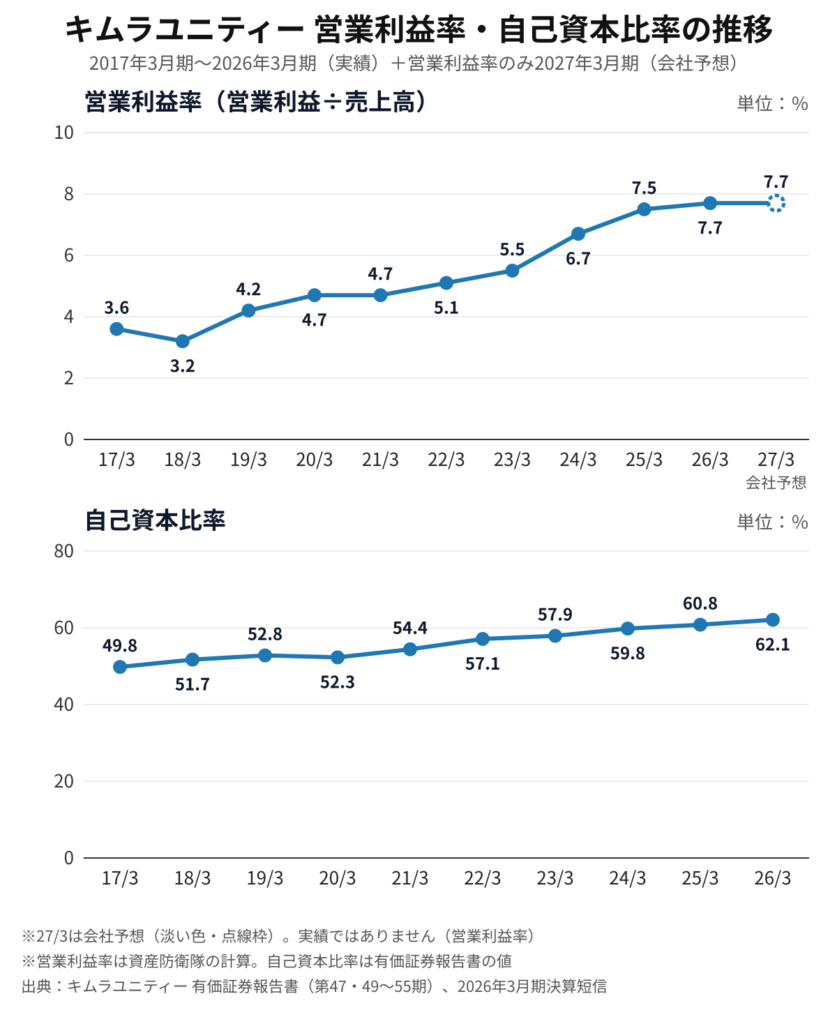
ここを見る:営業利益率は3.6%から7.7%へ上がりました。同じ期間に自己資本比率も49.83%から62.07%へ上昇しています。
2026年3月期は増収増益、ただし純利益は減益
| 項目 | 2025年3月期 → 2026年3月期 |
|---|---|
| 売上高 | 611.3億円 → 645.5億円 (+5.6%) |
| 営業利益 | 46.0億円 → 49.6億円 (+7.7%) |
| 経常利益 | 51.2億円 → 57.7億円 (+12.7%) |
| 純利益(親会社株主に帰属) | 33.0億円 → 32.0億円 (△2.9%) |
- 経常利益には、海外の合弁会社などからの持分法による投資利益6.6億円(前期3.9億円)が含まれます
- 純利益が減ったのは、特別損失7.1億円を計上したためです。主なものは、米国子会社の物流部門の再編による減損損失2.4億円と、中国・天津の倉庫からの撤退にともなう特別退職金3.9億円です
- 2027年3月期の会社予想は、売上高660億円(+2.3%)、営業利益51億円(+2.9%)、純利益38.5億円(+20.2%)。純利益の大きな増加の理由を、会社は決算短信で個別に説明していません
2027年3月期 第1四半期(4〜6月)
| 項目 | 実績(前年同期比) 上期予想に対する進捗 |
|---|---|
| 売上高 | 165.0億円(+9.1%) 52.7% |
| 営業利益 | 13.4億円(+21.8%) 55.3% |
| 経常利益 | 16.4億円(+30.2%) 58.6% |
| 純利益 | 11.2億円(+51.3%) 58.9% |
物流サービスは「国内物流サービス事業における主要顧客からの受注量の増加」で売上が13.1%、利益が19.3%増えました。一方、情報サービスは減益、人材サービスは減収減益でした。第1四半期は1年の4分の1の期間で、通期予想に対する営業利益の進捗は26.3%です。
中期経営計画2026と、会社予想の差
| 指標 | 計画(2027年3月期) 会社予想・実績 |
|---|---|
| 売上高 | 700億円 会社予想660億円(差△40億円) |
| 営業利益 | 53億円 会社予想51億円(差△2億円) |
| ROE | 12.0% 2026年3月期実績7.67% |
| 自己資本比率 | 59.1% 2026年3月期末62.07% |
- 2027年3月期は中期経営計画2026の最終年度です。会社予想のとおりなら、売上高・営業利益とも計画に届きません
- 会社は計画の中で、株主資本コストを「4.4〜6.6%程度と認識」としています。2026年3月期のROE 7.67%はこれを上回りますが、目標の12%とは差があります
- 会社はROEの低下について、「退職給付に係る調整累計額」と「その他有価証券評価差額金」が増えて自己資本が大きくなったため、と説明しています(決算発表説明資料 P11)
🔥 隊長の本音
「中東情勢の不安定さなど予想がしづらいこともあると思うので、仕方ないと思う。また、今までの積み上げた利益自体は信用できる会社だと思う。」
1株あたりの数字:BPSは10期続けて増加
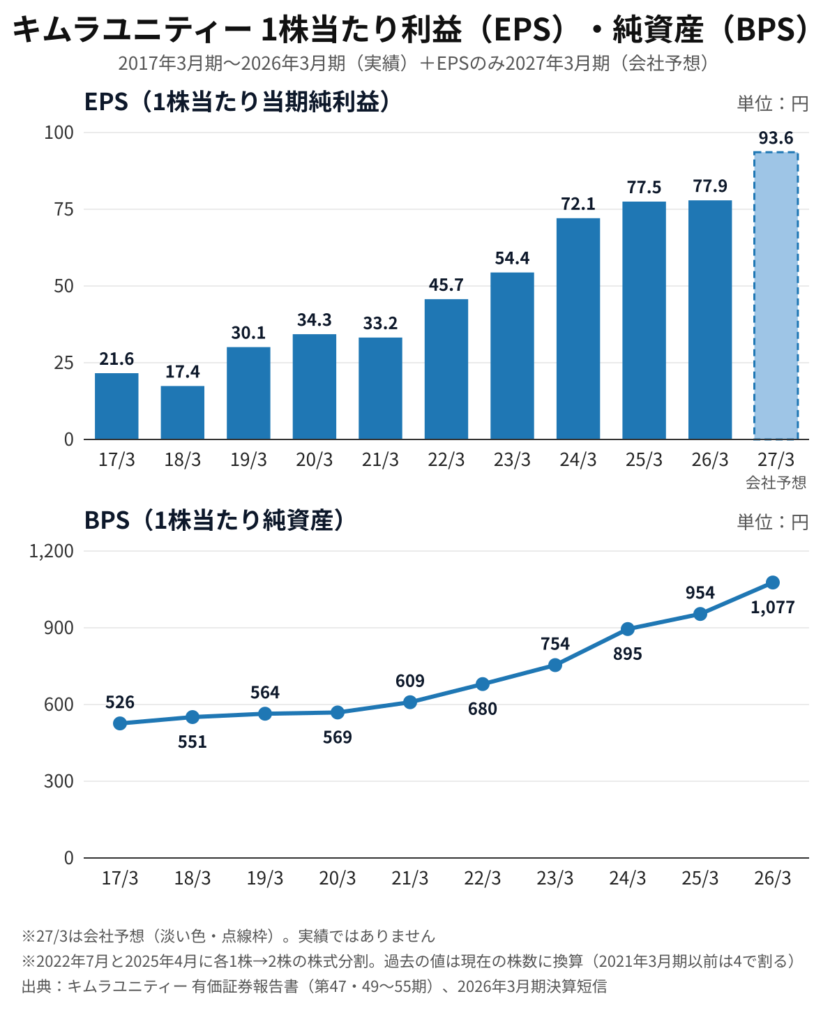
ここを見る:BPSは10期すべてで増え、526.05円から1,076.71円へ約2.0倍になりました。EPSは2021年3月期に一度減ったものの、2018年3月期の17.42円から2026年3月期は77.92円、2027年3月期の会社予想は93.64円です。
- 株式分割:2022年7月1日と2025年4月1日に、それぞれ1株を2株に分割しています。2017〜2021年3月期の値は、有価証券報告書の分割前の値を4で割って現在の株数に合わせました(資産防衛隊の換算)
- 資料の食い違い:会社の2026年3月期決算発表説明資料のP11には、1回目の分割日が「2021年7月1日」と書かれています。有価証券報告書と発行済株式数の推移(2022年3月末11,750,000株→2023年3月末23,543,800株)から、この記事では2022年7月1日として扱っています
財務:自己資本比率62%、ネットキャッシュは定義で大きく変わる
| 期 | 営業キャッシュフロー |
|---|---|
| 2022年3月期 | 20.3億円 |
| 2023年3月期 | 44.9億円 |
| 2024年3月期 | 55.4億円 |
| 2025年3月期 | 48.4億円 |
| 2026年3月期 | 36.7億円 |
2026年3月期の営業キャッシュフローは前期より11.7億円減りました。会社は主な要因として、売上債権(売掛金など)の増加を挙げています。リース車両の取得にあたるリース投資資産の増加も、営業キャッシュフローを減らす方向に働いています。
2つのネットキャッシュ
| 項目(2026年3月期末・連結) | 金額 |
|---|---|
| ① 現金及び預金 | 118.0億円 |
| ② 借入金・社債 (短期借入金6.3億円+1年内返済予定の長期借入金20.0億円) | 26.3億円 |
| A:ネットキャッシュ(①−②) | 91.7億円 |
| ③ リース債務 | 15.8億円 |
| ④ 割賦未払金(未払金・長期未払金に含まれる分割払いの債務) | 62.2億円 |
| B:A−③−④ | 13.7億円 |
ペン隊員の疑問・解説
「借入金だけを引くと約92億円のお金が残るけれど、分割払いの債務まで引くと約14億円。同じ会社でも、どこまでを「借金」とみるかで大きく変わるんだね。」
- 割賦未払金は、利息のある借入金と性格が近い債務です。この記事では、より厳しく見たBも並べて示します
- 一方で、車両リース事業では、お客様から受け取るリース料の残り(リース投資資産)を72.2億円持っています。割賦未払金とリース投資資産の対応関係は、有価証券報告書では確認できませんでした
- 借入金・社債の合計は、2024年3月期末の50.4億円から2026年3月期末の26.3億円まで減りました(社債10億円の償還など)
企業価値(EV)で見ると(参考指標)
| 指標(株価911円) | 値 |
|---|---|
| 時価総額(自己株式を除く41,126,078株) | 374.7億円 |
| EBITDA(2026年3月期) | 71.1億円 (営業利益49.6億円+減価償却費21.5億円) |
| EV/EBITDA(ネットキャッシュA) | 3.98倍 |
| EV/EBITDA(ネットキャッシュB) | 5.08倍 (非支配株主持分20.2億円を加えると5.36倍) |
| PER(2027年3月期 会社予想EPS 93.64円) | 9.73倍 |
| PBR(2026年6月末のBPS 1,081.90円) | 0.84倍 |
物流・車両リースは倉庫やリース車両に多くの資金を使い、減価償却費が大きい業種です。減価償却費を足し戻すEBITDAは、この業種では大きめに出やすく、EV/EBITDAは低く見えやすくなります。ネットキャッシュとEV/EBITDAは参考指標で、これだけで割安・割高を判断するものではありません。
配当と株主優待:100株と200株で何が違う?
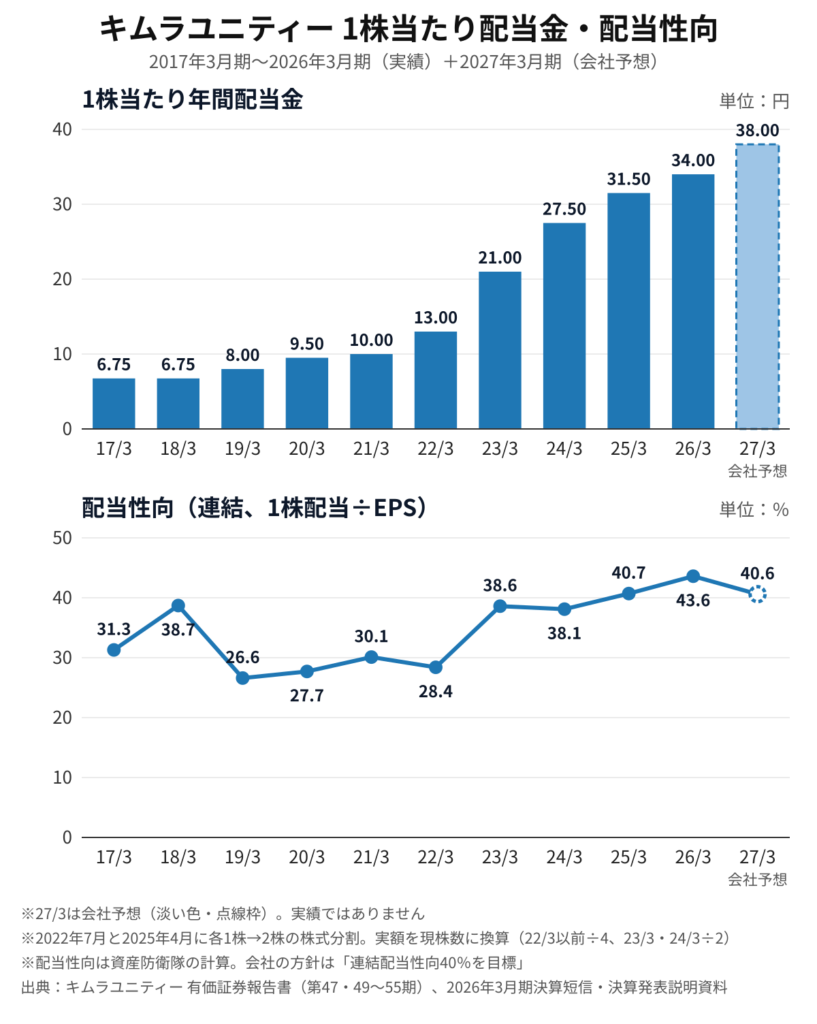
ここを見る:1株配当は分割調整後で6.75円から34円へ増え、10期の間に減配した年はありません。配当性向は2023年3月期以降、約38〜44%で推移しています。
- 配当方針:「連結配当性向40%を目標」(会社公式サイト)。2027年3月期の予想は年38円(中間19円・期末19円)、配当性向40.6%
- 911円での利回り:予想配当38円で4.17%、2026年3月期の実績34円なら3.73%(10月16日終値915円なら予想4.15%)
- 配当性向を目標にしているため、利益が減れば配当も減る可能性があります。会社は配当を保証していません
株主優待の内容
| 保有株数 | 1回あたり(3月末・9月末の年2回) |
|---|---|
| 100株 | 対象外 |
| 200株以上1,000株未満 | お米券2枚(長期保有の上乗せなし) |
| 1,000株以上2,000株未満 | お米券3枚 保有2年以上は5枚 |
| 2,000株以上 | お米券5枚 保有2年以上は7枚 |
ペン隊員の疑問・解説
「隊長は100株だから、今は優待をもらえないの?200株にすると、利回りはどれくらい変わるのかな。」
| 911円・予想配当38円の場合 | 100株/200株 |
|---|---|
| 投資金額 | 91,100円/182,200円 |
| 年間配当(税引前) | 3,800円/7,600円 |
| 株主優待(年間) | なし/お米券4枚(1,760円相当) |
| 配当利回り | 4.17%/4.17% |
| 優待込みの利回り | 4.17%/5.14% |
- 隊長は現在100株の保有のため、株主優待の対象外です
- お米券は、取り扱っていない店もあり、おつりは出ません(有効期限はなし。会社の説明)
- 株主優待・配当は、会社の判断で変更・廃止されることがあり、将来を保証するものではありません
チャートで見る現在地(AI調査班の確認)
隊長が保存した3枚のチャートから、画像で確認できることを整理しました。将来の値動きを予測するものではありません。
- 月足:10月の足(10月16日時点)の終値は915円。25本移動平均線853円・200本移動平均線381円より上にあります。隊長は912円・845円・374円・208円に水平線を引いています。RSIは58.86
- 日足:25日移動平均線939円より下、200日移動平均線910円より上(差は5円)。隊長は912円と845円に水平線を引いています。RSIは40.03
- 4時間足:25本移動平均線921円より下、200本移動平均線909円より上。RSIは42.06
移動平均線・RSIの値は、各チャート画像に表示されている数値です。
- 845円の線:日足では、2026年5〜6月に株価が845円付近まで下げてから戻っています(Yahoo!ファイナンスの年初来安値は6月2日の843円)。一方、2025年10〜11月には845円を下回る水準で推移した時期もあります。845円で下げ止まることを示すものではありません
- 845円まで下がった場合:911円から約7.2%の下落です。そのときの予想配当利回りは約4.50%(38円÷845円)
- 200本移動平均線:日足・4時間足とも、株価は200本移動平均線のすぐ上にあります。これを下回った場合に画像で確認できるのは、月足の25本移動平均線853円と、隊長が引いた845円の線です
ここに書いたのは画像から読み取れる事実の整理です。隊長の判断ではなく、売買のタイミングを示すものでもありません。
🚨 隊長の現場判断
隊長の現在の現場判断(2026年10月18日時点)
🚒 出動
911円で100株を保有しています(購入日は2026年10月15日)。目的はインカムゲイン中心の長期保有です。配当利回り4%超とBPSのゆるやかな上昇を評価する一方、最大のリスクはトヨタ依存と見ています。845円は隊長本人が意識している価格帯で、買い推奨価格・目標株価ではありません。
買い増しの考え方
隊長本人の判断
「また、200株で株主優待が付き利回りが5%を超えてくるので、仮に株価が大きく下がる場面では買い増しを検討している。」
「845円あたりにも支持線があるので、その辺まで下がることがあれば購入検討したい。」
845円は隊長本人が意識している価格帯で、AI調査班がその有効性を確かめたものではなく、その価格で反発することを保証するものでもありません。また、その価格で必ず買い増すという意味でもありません。200株にした場合の優待込みの利回り(5.14%)は911円で計算した値で、買い増しの価格によって変わります。
一番気になっているリスク
隊長本人の判断
「一番はやはりトヨタ依存。」
会社集計では、売上の46.5%がトヨタ関連です。トヨタの生産台数や物流の発注方針が変われば、業績が影響を受ける可能性があります(会社も有価証券報告書でリスクとして挙げています)。一方で、2026年3月期の増収もトヨタ関連の受注増が中心でした。依存が大きいことは、直近の成長の源である一方、隊長が一番のリスクとみている点でもあります。
今後の追跡ポイント
隊長本人の判断
「業績の進捗状況。今後もしっかり利益を維持できるのかは長期で気にしておく必要性あり。」
次の項目を、決算や開示のたびに確認していきます。
| 項目 | 確認する資料 |
|---|---|
| ① 上期・通期予想に対する業績の進捗 | 決算短信(四半期ごと) |
| ② 2027年3月期の配当(予想38円)と次の期の配当予想 | 決算短信・配当予想 |
| ③ トヨタ関連の売上比率と、トヨタ関連以外(NLS事業)の伸び | 決算発表説明資料 |
| ④ 中期経営計画2026の着地と、次の中期経営計画の目標 | 決算短信・中期経営計画 |
| ⑤ 営業キャッシュフローと、借入金・割賦未払金の推移 | 有価証券報告書 |
| ⑥ 株主優待の内容・条件の変更 | 公式サイト・適時開示 |
| ⑦ 隊長の保有株数(100株)と買い増しの有無 | 隊長本人の報告 |
次回決算:2027年3月期第2四半期決算は2026年10月29日発表予定と市場データサイトに表示されています(会社の公式IRカレンダーでの確認は未実施)。発表後に追跡として追記します。
主な参考資料
一次資料(会社・公的開示)
- キムラユニティー株式会社「2026年3月期 決算短信〔日本基準〕(連結)」(2026年4月27日。2026年3月期 決算発表説明資料を含む)
- キムラユニティー株式会社「2027年3月期 第1四半期決算短信〔日本基準〕(連結)」(2026年7月30日)
- キムラユニティー株式会社「第55期 有価証券報告書」(2026年3月期。EDINET 書類管理番号 S100YCXZ)
- キムラユニティー株式会社「第47期・第49期〜第54期 有価証券報告書」(2017〜2025年3月期の推移。EDINET)
- キムラユニティー株式会社「中期経営計画(中期経営計画2026)」(公式サイト、2026年10月18日確認)
- キムラユニティー株式会社「株主優待」「配当・株主還元」(公式サイト、2026年10月18日確認)
- キムラユニティー株式会社「IR情報」
二次資料・市場データ
- Yahoo!ファイナンス「キムラユニティー(9368)」(株価・年初来高値安値・次回決算予定、2026年10月16日終値)
- 日本経済新聞社 日経平均プロフィル「上昇・下落記録(下落幅上位)」(2026年10月17日更新分を確認)
- EDINET DB「キムラユニティー株式会社」(主要数値の照合に使用)
- TradingView(月足・日足・4時間足、隊長が2026年10月18日に保存)
ネットキャッシュ・EV・EBITDA・配当性向・営業利益率・利回り・株式分割の換算などは、上記の一次資料の数値をもとにした資産防衛隊の計算です。外部サイトの情報は2026年10月18日に確認したものです。
本記事は企業の一次資料を中心にAIを活用して調査・整理し、最終的な評価・チャート分析・所感は隊長本人が行っています。特定銘柄の売買を推奨するものではありません。投資に関する最終判断はご自身の責任で行ってください。免責事項の詳細はこちらをご確認ください。

コメント