ニッピ
証券コード:7932|東証スタンダード
コラーゲン・ゼラチンの老舗メーカーで、東京・大阪に大きな賃貸用の土地を持つニッピ。不動産の含み益は本物か、本業は利益を生んでいるか、高配当は続くのかを一次資料で確認します。隊長は現在、👀警戒監視。
🧪コラーゲン・ゼラチン|🏙️賃貸等不動産の時価446億円|💴予想配当利回り6.28%|📐配当性向70%方針
予想配当利回りが6%を超える水準にあるニッピ(7932)。調べていくと、東京と大阪に持つ賃貸用の土地の時価が、会社全体の時価総額を上回る規模であることが見えてきました。
ただし、資産が大きいことと、長く持てる会社であることは別の話です。この記事では、不動産価値・本業の収益力・財務・配当政策の4つから、ニッピを一次資料で確認していきます。
本記事は企業の一次資料を中心にAIを活用して調査・整理し、最終的な評価・チャート分析・所感は隊長本人が行っています。🔥隊長の本音/隊長本人の判断/隊長が見ているポイント のラベルが付いた枠は隊長本人の言葉です。それ以外の本文は🤖AI調査班による一次資料の整理、🐼パン隊員はチャートの確認、🐧ペン隊員は初心者向けの補足です。
30秒でわかるニッピ
【2026年10月8日終値時点/2027年3月期第1四半期決算(2026年8月7日発表)まで反映】
株価(10月8日終値)
11,170円
時価総額 約313億円(自己株式を除く)
予想配当利回り
6.28%
2027年3月期 予想701円
PBR(実績)
約0.76倍
自己資本411億円で計算
賃貸用不動産の時価
446億円
帳簿価額は195億円
- どんな会社? コラーゲン・ゼラチンの老舗メーカー。化粧品・健康食品、皮革、食品の事業に加えて、東京都足立区と大阪市で土地の賃貸事業を行っています
- 注目点 賃貸用不動産の時価(446億円)が帳簿価額(195億円)を大きく上回っています。そのうえで、本業でも2026年3月期に営業利益41.5億円を上げています(不動産だけの会社ではありません)
- 警戒点 配当は「連結配当性向70%」の方針で決まっているため、利益が減れば配当も減る可能性があります。この方針は2028年3月期までです。2027年3月期の第1四半期は減益でした
- 隊長のスタンス 👀 警戒監視(2026年10月8日時点・未保有)
🐼 チャートで現在地を確認
パン隊員の確認
「ニッピは長い時間軸で見ると値動きの性格が変わる銘柄。月足で大きな流れを確認してから、短い足へ進むのがポイントだよ。」
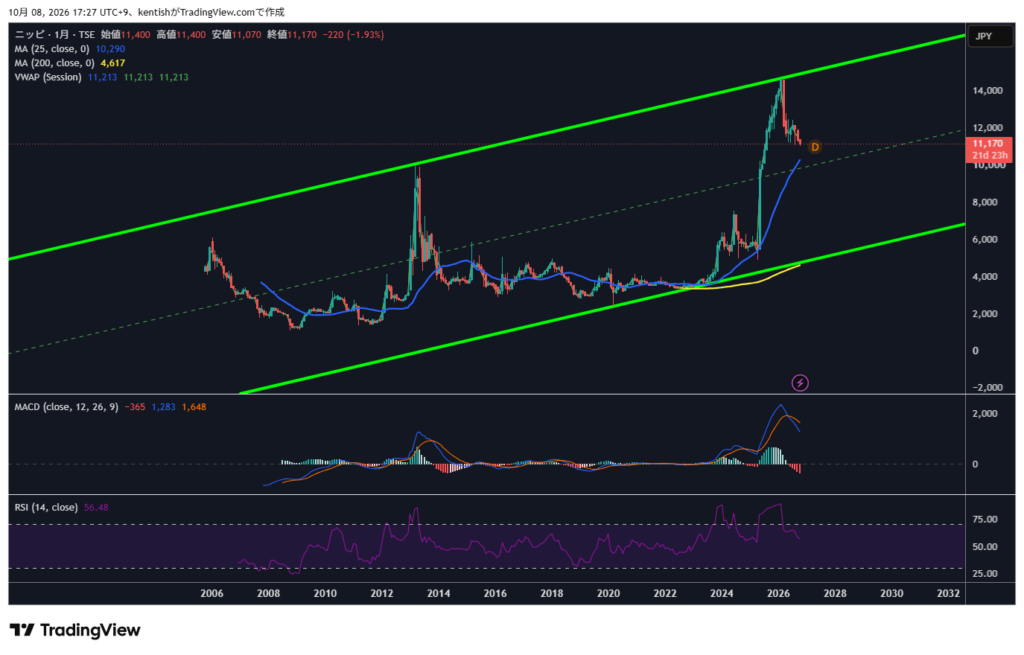
月足:長期でどの位置にいるか
パン隊員の確認
「ここは長期の流れを見る月足。今の株価が、過去の値動きの中でどの位置にあるかに注目だよ。」
隊長が見ているポイント
「長期的には右肩上がりのトレンドを維持している一方、短期の赤い下降ラインに沿って株価は下落中。」
「11,130円の支持線で下げ止まるかに注目している。」
「RSI・MACDを見る限り、まだ下落が続く可能性も感じている。」
🔥 隊長の本音
「ただし、予想配当利回りが6%を超える水準なので、ファンダメンタル面から買いが意識される可能性もある。」
「テクニカルとファンダメンタルの判断が分かれる、難しい局面だと考えている。」
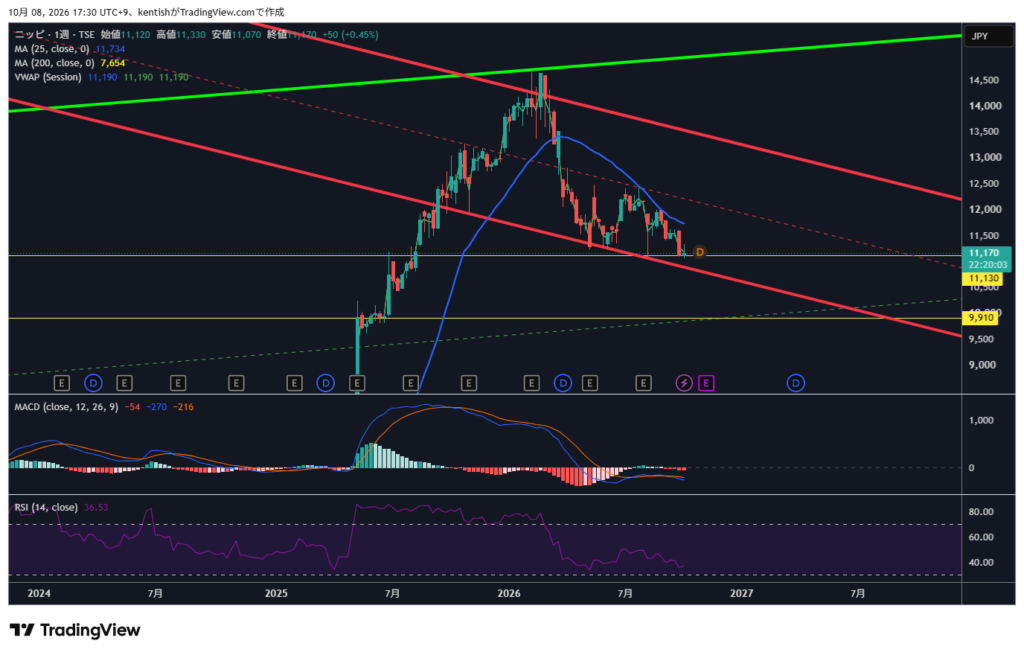
11,130円の線と赤い下降ラインは、この記事に載せたチャートでは週足に表示されています。
週足:下げ止まりつつあるか
パン隊員の確認
「ここは2026年の高値からの調整を見る週足。下げの勢いが弱まってきているかに注目だよ。」
隊長が見ているポイント
「RSIには底打ちの兆しを感じるが、MACDはまだ下方向。」
「月足の下降傾向とも一致しており、引き続き警戒している。」
隊長本人の判断
「9,910円付近は非常に魅力的な購入候補。」
「年間予想配当701円を前提にすると、9,910円での予想配当利回りは約7.07%。」
「この水準まで下落すれば、積極的に購入したいと考えている。」
AI調査班の確認:2027年3月期の年間予想配当701円(会社予想)÷9,910円=約7.07%です。9,910円は隊長個人が購入を検討している価格帯で、買い推奨価格ではありません。株価がその水準まで下がることを示すものでもありません。
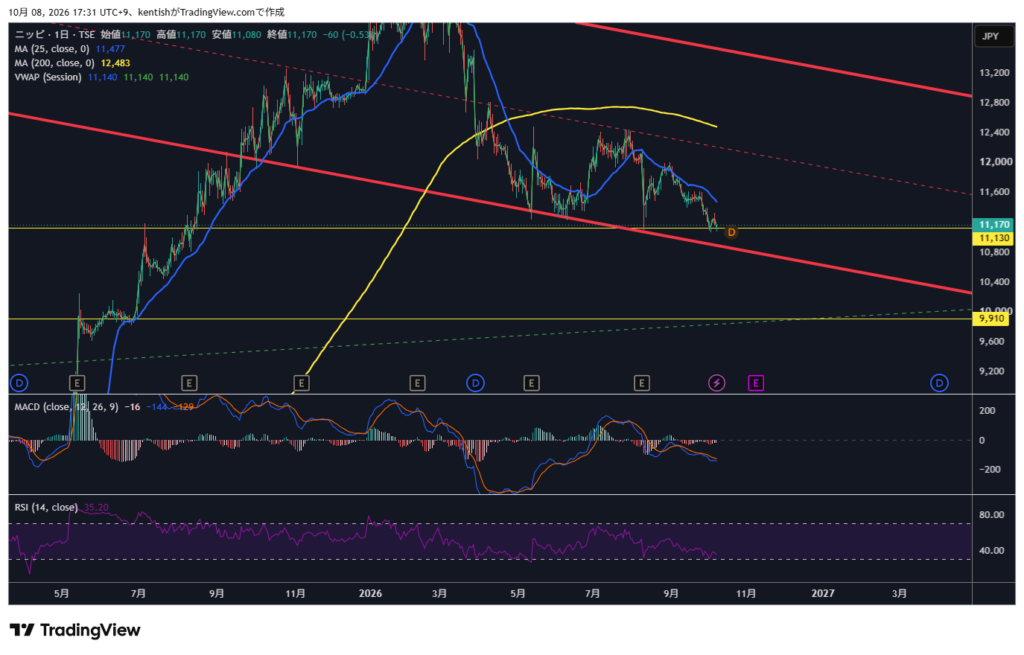
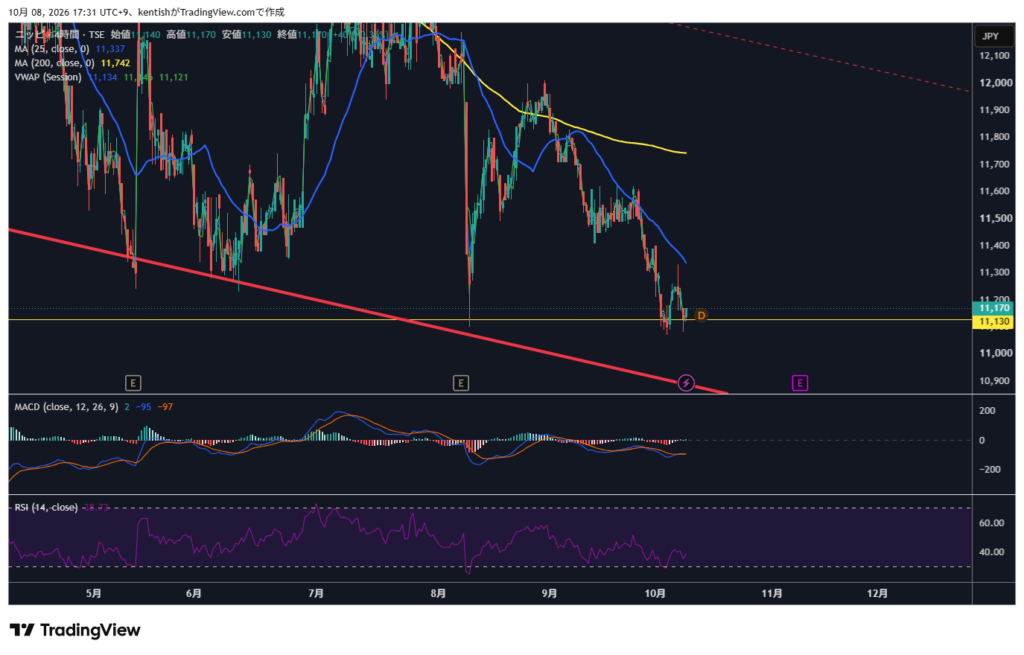
日足・4時間足:直近の動き
パン隊員の確認
「ここは直近の値動きを見る日足と4時間足。チャートに引かれた線の近くで、株価がどう動いているかに注目だよ。」
隊長が見ているポイント
「日足ではRSI・MACDに底打ちを示唆する動きが見え始めていると感じる。」
「4時間足では、支持線付近で下落に抵抗しているように見える。」
「ここから反転するのか、支持線を割り込むのかを見守りたい。」
チャートの見方は、いずれも隊長本人のテクニカル分析です。チャートの線やチャネルは隊長が引いたもので、その価格で止まる・反発することを示すものではありません。反発を保証するものでもありません。チャートの数値は2026年10月8日の保存時点のものです。
🚒 隊長はどう考えた?
発見のきっかけ
🔥 隊長の本音
「スクリーニングでニッピを知り、配当利回りの高さから企業内容を詳しく調べ始めた。」
「その過程で、保有不動産の開示時価が企業の時価総額を上回る規模であることに気づいた。」
「さらに不動産の評価差額を考慮すると、修正PBRが約0.5倍になる点に魅力を感じた。」
🔥 隊長の本音
「通常のスクリーニングでは、不動産の含み益を考慮した企業価値までは十分に評価できない。」
「そのため、自分で有価証券報告書を調べることの重要性を改めて感じた。」
隊長が言う「修正PBR約0.5倍」は、この記事の後半で試算している修正PBR(約0.53倍)のことです。
不動産と本業をどう見たか
隊長本人の判断
「不動産の帳簿価額に対する年間賃貸損益は約4.6%であり、取得原価ベースに近い帳簿価額で見た収益性は評価できると考えている。」
「修正PBR約0.5倍という評価も、市場で十分に意識されていない可能性があり、投資機会として魅力を感じている。」
AI調査班の確認:2026年3月期の賃貸損益8.96億円 ÷ 賃貸等不動産の帳簿価額195.03億円=約4.59%(有価証券報告書)。賃貸損益は、賃貸収益から賃貸費用を差し引いた金額で、税金は差し引く前です。帳簿価額は当初の取得額と同じとは限らないため、この割合は「取得したときの利回り」と同じではありません。
🔥 隊長の本音
「本業については、直近四半期の減益が気になる。」
「一方、過去10年間のBPSは途中で減少した年度もあるものの、長期的には増加傾向にあり、財務面で一定の安心感がある。」
AI調査班の確認:2027年3月期第1四半期の営業利益は前年同期比20.9%減でした。BPSは2017〜2026年3月期のうち、2019年3月期に前期から減少しています(詳しくは後半のグラフ)。
保有状況
隊長本人の判断
「現在は未保有。」
「ステータスは「👀 警戒監視」。」
「すでに購入を検討できる価格帯にあると考えているが、チャートの下落継続リスクを見ながら判断している。」
🔍 もっと詳しく企業を調べる
ここから先は、AI調査班が決算短信・有価証券報告書・会社公式IRなどの一次資料をもとに確認した内容です。
ニッピはどんな会社?コラーゲンの老舗と、東京・大阪の土地
ニッピは、牛の皮などを原料にしたコラーゲン・ゼラチンを中心とするメーカーです。もともとは皮革(なめし革)の会社で、そこから生まれたコラーゲン技術を、食品・医薬・化粧品へ広げてきました。東京証券取引所スタンダード市場に上場しています。
| 事業(セグメント) | 2026年3月期 |
|---|---|
| ゼラチン関連 | 売上 125.9億円 利益 23.8億円 |
| 化粧品関連 | 売上 82.6億円 利益 13.4億円 |
| 賃貸・不動産 | 売上 10.6億円 利益 8.3億円 |
| コラーゲン・ケーシング | 売上 92.4億円 利益 8.1億円 |
| 食品その他 | 売上 102.6億円 利益 5.7億円 |
| 皮革関連 | 売上 58.5億円 利益 1.7億円 |
利益の柱は、ゼラチン関連と化粧品関連(健康食品「ニッピコラーゲン100」を含む)です。賃貸・不動産は売上高が10.6億円と小さい一方で、利益率が高い事業です。
時価総額を上回る? 賃貸用不動産の価値
有価証券報告書の「賃貸等不動産」の注記には、東京都と大阪府にある賃貸用不動産(土地を含む)の帳簿価額と時価が載っています。
| 項目(2026年3月期末) | 金額 |
|---|---|
| 賃貸等不動産の帳簿価額 | 195.03億円 |
| 開示されている時価 | 446.45億円 |
| 差額(含み益) | 251.42億円 |
| 自己資本(親会社株主に帰属) | 411.11億円 |
| 賃貸損益(2026年3月期) | 8.96億円 |
どんな土地を持っているのか
- 東京都足立区「ポンテグランデTOKYO」:土地を貸している事業です。大規模商業施設、保育所、フットサルコート、駐車場の用地として使われています
- 大阪市浪速区「なんばパークス サウス」:こちらも土地の賃貸で、タイの高級ホテル、ライフスタイル型ホテル、オフィスビルの用地です。ほかに大阪市中央区心斎橋の商業施設用地もあります
会社の開示では、いずれも「土地賃貸事業」と書かれています。商業施設やホテルなどの建物をニッピが所有しているとは開示されていません。また、物件ごとの帳簿価額・時価は開示されておらず、上の表は賃貸等不動産の合計です。
含み益を足した「修正純資産」の試算
含み益を自己資本に足すと、会社の実質的な純資産はどのくらいになるのでしょうか。資産防衛隊の独自の試算です。
| 試算の項目 | 金額・倍率 |
|---|---|
| 自己資本 | 411.11億円 |
| 含み益 × (1 − 税率30.6%) | +174.49億円 |
| 修正純資産(試算) | 約585.60億円 |
| 時価総額(11,160円 × 2,799,931株) | 約312.47億円 |
| 通常のPBR | 約0.76倍 |
| 修正PBR(試算) | 約0.53倍 |
ペン隊員の疑問・解説
「PBRは「株価が1株あたりの純資産の何倍か」を表す数字です。修正PBRは、帳簿に載っていない不動産の含み益(税金分を差し引いた額)を純資産に足して計算し直したもの。0.53倍は「含み益まで足した純資産の、約半分の値段で取引されている」という意味になります。」
試算を読むときの注意点です。
- 修正PBRは会社が公表している数字ではなく、資産防衛隊の独自試算です
- 株価11,160円は試算のための基準価格で、記事公開時の株価ではありません(2026年10月8日の終値は11,170円で、この場合もPBR約0.76倍・修正PBR約0.53倍)
- 含み益に30.6%の税率を一律にかけるのは、分析上の仮定です
- 開示された時価は、実際にその金額で売れることを保証するものではありません。売却時の費用や、賃貸借契約による制約は考慮していません
- 「土地再評価差額金」77.50億円(2000年に事業用土地を再評価した差額)は、すでに自己資本に含まれています。重複して足していません
- 政策保有株式などの有価証券は時価で評価され、その差額はすでに自己資本に入っています。こちらも重複して足していません
もう一つ大事なのは、土地は貸して使われているという点です。含み益があっても、会社が土地を売らない限り、その価値がそのまま株主に入ってくるわけではありません。毎年の賃貸損益(2026年3月期 8.96億円)が、今この土地から生まれている実際の利益です。
本業の実力:10期の業績推移
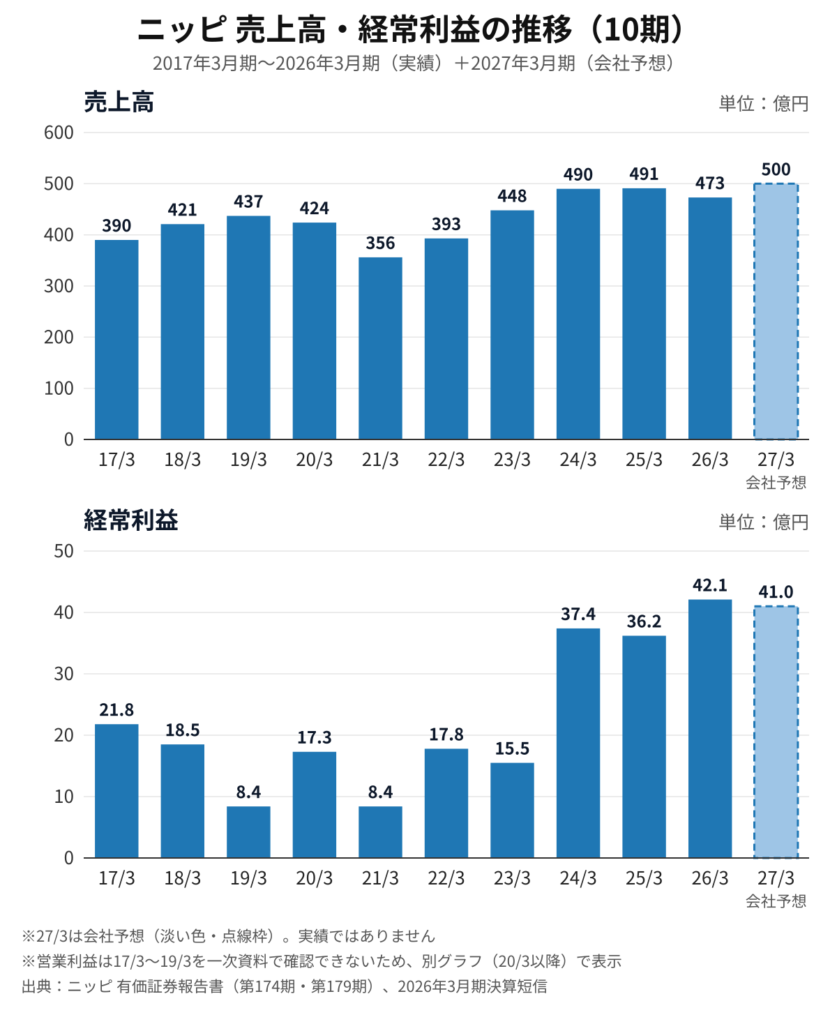
ここを見る:売上高は10期を通じて356〜491億円の範囲で、大きくは伸びていませんが、経常利益は2024年3月期から36〜42億円の水準に上がっています。売上の拡大より、利益率の改善が進んだ形です。
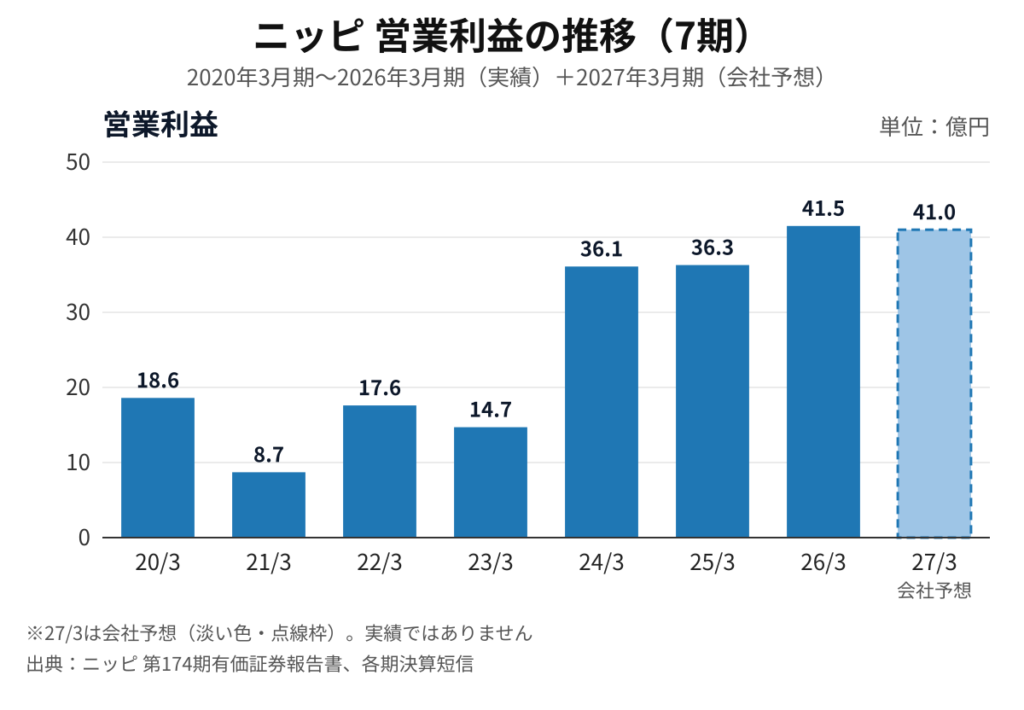
ここを見る:営業利益は2023年3月期の14.7億円から、2026年3月期には41.5億円まで増えました。2027年3月期の会社予想は41.0億円で、ほぼ横ばいです。2017〜2019年3月期の営業利益は、一次資料で確認できなかったため載せていません。
2026年3月期は、ゼラチン関連(原料価格の安定とコストダウン)と化粧品関連が増益を引っ張りました。一方、コラーゲン・ケーシングは多品種少量化による生産性の低下などで減益となり、海外向け特別仕様製品の生産から撤退して減損損失4.38億円を計上しています。皮革関連は中国の自動車市場の低迷などで減収減益でした。
2027年3月期 第1四半期は減益
| 2027年3月期 第1四半期 | 金額(前年同期比) |
|---|---|
| 売上高 | 120.96億円 (△1.4%) |
| 営業利益 | 8.83億円 (△20.9%) |
| 純利益(親会社株主に帰属) | 5.99億円 (△34.3%) |
ケーシングは北米向けの輸出が好調で増収増益でしたが、ゼラチン関連(主な用途のグミなどが苦戦、海外の価格競争)と化粧品関連(広告費の増加)が減益でした。会社は通期予想を据え置いています。
1株あたりの数字と財務
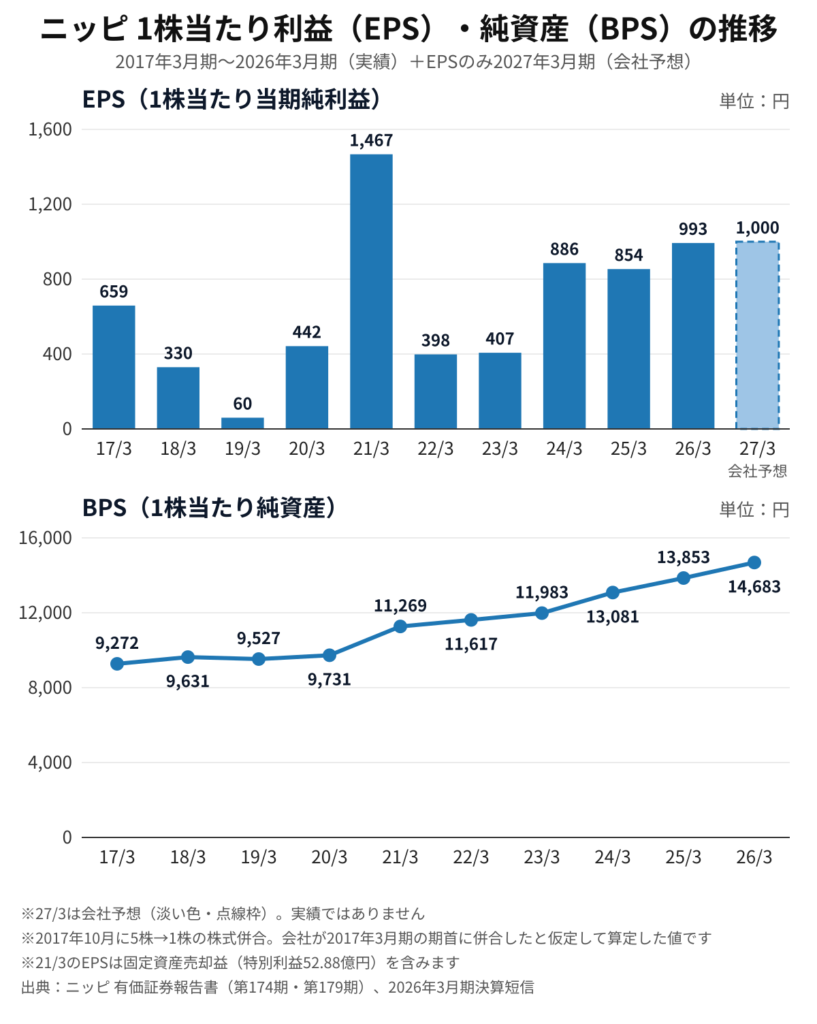
ここを見る:EPSは10期すべてプラスです。ただし2021年3月期の1,467円は固定資産売却益(52.88億円)による一時的なもので、本業だけの利益ではありません。BPSは2019年3月期に一度下がった後、増加が続いています。
| 期 | ROE(自己資本利益率) |
|---|---|
| 2017年3月期 | 7.34% |
| 2018年3月期 | 3.49% |
| 2019年3月期 | 0.62% |
| 2020年3月期 | 4.59% |
| 2021年3月期 | 13.97% |
| 2022年3月期 | 3.48% |
| 2023年3月期 | 3.45% |
| 2024年3月期 | 7.07% |
| 2025年3月期 | 6.34% |
| 2026年3月期 | 7.00% |
ROEは2024年3月期以降、7%前後まで上がってきました。会社は中期経営計画で「2028年3月期にROE7%以上の確実な達成」、その先に8%以上を目標にしています。
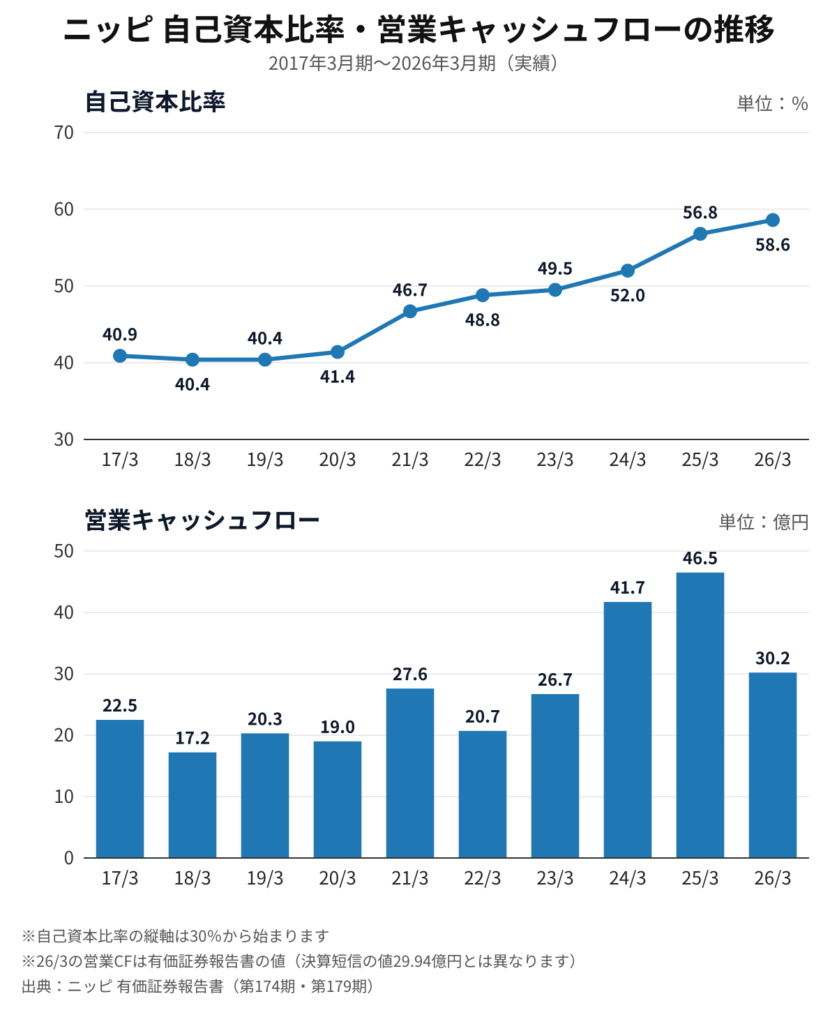
ここを見る:自己資本比率は40%程度から58.6%まで上がり、財務の安全性は改善しています。営業キャッシュフローは10期すべてプラスです。
2026年3月期のキャッシュフロー
| 項目 | 金額 |
|---|---|
| 営業キャッシュフロー | 30.15億円 |
| 投資キャッシュフロー | △3.95億円 |
| 簡易フリーキャッシュフロー(営業+投資) | 26.20億円 |
| 配当金の支払い | △17.25億円 |
| 自己株式の取得 | △10.01億円 |
2026年3月期のキャッシュフローは、監査済みの有価証券報告書の値を使っています。2026年5月15日の決算短信では、営業キャッシュフロー29.94億円、投資キャッシュフロー△2.72億円、期末の現金及び現金同等物86.84億円と、有価証券報告書(30.15億円、△3.95億円、85.81億円)と異なる値が記載されています。今回確認した資料では、この違いについての会社の説明(訂正の開示など)は確認できませんでした。
2026年3月期は、配当と自己株式の取得を合わせた株主還元(27.26億円)が、簡易フリーキャッシュフロー(26.20億円)を少し上回りました。
配当と株主還元:配当性向70%の意味
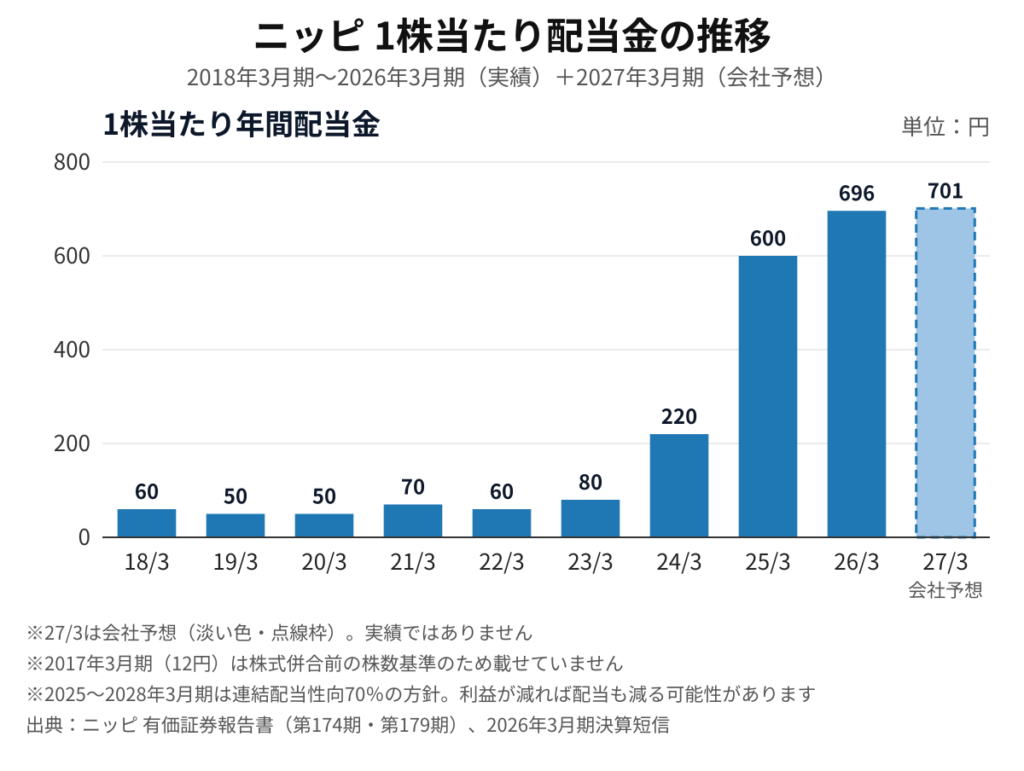
ここを見る:配当は2024年3月期の220円から、2025年3月期600円、2026年3月期696円へ大きく増えました。2027年3月期の予想は701円です。
この増配は、配当方針の変更によるものです。会社は配当方針で、「2025年3月期から前倒しして適用し2028年3月期までの4期間」、連結配当性向70%とすることを示しています。目的は「株主還元強化による自己資本のコントロール」です。
ペン隊員の疑問・解説
「配当性向は「利益のうち、何%を配当に回すか」です。70%なら、1株あたり利益が1,000円なら配当は約700円。逆に利益が800円に減れば、配当も約560円に減る計算になります。配当の金額があらかじめ決まっているわけではありません。」
- 配当性向70%は固定の配当額ではありません。利益が減れば、配当も減る可能性があります
- 方針の期間は2028年3月期までです。2029年3月期以降の配当方針は、今回確認した資料では示されていません
- 中期経営計画(2026年3月期〜2028年3月期)では、3期間で80億円超の成長・更新投資(うちバイオ関連事業の工場建て替え・増設等に67億円)と、54〜56億円の株主還元を予定しています。自己資本比率は50%以上を維持できる見込みとしています
- 2026年3月期の配当696円は、当初予想の633円から引き上げられました(2026年5月15日)
株主優待:ニッピコラーゲン100
ニッピは株主優待制度を設けています。内容は会社の公式サイトで次のように案内されています。
| 項目 | 内容 |
|---|---|
| 対象 | 毎年3月末日の株主名簿に記載された、100株(1単元)以上を持つ株主 |
| 権利確定の基準日 | 毎年3月末日 |
| 贈呈時期 | 毎年1回、7月上旬 |
| 2026年の優待品 | ニッピコラーゲン100 フィッシュタイプ 1箱(110g×3袋入り) (2026年3月31日基準) |
- 優待品は2026年3月31日基準の実績です。毎年同じ商品とは限りません
- 今回確認した公式ページには、保有株数に応じた内容の違いや、保有期間の条件は書かれていません
- 優待品の金額は会社が示していないため、この記事では優待利回りを計算していません
- 株主優待は、会社の判断で内容が変更・廃止されることがあります
政策保有株式と資本政策
ニッピは、取引先などの株式(政策保有株式)を「企業価値向上に資すると判断した場合を除き、保有しない方針」としています。
| 項目(2026年3月期末・提出会社) | 内容 |
|---|---|
| 上場株式 | 12銘柄・50.18億円 |
| 非上場株式 | 13銘柄・4.06億円 |
| 当期に株式数が減った上場銘柄 | 4銘柄(売却額 1.95億円) |
| 当期に株式数が増えた上場銘柄 | 1銘柄(取引先持株会の積立による取得。取得額0.02億円) |
政策保有株式は時価で評価されており、評価差額はすでに自己資本に含まれています。資本政策では、2026年3月期に自己株式を約10億円取得しました。中期経営計画では、PBR1倍以上の実現を目指すとしています。
成長の材料とリスク
成長につながる材料(会社の開示より)
- ゼラチン関連:原料価格の安定とコストダウンで、2026年3月期のセグメント利益は前期比49.2%増
- 化粧品関連:「ニッピコラーゲン100」の固定客化が進み、増収増益
- バイオ関連:中期経営計画で67億円の設備投資(工場の建て替え・増設等)を予定
注意が必要な材料
- コラーゲン・ケーシング:生産性の低下で減益、一部製品から撤退し減損損失を計上
- 皮革関連:自動車向け(ハンドル用革)と靴用革の需要が低迷し、減収減益
- 2027年3月期第1四半期は、ゼラチン関連と化粧品関連も減益
- 配当は利益に連動する方針のため、減益になれば配当も減る可能性
- 不動産の含み益は、土地を売らない限り現金にはならない
AI調査班による整理(10期の推移で確認できたこと)
- EPSは2017〜2026年3月期の10期すべてプラス
- BPSは2019年3月期に前期から減少しており、10期連続の増加ではない
- 営業キャッシュフローは10期すべてプラス
- 2021年3月期のEPSの急増は、固定資産売却益によるもの
ここに書いたのは一次資料で確認できた事実の整理です。投資判断ではありません。
🚨 隊長の現場判断
隊長の現在の現場判断(2026年10月8日時点)
👀 警戒監視
ニッピは未保有。不動産価値と財務面を評価しつつ、チャートの下落傾向と本業の業績を確認してから購入を判断する段階です。9,910円付近は隊長が購入を強く検討している価格帯です(買い推奨価格・目標株価ではありません)。
長期保有の魅力
🔥 隊長の本音
「ニッピの最大の魅力は、企業の時価総額を上回る規模の賃貸等不動産の開示時価にある。」
「通常のPBRでは評価しきれない資産価値があり、長期投資の観点から魅力を感じる。」
🔥 隊長の本音
「今後もインフレが続く場合、地価が上昇する可能性がある。」
「さらに、大阪の副首都構想に関連した都市機能の強化が進めば、保有地の価値にもプラスとなる可能性があると考えている。」
AI調査班の確認:地価の上昇や大阪の副首都構想の実現は、確定したことではありません。また、今回確認した会社の開示(有価証券報告書・決算短信・中期経営計画)には、副首都構想と保有地の関係についての記載はありません。上の内容は、隊長本人の将来シナリオとしての見方です。
最大の強みと最大の弱み
隊長本人の判断
「不動産の開示時価が時価総額を上回る規模にあること。」
「さらに本業でも利益を生み出しており、長期的な純資産の積み上がりが見られること。」
🔥 隊長の本音
「本業が今後どこまで成長できるか。」
「不動産の含み益が大きくても、本業の収益力が衰えれば企業価値の向上は限定的になる可能性がある。」
「また、直近四半期の減益や2028年3月期以降の配当政策にも注意が必要。」
総合判断
隊長本人の判断
「「👀 警戒監視」を維持。」
「長期保有の魅力は十分に感じているが、現時点では未保有。」
「不動産価値と財務面を高く評価する一方、チャートの下落傾向と本業の今後の業績を確認して購入を判断する。」
今後の追跡ポイント
次の7つの項目を、決算や開示のたびに確認していきます。
| 項目 | 確認する資料 |
|---|---|
| ① 営業利益・営業利益率 | 決算短信(四半期ごと) |
| ② 営業キャッシュフロー | 決算短信・有価証券報告書 |
| ③ 自己資本比率と有利子負債 | 決算短信・有価証券報告書 |
| ④ 配当政策と2028年3月期以降の還元方針 | 決算短信・中期経営計画・配当方針 |
| ⑤ 不動産の時価・賃貸損益・活用状況 | 有価証券報告書(賃貸等不動産の注記) |
| ⑥ 事業別の利益(特にケーシング・皮革) | 決算短信のセグメント情報 |
| ⑦ 政策保有株式・資本政策 | 有価証券報告書・コーポレートガバナンス報告書 |
隊長が購入を積極的に検討する条件
隊長本人の判断
「本業が例年並み、またはそれ以上の利益を確保している。」
「株価がさらに下落し、年間予想配当701円を前提とした予想配当利回りが7%を超える。」
「特に9,910円付近は、強く購入を検討する価格帯。」
「ただし、減配予想や本業の構造的悪化が生じた場合は、単に利回りが7%を超えただけで購入判断を固定しない。」
AI調査班の確認:年間予想配当701円(2027年3月期の会社予想)で予想配当利回りが7%を超えるのは、株価が約10,014円を下回る場合です(701円 ÷ 7%=約10,014円)。予想配当は配当性向70%の方針で決まるため、利益が変われば予想配当も変わり、この価格も変わります。隊長個人の購入検討の条件であり、買い推奨価格ではありません。
次回決算:2027年3月期第2四半期決算の発表予定日は、2026年10月8日時点で会社から開示されていません(前年は2025年11月7日に発表)
主な参考資料
一次資料(会社・公的開示)
- 株式会社ニッピ「2026年3月期 決算短信〔日本基準〕(連結)」(2026年5月15日)
- 株式会社ニッピ「2027年3月期 第1四半期決算短信〔日本基準〕(連結)」(2026年8月7日)
- 株式会社ニッピ「第179期 有価証券報告書」(2026年3月期、2026年6月25日)
- 株式会社ニッピ「第174期 有価証券報告書」(2021年3月期。2017〜2021年3月期の推移)
- 株式会社ニッピ「2022年3月期〜2025年3月期 決算短信」(IRライブラリー 決算短信)
- 株式会社ニッピ「中期経営計画(2026.3-2028.3)」(2025年5月23日)
- 株式会社ニッピ「配当について」(2026年10月8日確認)
- 株式会社ニッピ「株主優待」(2026年10月8日確認)
- 株式会社ニッピ「IR情報」
二次資料・市場データ
- Yahoo!ファイナンス「ニッピ(7932)」(株価・予想配当利回り、2026年10月8日終値)
- TradingView(月足・週足・日足・4時間足、隊長が2026年10月8日に保存)
修正純資産・修正PBRは、上記の一次資料の数値をもとにした資産防衛隊の独自試算です。外部サイトの情報は2026年10月8日に確認したものです。
本記事は企業の一次資料を中心にAIを活用して調査・整理し、最終的な評価・チャート分析・所感は隊長本人が行っています。特定銘柄の売買を推奨するものではありません。投資に関する最終判断はご自身の責任で行ってください。免責事項の詳細はこちらをご確認ください。

コメント