TYK
証券コード:5363|東証スタンダード
製鉄所で使われる耐火物のメーカーで、時価総額の4割を超えるネットキャッシュを持つTYK(東京窯業)。現金は本当に企業価値なのか、本業・電炉化・新素材・配当を一次資料で確かめます。隊長は現在、👀警戒監視(未保有)。
🧱製鋼用耐火物|💴ネットキャッシュ139.7億円|📈BPS 10期で約1.9倍|💰予想配当利回り4.28%
製鉄所で溶けた鉄を受け止める「耐火物」のメーカー、TYK(東京窯業)。借入金を差し引いても約140億円の現預金が残り、その額は会社全体の時価総額の4割を超えています。
では、現金が多いことは、そのまま「割安」の証拠になるのでしょうか。この記事では財務基盤・本業の収益力・鉄鋼業界と電炉化・新素材事業・株主還元の5つから、TYKを一次資料で確かめていきます。
本記事は企業の一次資料を中心にAIを活用して調査・整理し、最終的な評価・チャート分析・所感は隊長本人が行っています。🔥隊長の本音/隊長本人の判断/隊長が見ているポイント のラベルが付いた枠は隊長本人の言葉です。それ以外の本文は🤖AI調査班による一次資料の整理、🐼パン隊員はチャートの確認、🐧ペン隊員は初心者向けの補足です。
30秒でわかるTYK
【2026年10月8日終値時点/2027年3月期第1四半期決算まで反映】
株価(10月8日終値)
715円
時価総額 約318億円(自己株式を除く)
ネットキャッシュ
139.7億円
時価総額の44.0%(現預金−有利子負債)
EV/EBITDA
3.9倍
非支配株主持分を含めると5.4倍
予想配当利回り
4.28%
2027年3月期 予想30.60円(一時利益を含む)
- どんな会社? 製鋼用の耐火物(連続鋳造用ノズルなど)が主力。売上の9割超が耐火物関連で、鉄鋼業界の動きに業績が左右されます
- 注目点 ネットキャッシュは10期でほぼ3倍に増え、BPS(1株当たり純資産)は10期で約1.9倍。自己資本比率は70.4%です
- 警戒点 2026年3月期は営業利益が23.6%減。2027年3月期の予想利益と予想配当には、保有株式の売却による一時的な利益が含まれます
- 隊長のスタンス 👀 警戒監視(2026年10月9日時点・未保有)
🐼 チャートで現在地を確認
パン隊員の確認
「TYKは長い時間軸と短い時間軸で見え方が違う銘柄。月足で大きな流れを見てから、日足・時間足で直近の位置を確認していこう。」
月足:長期でどの位置にいるか
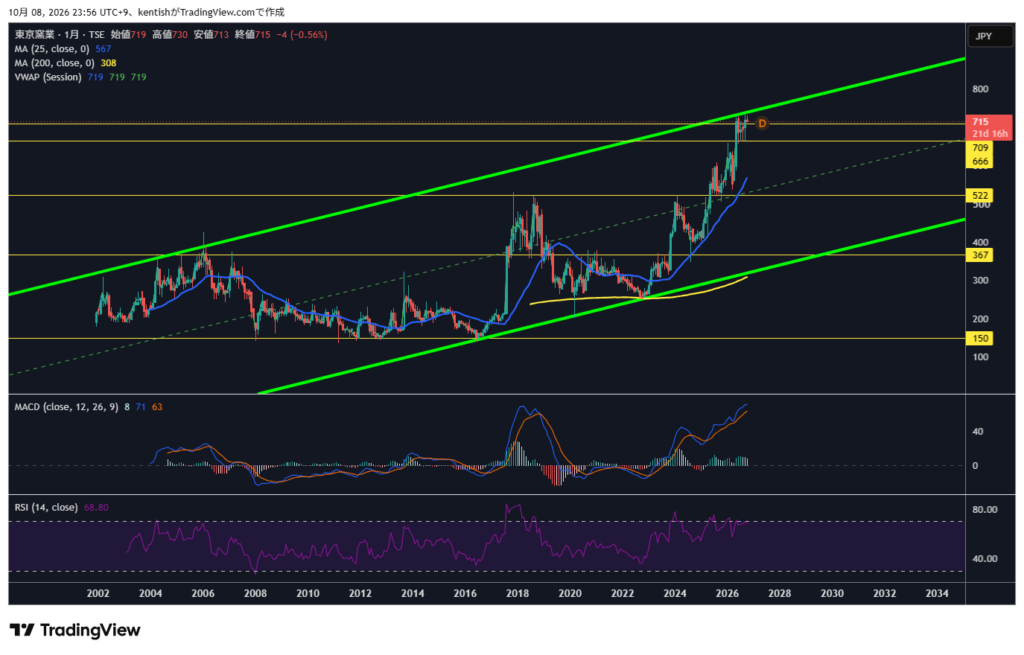
パン隊員の確認
「ここは長期の流れを見る月足。今の株価が、隊長が引いた線の中でどのあたりにいるかに注目だよ。」
日足:直近の値動きと価格帯
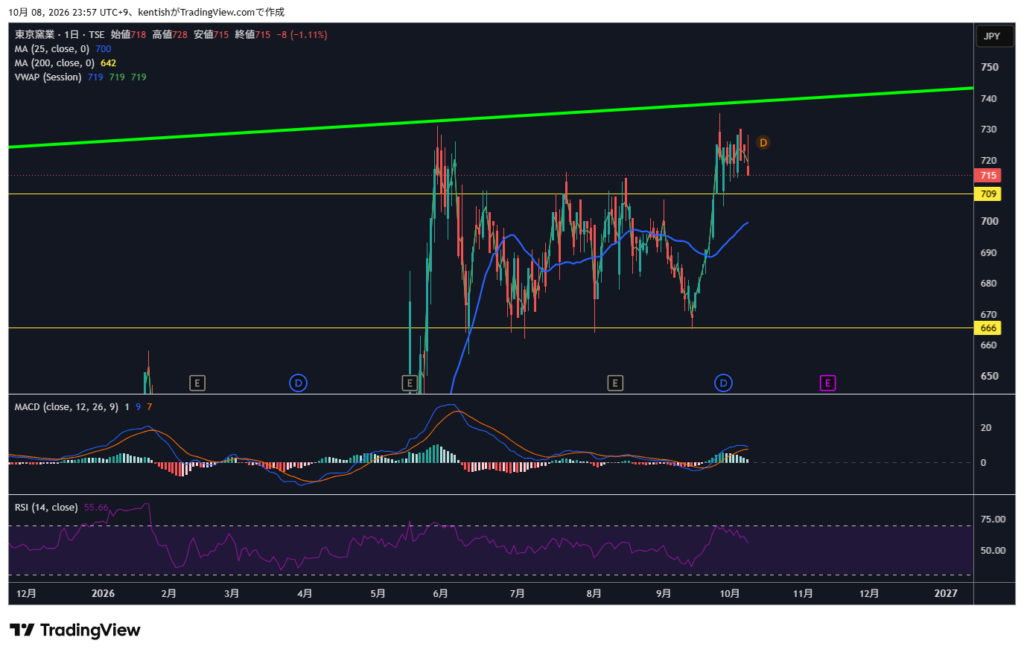
パン隊員の確認
「ここは直近数か月の動きを見る日足。株価が行き来してきた価格帯の上と下に注目だよ。」
4時間足・1時間足:短期の勢い
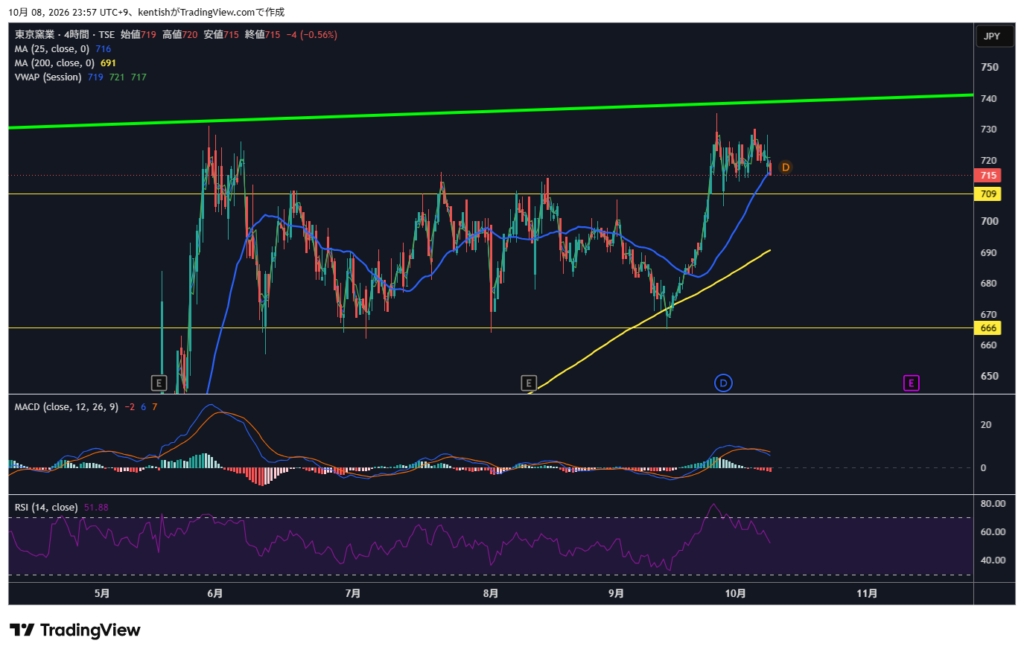
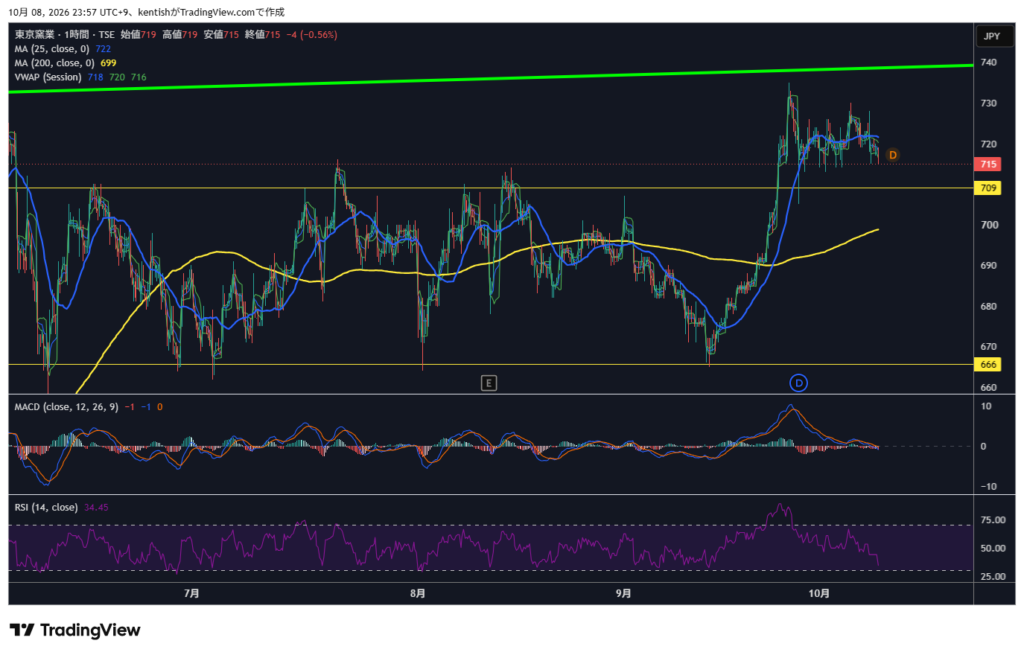
パン隊員の確認
「ここは短期の勢いを見る4時間足と1時間足。高値を付けたあとの値動きの強さに注目だよ。」
隊長が見ているポイント
「月足、日足、4時間足、1時間足、どれを見ても今の株価では買おうと思える位置にいません。」
チャートの線やチャネルは隊長が引いたものです。その価格で止まる・反発することを示すものではありません。チャートの数値は2026年10月8日の保存時点のものです。AI調査班によるチャートの確認は、記事の後半にまとめています。
🚒 隊長はどう考えた?
発見のきっかけは「ツルハシ銘柄」探し
🔥 隊長の本音
「もともとはChatGPTと一緒に、半導体産業を間接的に支える「ピッケル銘柄(つるはし銘柄)」を探していて、耐火物・セラミックス技術を持つTYKが候補として挙がったことがきっかけです。」
当時ChatGPTは、ファインセラミックスや電子部品の焼成用セッター(焼き物を焼くときに載せる板)などの素材技術から、「製造工程を間接的に支える企業」としての成長可能性を挙げていました。消耗品として交換される需要や、半導体市場の拡大による成長という見立てです。これは確認済みの事実ではなく、当初の投資仮説です。
AI調査班の確認:TYKの中期経営計画には「半導体関連セラミックス」という製品区分が明記され、公式サイトにも「電気・電子機器(半導体)」の区分があります。一方で、半導体製造工程での具体的な採用実績・売上規模・利益貢献は、今回確認した一次資料では確認できていません。この記事では、TYKを半導体関連株としては紹介しません。
隊長本人の判断
「裏付けがしっかりしていないということなので、半導体とはあまり関連していない立ち位置で考えます。」
調べて見えてきたのは、現金の多さ
🔥 隊長の本音
「その後、ネットキャッシュの豊富さと、配当利回り4%超に魅力を感じました。」
「ネットキャッシュ自体が多いことは良いですが、結局はお金があっても、正しい企業発展への使い道をするかを注視していきたいです。」
保有状況
隊長本人の判断
「現在は未保有で、👀警戒監視としています。」
🔍 もっと詳しく企業を調べる
ここから先は、AI調査班が決算短信・有価証券報告書・会社公式IRなどの一次資料をもとに確認した内容です。
TYKはどんな会社?製鉄所を支える耐火物メーカー
TYKは、製鉄所で使われる耐火物(高温に耐える材料)をつくる会社です。1947年に東京窯業として創立し、東京証券取引所スタンダード市場に上場しています。2026年10月14日には、名古屋証券取引所メイン市場にも重複上場する予定です。
- 主力製品:溶けた鋼を型に流し込む連続鋳造用のノズル・ストッパー、取鍋の内張りれんが、溶鋼にガスを吹き込むポーラスプラグ(会社は「圧倒的なシェア」と説明)、転炉の底吹きプラグ、高炉用のカーボンれんがなど
- 新素材事業:ファインセラミックス、電子部品の焼成用部材、水素センサー、蓄熱体など。売上規模は開示されていません
- 主要顧客:2026年3月期は日本製鉄が売上の10.9%(34.46億円)。製品構成の上で鉄鋼関連のシェアが高いことを、会社自身がリスクとして挙げています
| 地域(セグメント) | 2026年3月期 |
|---|---|
| 日本 | 売上 217.3億円 利益 30.9億円 |
| 北米 | 売上 40.7億円 利益 2.9億円 |
| ヨーロッパ | 売上 45.2億円 利益 4.0億円 |
| アジア | 売上 8.3億円 利益 0.7億円 |
ネットキャッシュはいくら? 現金の大きさを確かめる
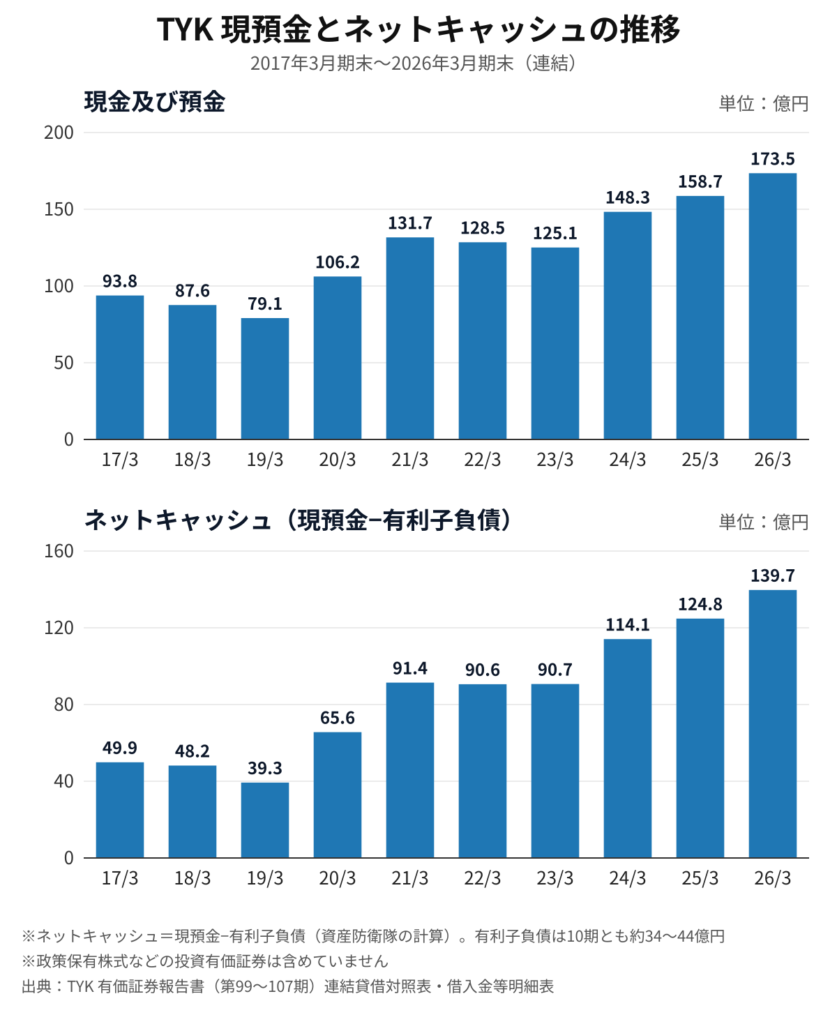
ここを見る:ネットキャッシュは2019年3月期の39.3億円から、2026年3月期には139.7億円まで増えました。有利子負債(主に短期借入金)は10期とも約34〜44億円でほとんど変わらず、増えたのは現預金の方です。一時的な増加ではなく、積み上がってきた現金です。
ペン隊員の疑問・解説
「ネットキャッシュは「現金から借金を引いた、手元に残るお金」のこと。時価総額の44%ということは、株価の4割強が手元の現金の分、という見方ができます。ただし、その現金を会社がどう使うかは別の話です。」
2つの計算:A(現預金だけ)とB(株式も含める)
| 項目(2026年3月期末・連結) | 金額 |
|---|---|
| ① 現金及び預金 | 173.5億円 |
| (参考)現金及び現金同等物 | 143.2億円 |
| ② 有利子負債(短期借入金ほか) | 33.9億円 |
| A:ネットキャッシュ(①−②) | 139.7億円 |
| Aの時価総額に対する割合 | 44.0% |
| ③ 国債等(満期保有目的) | 2.0億円 |
| ④ 上場株式(税金分を差し引いた試算) | 134.0億円 |
| B:A+③+④(参考値) | 275.7億円 |
| Bの時価総額に対する割合 | 86.8% |
- 現預金173.5億円のうち、親会社(TYK単体)が持っているのは79.4億円。残りの約94億円は子会社にあり、他の株主(非支配株主)がいる子会社も含まれます。全額が親会社の株主の取り分ではありません
- 退職給付に係る負債15.6億円、役員退職慰労引当金10.1億円は、有利子負債には含めていません
- Bは、政策保有株式を売ったと仮定した参考値です。この記事の判断材料は、Aを基本にします
政策保有株式は「現金に近い」のか
隊長本人の判断
「政策保有株式は現金に近い資産と評価しますし、インフレ局面ではプラスと考えています。」
AI調査班が、政策保有株式の性質を一次資料で確認しました。
| 確認した点 | 内容 |
|---|---|
| 規模 | 上場62銘柄・162.1億円、非上場8銘柄(提出会社)。純投資目的の株式はなし |
| 主な銘柄 | みずほFG 28.5億円 大同特殊鋼 19.1億円 あいちFG 16.1億円 十六FG 14.7億円 東北特殊鋼 13.4億円 |
| 保有の目的と方針 | 取引関係・協力関係の維持、安定的な資金調達など。縮減の方針は記載なし(毎年取締役会で検証) |
| 持ち合い | 大同特殊鋼・東北特殊鋼・岡谷鋼機・日本製鋼所・中部鋼鈑などは、TYKの株式も保有 |
- 流動性:上位銘柄は市場で売買できる株式ですが、取引関係の維持が目的のため、会社が売る方針は示されていません
- 税金:含み益は109.3億円。売却すれば約33億円の税負担がかかる計算です(法定実効税率30.5%で一律と仮定)
- 株価変動:投資有価証券は2026年3月末の176.0億円から、6月末には229.9億円へ増えました(主に時価の上昇)。下がる局面もあります
- 例外:東北特殊鋼の株式は、大同特殊鋼による完全子会社化にともなって売却される予定で、会社は売却益20.97億円を見込んでいます
ここまでがAI調査班の確認です。政策保有株式は、すぐに自由に使える現金と同じではありません。隊長の「現金に近い資産」という評価は、こうした制約を前提にした本人の見解です。
企業価値(EV)で見ると
| 指標(株価715円) | 値 |
|---|---|
| EBITDA(2026年3月期) | 45.8億円 (営業利益34.4億円+減価償却費11.3億円) |
| EV①(時価総額+有利子負債−現預金) | 178.0億円 EV/EBITDA 3.9倍 |
| EV②(①+非支配株主持分68.4億円) | 246.4億円 EV/EBITDA 5.4倍 |
| PER(実績/会社予想) | 8.5倍/7.0倍 |
| PBR(2026年3月末の1株純資産) | 0.67倍 |
本業の実力:10期の業績と2026年3月期の減益
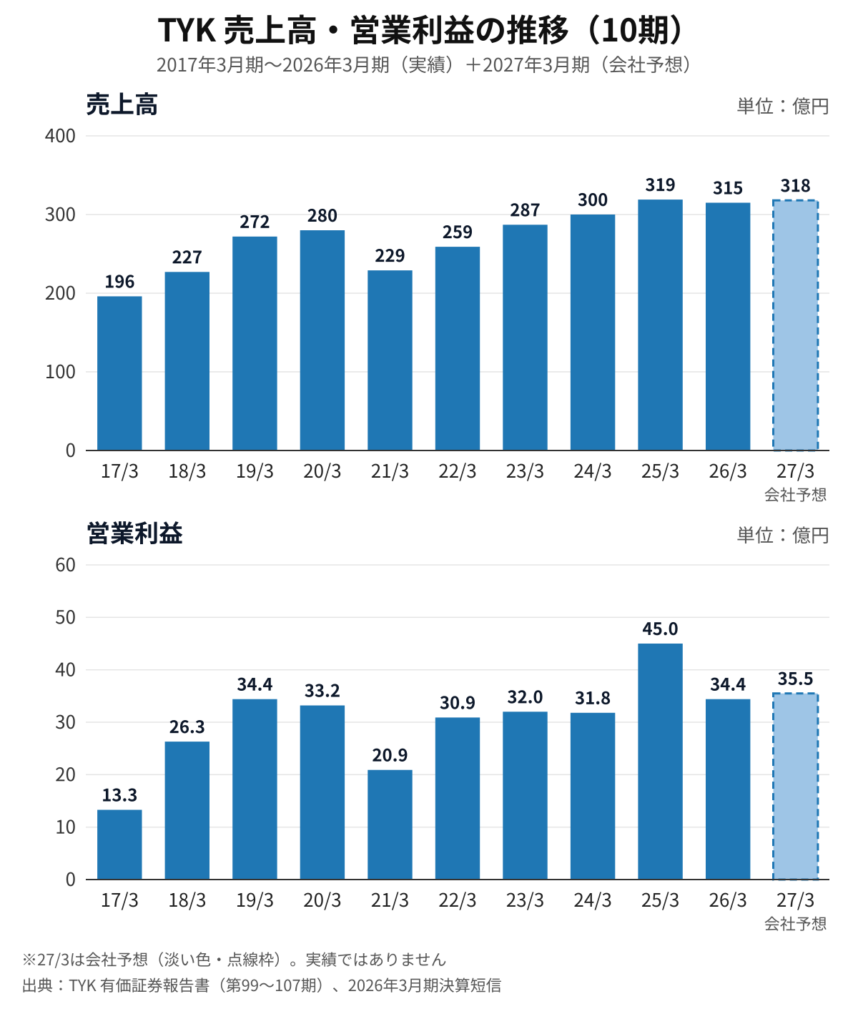
ここを見る:売上高は2017年3月期の196億円から2026年3月期には315億円へ増えました。営業利益は13〜45億円の間で上下していて、2025年3月期の45.0億円が10期で最も高い年でした。
2026年3月期は営業利益が23.6%減
| 項目 | 2025年3月期 → 2026年3月期 |
|---|---|
| 売上高 | 319.3億円 → 314.8億円 (△1.4%) |
| 営業利益 | 45.0億円 → 34.4億円 (△23.6%) |
| 営業利益率 | 14.1% → 10.9% |
| 売上原価率 | 71.4% → 73.6% |
| 販管費 | 46.3億円 → 48.6億円 |
減益の約10.6億円を、AI調査班が分けてみました(単純計算)。
- 約7.0億円:売上総利益率が28.6%から26.4%に下がった影響(作るコストが売上より重くなった)
- 約2.3億円:販管費の増加(給料手当賞与+0.5億円、退職給付費用+0.6億円〈前期は戻し益で軽かった反動〉など)
- 約1.3億円:減収の影響
| 地域 | 売上/利益(前期比) |
|---|---|
| 日本 | +0.8%/△22.1% (利益△8.8億円) |
| 北米 | △12.5%/△33.4% |
| ヨーロッパ | +2.3%/+12.1% |
| アジア | △7.5%/△46.4% |
減益の約8割は日本です。会社の説明は、日本が「販売構成の変化」、北米が「関税政策の影響等」で、具体的な中身や要因ごとの金額は開示されていません。原材料・エネルギー価格の高止まりや円安は経営環境として書かれていますが、それぞれの影響額も示されていません。
2027年3月期第1四半期も、日本は減益
| 2027年3月期 第1四半期 | 金額(前年同期比) |
|---|---|
| 売上高 | 79.5億円 (△3.2%) |
| 営業利益 | 9.0億円 (△17.2%) |
| 日本の売上/利益 | △9.3%/△26.2% |
| 北米・欧州の利益 | +79.1%・+58.3% |
- 一時的と読める点:北米の関税の影響、退職給付費用の反動、前期の利益率14.1%が10期で最も高かったこと(多くの年は10.6〜12.7%)
- 続く可能性がある点:国内の粗鋼生産量の減少、会社が挙げる「同業他社との国内外での激しい価格競争」と原材料価格の変動、日本の減益が第1四半期も続いていること
- 会社の対策:国内では既存の生産設備を更新して「徹底的なコスト圧縮」を進め、米国・インドなどへの展開と新素材分野に注力するとしています
一時的か構造的かは、会社の開示からは断定できません。上の整理はAI調査班によるもので、予測ではありません。
隊長本人の判断
「一時的な減益の可能性もありますが、国内の利益率回復を確認したいです。」
鉄鋼業界への依存と電炉化
| 期 | 国内粗鋼生産量/TYK売上高 |
|---|---|
| 2018年3月期 | 1億483万トン/226.8億円 |
| 2021年3月期 | 約8,280万トン/229.1億円 |
| 2023年3月期 | 8,785万トン/286.8億円 |
| 2026年3月期 | 8,033万トン/314.8億円 |
- 8年で国内粗鋼は約23%減りましたが、TYKの売上は約39%増えました。要因ごとの会社の説明はありません
- 一方、粗鋼が急に減った2021年3月期(コロナ禍)は、売上が18%減、営業利益が37%減。短期の落ち込みには連動しています
高炉と電炉で、使う耐火物はどう違う?
一般的な業界の話として、鉄の作り方には、鉄鉱石から作る「高炉」と、主に鉄スクラップを溶かす「電炉」があります。高炉ルートは高炉・溶けた鉄の運搬・転炉などで、電炉ルートは電気炉で耐火物を使います。そのあとの取鍋・二次精錬・連続鋳造の工程は、どちらのルートにも共通です。
国内では、日本製鉄が八幡・広畑・山口で電炉への転換投資を決め(生産開始は2028〜2029年度)、JFEスチールも倉敷地区で年約200万トンの電炉を2028年に稼働させる計画と報じられています。
- リスク(AI調査班の整理):高炉ルートにしかない工程の耐火物は減る方向です。TYKも高炉用のカーボンれんがを持っています
- 機会(AI調査班の整理):TYKの主力の連続鋳造用ノズル・取鍋用れんが・ポーラスプラグは、両方のルートに共通の工程向けです(転炉の底吹きプラグは電気炉でも使われると会社は説明しています)。会社も中期経営計画で「直接還元鉄を活用した電気炉の不純物除去(二次精錬)技術開発ニーズの高まり」を市場環境に挙げています
- 消耗・交換需要:耐火物は高温の鋼に触れて傷むため、使用量は鋼をつくる量に応じて繰り返し発生します(一般論)。交換需要の比率はTYKの開示にありません
- 開示されていないこと:高炉向けと電炉向けの売上比率、電炉化の影響額
隊長本人の判断
「電炉化はリスクだけでなく機会もあり、長期的に注視したいです。」
新素材事業:2029年3月期の目標と現金の使い道
会社は中期経営計画(2024〜2028年度)で、新素材事業を伸ばして「圧倒的な成長」を目指すとしています。計画期間は2025年3月期〜2029年3月期で、2年が経過しました。
| 項目 | 2029年3月期の目標 |
|---|---|
| 全社 | 売上高440億円以上、営業利益58億円以上、ROE 8%以上、配当性向30%以上 |
| 新素材事業 | 売上の30%・営業利益の45% (金額にすると約132億円・約26億円) |
| 2026年3月期の実績 | 売上高314.8億円、営業利益34.4億円 |
- 新素材事業の現在の売上・利益は開示されていません。そのため、目標との差を数字で示すことはできません
- 全社の営業利益は、目標の58億円まで2026年3月期から約69%の上積みが必要です。達成を前提にした数字ではありません
- 会社は「半導体関連セラミックス」を新素材事業の製品として挙げていますが、成長の前提として示しているのは「セラミックス系電子部品市場の拡大」などです
現金の使い道の計画と、これまでの実績
| 中期経営計画(5年累計) | 計画 |
|---|---|
| 設備投資 | 50億円(耐火物35・新素材15) |
| 戦略投資 | 120億円(インド進出、同業他社の買収、新素材の生産量拡大など) |
| 株主還元 | 50億円(配当性向30%以上) |
| 原資 | 営業CF約190億円+手元現預金約30億円 |
実績として開示されている数字では、有形固定資産の取得による支出が2025年3月期13.5億円、2026年3月期14.8億円でした。ただし、計画の設備投資・戦略投資と範囲が同じとは限らないため、単純な進捗率としては比べられません。買収や新素材への大規模投資を実行したという開示は、今回確認できませんでした。一方、現預金は計画開始前(2024年3月末)の148.3億円から、2026年3月末には173.5億円に増えています。
🔥 隊長の本音
「新素材自体には期待していますが、今後の決算を注視していく必要があると思います。」
「今後ネットキャッシュを上手く使っていくかを、中期計画と決算で予定通りに進んでいるかを見ていきます。」
1株あたりの数字と財務
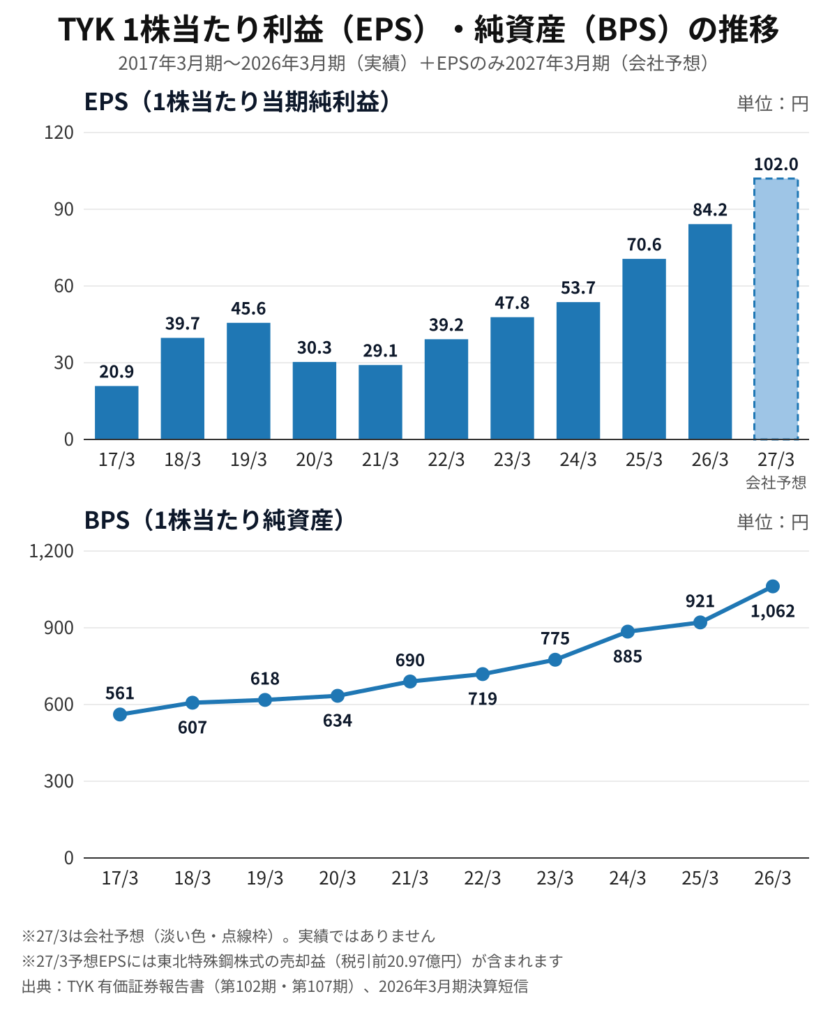
ここを見る:BPSは10期すべてで増え、561円から1,061.72円へ約1.9倍になりました。EPSは上下がありますが、2026年3月期は84.19円。2027年3月期の予想101.95円には、東北特殊鋼株の売却益が含まれます。
自己資本比率は10期とも66〜70%台で、2026年3月期末は70.4%。ROE(自己資本利益率)は8.5%で、中期経営計画の目標(8%以上)の水準にあります。
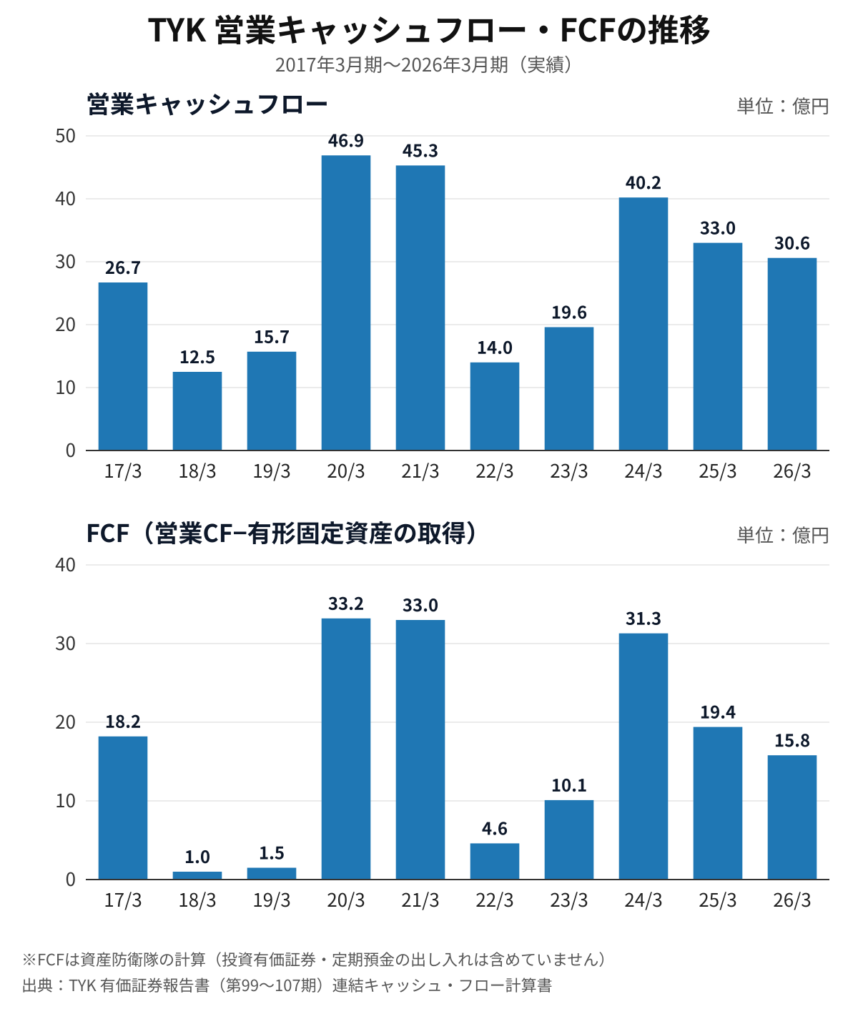
ここを見る:営業キャッシュフローは10期すべてプラスで、設備投資を差し引いたFCFもすべてプラスでした。年による振れは大きく、2018〜2019年3月期と2022年3月期は約1〜5億円でした。
配当と株主還元:一時利益を除くとどうなる?
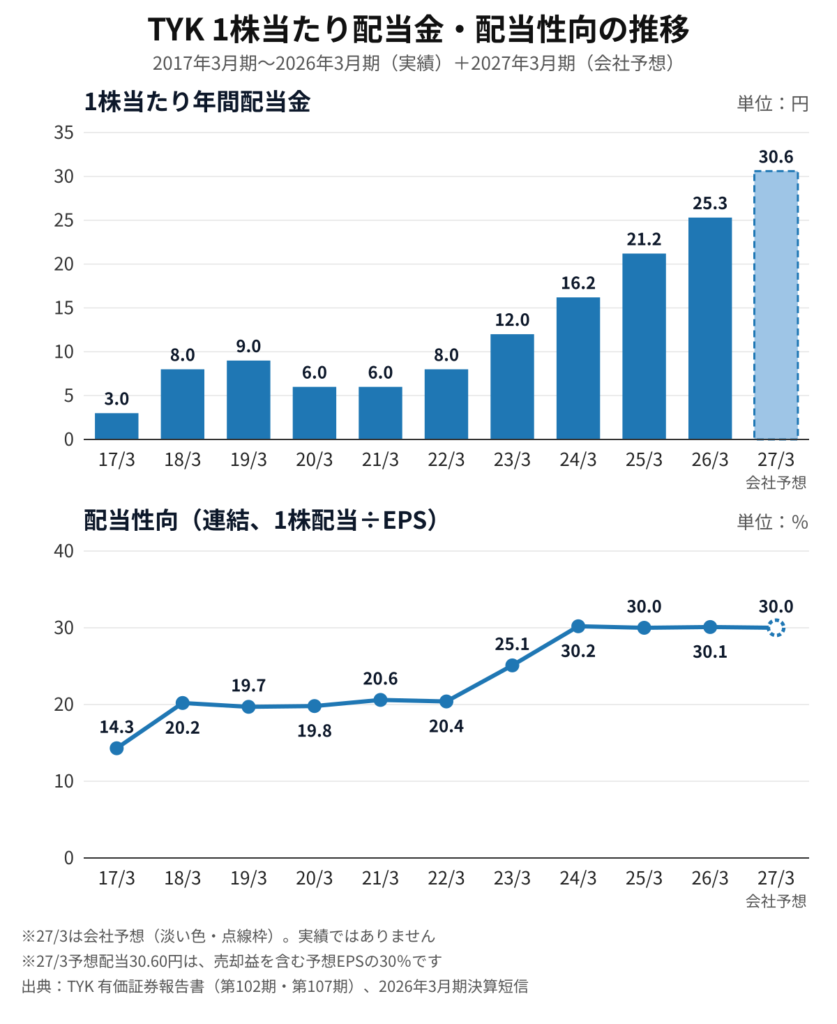
ここを見る:配当は2022年3月期の8円から、2026年3月期には25.3円に増えました。2024年3月期以降は、連結の配当性向がちょうど30%前後です。
隊長本人の判断
「配当は十分持続自体は可能だと思います。」
AI調査班は、一時的な利益を除いた利益水準で、予想配当30.60円を独立に検証しました。2027年3月期の予想純利益45.3億円には、東北特殊鋼株の売却益20.97億円(税引前)が含まれています。
ペン隊員の疑問・解説
「配当性向30%なら、利益が増えた年は配当も増えるよね。じゃあ、株を売った一度きりの利益で増えた分は、次の年も続くの?」
| 利益のシナリオ | EPS 配当(性向30%) |
|---|---|
| 2027年3月期予想から売却益を除く | 69.15円 20.7円 (30.60円を保つには配当性向44.2%) |
| 2026年3月期実績から株式売却益を除く | 65.58円 19.7円 (同46.7%) |
| 売却益を除いた2027年3月期予想に、2026年3月期並みの株式売却益が毎年加わる | 87.77円 26.3円 (同34.9%) |
| 2027年3月期の予想どおり | 101.95円 30.6円 (同30.0%) |
- 一時的な利益を除くと、配当性向30%を当てはめた配当は20円前後になる計算です
- 一方、30.60円の配当総額は約13.6億円で、ネットキャッシュ139.7億円や営業キャッシュフロー約30億円と比べると、資金面では維持できる規模です
- 配当方針は「配当性向30%以上」なので、配当性向を上げて維持することも方針の範囲内です。会社が減配を予定しているという開示はありません。2028年3月期以降の配当予想は、まだ出ていません
- DOE(純資産配当率)を配当方針として採用しているという記載は、有価証券報告書にはありません(会社が開示する純資産配当率は2026年3月期2.6%)
株主優待
| 項目 | 内容 |
|---|---|
| 対象となる株主 | 毎年3月31日の株主名簿に記載された、1,000株(10単元)以上を持つ株主 |
| 優待の内容 | クオカード1,000円相当 |
- 100株では対象になりません。1,000株を株価715円で持つと約71.5万円で、優待の利回りは約0.14%です(資産防衛隊の計算)
- 株主優待は、会社の判断で内容が変更・廃止されることがあります
チャートで見る現在地(AI調査班の確認)
隊長が保存した4枚のチャートから、画像で確認できることを整理しました。将来の値動きを予測するものではありません。
- 月足:株価(10月8日終値715円)は25本移動平均線567円・200本移動平均線308円より上。隊長が引いた上昇チャネル(緑の線)の上側の線の近くにあります。RSIは68.80
- 日足:25日移動平均線700円・200日移動平均線642円より上。6月中旬から9月は、おおむね666円の線と709円の線の間で推移し、9月下旬に709円を上回りました
- 4時間足:株価は25本移動平均線716円とほぼ同じ位置で、200本移動平均線691円より上。RSIは51.88
- 1時間足:株価は25本移動平均線722円を下回り、200本移動平均線699円より上。RSIは34.45
移動平均線・RSIの値は、各チャート画像に表示されている数値です。
- 666円の線:日足・4時間足・1時間足では、6月下旬から9月中旬にかけて、株価が666円付近まで下げてから戻る動きが何度か見られます。ただし、これは過去の値動きの記録で、666円で下げ止まることを示すものではありません
- 666円まで下がった場合:現在の715円から約6.9%の下落です。そのときの予想配当利回りは約4.59%(30.60円÷666円)
- 666円を下回った場合:次の目安として画像で確認できるのは、日足の200日移動平均線642円(凡例の数値。線は日足の表示範囲の外)、月足の25本移動平均線567円、隊長が月足に引いた522円の線です
- 今の株価で見送る技術的な背景:月足では株価が長期の上昇チャネルの上側の線に近く、RSIも高めです。日足では、9月に上抜けた709円の少し上にいます。1時間足では25本移動平均線を下回り、短期の勢いは弱まっています
ここに書いたのは画像から読み取れる事実の整理です。隊長の判断ではなく、売買のタイミングを示すものでもありません。
なぜ市場で評価されにくいのか(事実の整理)
- 業績が鉄鋼業界(粗鋼生産量)に左右される「市況産業」であることを、会社自身が認めています
- 豊富な現金の使い道について、中期経営計画以外の具体的な説明が少なく、決算説明資料・説明会もありません
- 政策保有株式が純資産の約3割あり、縮減の方針は示されていません
- 買収への対応方針(買収防衛策)を継続しています
- 2026年3月期のROEは8.5%で、中期経営計画の目標(8%以上)の水準にはあります
これらは一次資料で確認できた事実の整理です。「だから割安」「だから買い」という判断ではありません。
🚨 隊長の現場判断
隊長の現在の現場判断(2026年10月9日時点)
👀 警戒監視
TYKは未保有。企業としては財務基盤と将来性を評価する一方、今の株価はどの時間軸のチャートでも買う位置ではないと判断しています。666円は隊長本人が意識している支持線です(買い推奨価格・目標株価ではありません)。
企業の評価
🔥 隊長の本音
「企業としてはBPSもネットキャッシュもあり、将来性も期待できる企業だと思っています。」
隊長本人の判断
「強みはやはり現金とBPSの右肩上がりです。」
「弱みは、豊富な現金を成長投資に活用できるか不透明なことです。」
財務基盤の強さ(現金・BPS)と、その現金をどう使うかの不確かさ。隊長は、この2つを表と裏のように見ています。会社の資料でも、現預金は増え続けている一方、中期経営計画の戦略投資の実行は今回確認できませんでした。
買う価格の判断
隊長本人の判断
「666円の支持線まで落ちるのであれば、積極的に狙っていきたいです。」
666円は隊長本人が意識する支持線で、AI調査班がその有効性を確かめたものではありません。また、その価格で必ず購入するという意味でもありません。「企業として評価すること」と「どの価格なら買うか」を分けて考えている、というのが隊長の現在の判断です。
今後の追跡ポイント
次の項目を、決算や開示のたびに確認していきます。
| 項目 | 確認する資料 |
|---|---|
| ① 日本セグメントの利益率の回復 | 決算短信(四半期ごと) |
| ② ネットキャッシュと現金の使い道 | 決算短信・有価証券報告書 |
| ③ 中期経営計画の進捗(戦略投資・M&A・インド) | 決算短信・適時開示・中期経営計画 |
| ④ 新素材事業の売上開示と成長 | 有価証券報告書・中期経営計画 |
| ⑤ 粗鋼生産量と電炉化の進み方 | 決算短信・顧客の開示 |
| ⑥ 2027年3月期の配当と2028年3月期の配当予想 | 決算短信・配当予想 |
| ⑦ 東北特殊鋼株の売却益の計上と政策保有株式の方針 | 決算短信・有価証券報告書 |
次回決算:2027年3月期第2四半期決算の発表予定日は、2026年10月9日時点で会社の資料から確認できていません(前年は中間配当を2025年11月14日の取締役会で決議)
主な参考資料
一次資料(会社・公的開示)
- 株式会社TYK「2026年3月期 決算短信〔日本基準〕(連結)」(2026年5月19日)
- 株式会社TYK「2027年3月期 第1四半期決算短信〔日本基準〕(連結)」
- 東京窯業株式会社「第107期 有価証券報告書」(2026年3月期。EDINET 書類管理番号 S100YI3M と照合)
- 東京窯業株式会社「第99期・第101期・第102期・第104期・第106期 有価証券報告書」(2017〜2025年3月期の推移)
- 株式会社TYK「2022年3月期〜2025年3月期 決算短信」(粗鋼生産量の記載)
- 株式会社TYK「中期経営計画 2024〜2028年度」(2023年11月14日)
- 株式会社TYK「名古屋証券取引所メイン市場への重複上場承認」
- 株式会社TYK「製品情報 新素材事業 業界別INDEX」(2026年10月8日確認)
- 株式会社TYK「製品情報 耐火物事業(製鋼プロセスと主な製品)」(2026年10月9日確認)
- 株式会社TYK「株主・投資家情報」
- 大同特殊鋼株式会社 東北特殊鋼株式会社株式に対する公開買付けに関する開示(2026年5月15日)
- 日本製鉄株式会社 ニュースリリース(高炉プロセスから電炉プロセスへの転換投資)(2025年5月30日)
二次資料・市場データ
- Yahoo!ファイナンス「TYK(5363)」(株価・予想配当利回り、2026年10月8日終値)
- EDINET DB「東京窯業株式会社」(主要数値の照合に使用)
- 日刊工業新聞 ニュースイッチ「JFEスチールは倉敷に世界最大級…鉄鋼大手で活用競争が加速、「電炉」の利点と課題」(2025年4月27日)
- TradingView(月足・日足・4時間足・1時間足、隊長が2026年10月8日に保存)
ネットキャッシュ・EV・EBITDA・配当シナリオ・FCFなどは、上記の一次資料の数値をもとにした資産防衛隊の計算です。公式サイト(www.tyk.co.jp)は2026年10月時点でHTTPSの証明書に不具合があったため、主要な数値はEDINETの原本と照合しています。外部サイトの情報は2026年10月8〜9日に確認したものです。
本記事は企業の一次資料を中心にAIを活用して調査・整理し、最終的な評価・チャート分析・所感は隊長本人が行っています。特定銘柄の売買を推奨するものではありません。投資に関する最終判断はご自身の責任で行ってください。免責事項の詳細はこちらをご確認ください。

コメント