愛知時計電機
証券コード:7723|東証プライム・名証プレミア
はかる技術と、つなぐ技術。
💧水道メーター|🔥ガスメーター|📡スマートメーター|🏦自己資本比率74.8%
| 会社名 | 愛知時計電機株式会社 |
| 証券コード | 7723 |
| 市場 | 東証プライム市場・名証プレミア市場 |
| 決算期 | 3月期 |
| 事業内容 | 水道メーター・ガスメーターを中核とする流体計測機器メーカー。スマートメーター・IoTデータサービス(アイチクラウド)にも展開 |
| 公式サイト | https://www.aichitokei.co.jp/ |
愛知時計電機は、水道メーターやガスメーターを作る、1898年創立の計測機器メーカーです。資産防衛隊の「隊長スクリーニング 厳選TOP10」では第10位の企業で、1株当たり純資産(BPS)は年度末ベースで10期連続で増えています。
一方で、2027年3月期は第1四半期に営業赤字となり、通期の営業利益予想も下方修正されました。この記事では、BPS・メーター交換需要・配当と、足踏みする営業利益・製品不具合の両面を、一次資料をもとに見ていきます。
🔥 隊長の本音
BPSが右肩上がりなところは評価できる。
この記事は、AI調査班(一次資料に基づく事実整理)× 隊長本人の判断(🔥・隊長本人の判断・隊長が見ているポイントのラベルで表示)× パン隊員のチャート確認、の3つを分けて構成しています。
30秒でわかる愛知時計電機
【2027年3月期1Q・2026年9月25日終値時点】売上の約8割を水道メーター・ガスメーターなどが占めるメーカー。メーターには法律で有効期間が決められていて、期限ごとに交換されます。
BPS(1株当たり純資産)
3,428円
10年で約2.2倍。年度末ベースで10期連続増加
営業利益(今期予想)
37.3億円
前期47.1億円。7/31に49.6億円から下方修正
予想配当利回り
4.13%
年120円(9/25終値2,909円)
自己資本比率
74.8%
有利子負債は約7億円(2026年3月末)
▼ 隊長が一番評価している指標:BPS
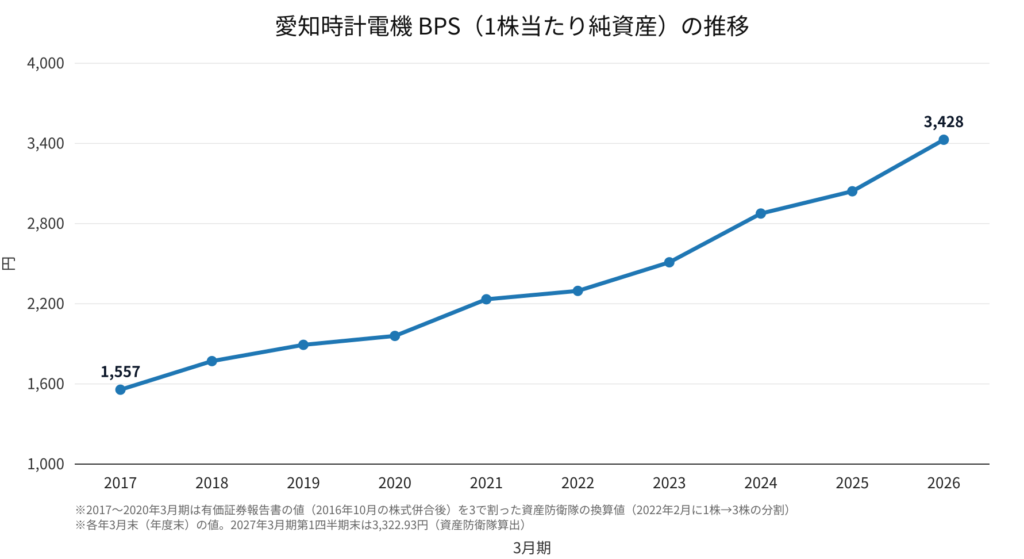
ここを見る:BPSは2017年3月期の1,557円から2026年3月期の3,428円へ。年度末ベースで10年間一度も減らずに、約2.2倍になりました。
🔥 隊長の本音
BPSを一番評価している。EPSが横横でもしっかりと企業自体は成長している。
▼ 隊長が気にしている指標:営業利益
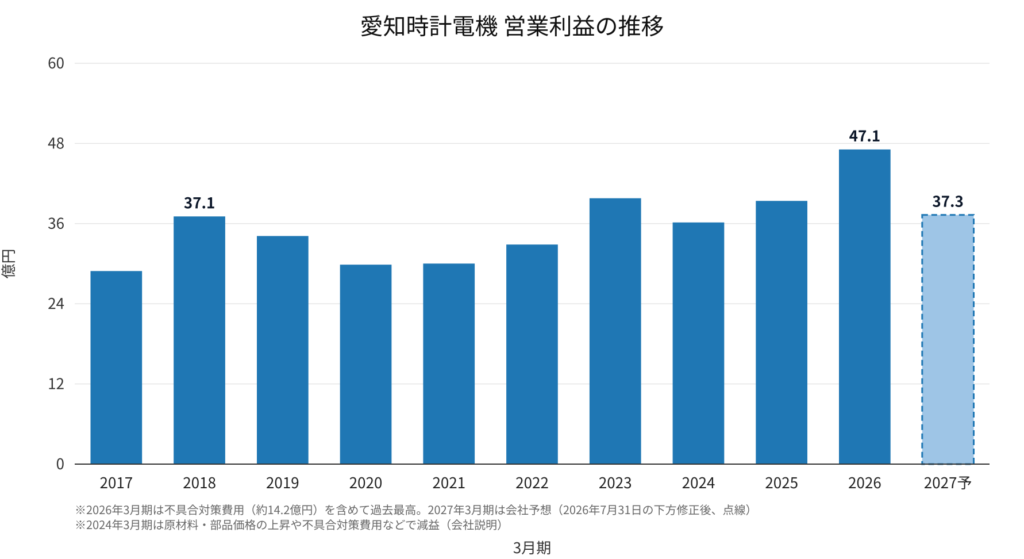
ここを見る:売上は伸びていますが、営業利益は2018年3月期の37.1億円のあと、30〜40億円台を上下しています。2026年3月期は47.1億円と過去最高でしたが、今期の会社予想は37.3億円です。
現在の現場判断
🔍 継続調査
未保有(2026年9月28日時点)。理由は、このあとのチャート分析と「隊長の現在の判断」で、隊長本人の言葉で紹介します。
数字だけを見ると、BPSの積み上がり、厚い財務、約4%の配当利回りなど、評価できる材料があります。それでも隊長は、今は買っていません。この違いが、今回の記事の読みどころです。
チャート分析:隊長の見立てとパン隊員の確認
ここでは、まず隊長本人がTradingViewのチャートを見て話した内容を載せ、そのあとパン隊員がMACD・RSI・移動平均線などのデータで確認します。月足→週足→日足の順です。チャート上の緑・黄・赤の線は、隊長が自分で引いたものです。
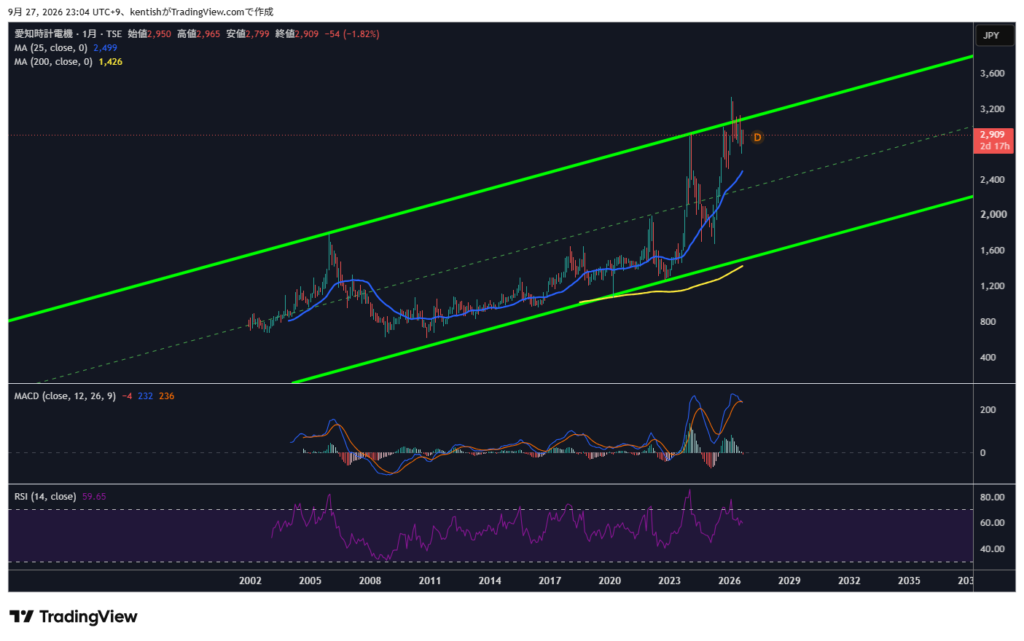
月足:長期の上昇の形とMACDの交差
隊長が見ているポイント
長期では上昇トレンドは評価。ただMACDが完全に下に交差している。支持線の2700円とかさらに下に掘ってもおかしくないテクニカルの形をしていると自分は思っている。
パン隊員の確認
「月足の終値は2,909円。25か月移動平均線(約2,499円)と200か月移動平均線(約1,426円)はどちらも株価の下にあって、長い目で見た上昇の形は続いているよ。MACDはシグナルをわずかに下回ったところで、差は4ほど。どちらの線もゼロより大きく上にあるね。RSI(14)は59.65だよ。」
隊長の「長期では上昇トレンド」は、株価が2本の移動平均線の上にあることと一致します。MACDがシグナルを下回ったことも画像で確認できます。ただし、その差は小さく、両線ともゼロより上の位置です。なお、月足には2,707円の線は描かれていません。
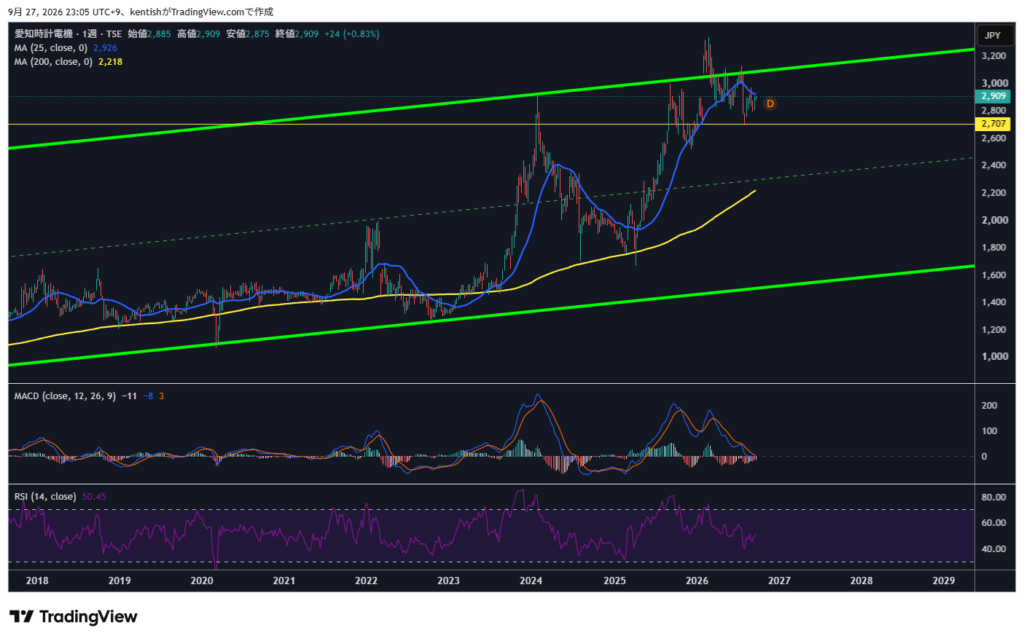
週足:25週線のすぐ下
隊長が見ているポイント
25移動平均線に綺麗に反応して下に落ちてきている。月足でも中期の流れは下とみているので、この価格では自分は買えない。
パン隊員の確認:株価(2,909円)は25週移動平均線(約2,926円)のすぐ下にあり、25週線の向きも下向きになりつつあります。MACDはシグナルの下で、ゼロ付近です。RSI(14)は50.45です。
25週線とMACDの形は、隊長の見方と重なる部分です。一方、200週移動平均線(約2,218円)は右肩上がりで、株価はその上にあります。「中期の流れは下」は隊長本人の見立てで、200週線まで含めると、形は一方向ではありません。
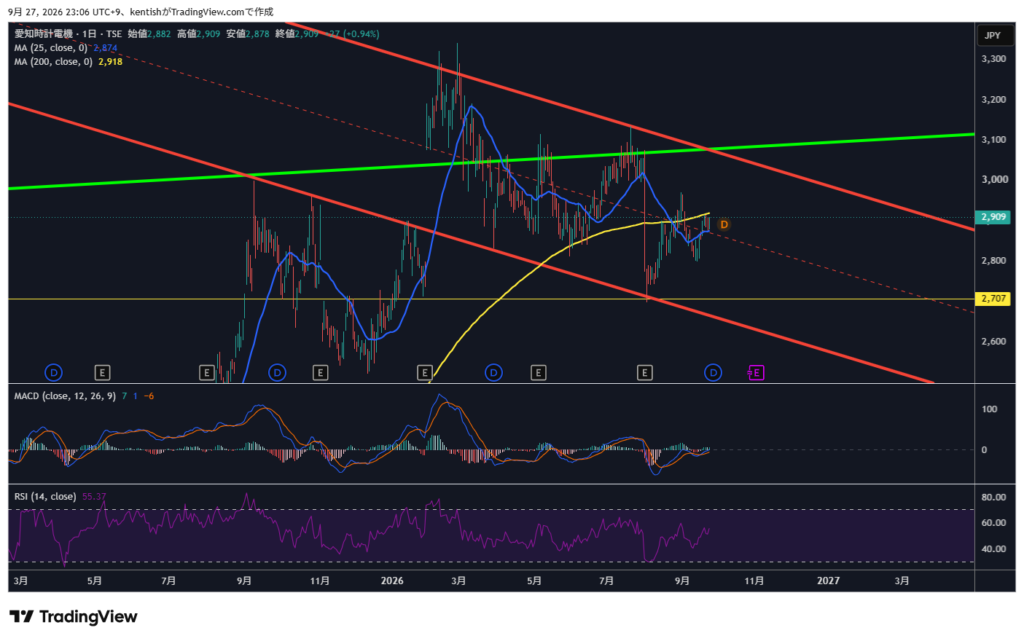
日足:200日線のすぐ下と、切り下がる高値
🔥 隊長の本音
ここでも同じく黄色線の200日移動平均線が蓋をしているように上値を押し付けているイメージがある。
また短期トレンドを赤で表示してみたが、綺麗に短期では下がっている。月足、週足、日足と下げてもおかしくない要素がてんこ盛りすぎて、自分には到底買えるタイミングではない。
パン隊員の確認
「日足の株価2,909円は、200日移動平均線(黄色の曲線、約2,918円)のすぐ下だよ。9月上旬に一度200日線の上まで戻したけど、そこから押し戻されている。高値は2月末の約3,340円から3回続けて切り下がっていて、隊長が引いた赤い線の間で動いているね。一方で、MACDはシグナルの上にあって、RSI(14)は55.37。25日移動平均線(約2,874円)も株価の下にあるよ。」
日足の黄色い線は2本あります。曲線は200日移動平均線、横一直線の線は隊長が引いた2,707円の線です。なお、今回の3枚のチャートには出来高は表示されていません。
隊長が引いた2,707円の線と赤いトレンドライン
週足と日足には、隊長が引いた黄色の水平線(2,707円)があります。日足には、2026年2月末の高値から右下がりに引いた赤い平行線2本と、その中央の破線もあります。
隊長が見ているポイント
2700円でもあまり買おうと思えない。支持線としてもあまり過去にはねているわけではないので、そこまで支持線としては強くなさそう。
隊長が見ているポイント
赤トレンドは短期~中期にかけてみているダウントレンド線。このトレンドを上抜けしていかない限り、上位足でも下降の流れなので、いつ急激に落ちてもおかしくないかな?とみてる
パン隊員の確認:日足では、2025年10〜12月ごろに株価が2,707円の線の上下を行き来し、線より下で推移した時期もあります。この線の近くで下げ止まったのは、7月31日の下方修正の発表後、2026年8月初めの1回です。株価は現在、赤い2本の線の間で動いています。
どちらの線も、今後の値動きを決めるものではありません。ここで整理したのは、隊長が引いた線と現在の株価の位置関係です。
3つを合わせて見ると
| 月足 | 週足 | 日足 | |
|---|---|---|---|
| 株価と25本移動平均線 | 上(約2,499円) | すぐ下(約2,926円) | 上(約2,874円) |
| 株価と200本移動平均線 | 上(約1,426円) | 上(約2,218円) | すぐ下(約2,918円) |
| MACD | シグナルをわずかに下回る | シグナルの下 | シグナルの上 |
| RSI(14) | 59.65 | 50.45 | 55.37 |
| 隊長が引いた線 | 緑の上昇チャネル | 緑のチャネル・黄色の2,707円 | 赤の下降チャネル・緑の線・黄色の2,707円 |
3つの時間軸とも、弱く見える形と、そうでない形の両方があります。月足のMACDの交差、週足の25週線、日足の200日線と切り下がる高値は、弱く見える材料です。一方、200本の移動平均線は3つとも右肩上がりで、日足のMACDはシグナルの上にあります。これは現在の位置関係の整理であり、株価の今後を予測するものではありません。
隊長の現在の判断
チャートと企業の数字の両方を見たうえで、隊長本人は現在の行動を次のように話しています。
隊長本人の判断
保有していない。まだ買う気もそこまでない。他の銘柄の方が魅力を感じる。継続調査レベル。
隊長は現在、愛知時計電機を保有していません。現場判断は🔍継続調査です。🔍継続調査は企業の格付けではなく、「気になるが、まだ判断材料を集めたい」という隊長自身の現在の行動を表します。
隊長本人の現在の行動であり、読者への売買の推奨ではありません。
🔍 もっと詳しく企業を調べる
ここから先は、AI調査班が決算短信・有価証券報告書・決算説明資料などの一次資料で確認した内容です。
愛知時計電機ってどんな会社?
愛知時計電機は1898年に時計メーカーとして創立し、1927年に水道メーター、1950年にガスメーターの製造を始めました。時計事業は1998年に終了し、現在は水道・ガスメーター、各種の流量計、計測・監視システムを作っています。2019年には、メーターのデータを配信するサービス「アイチクラウド」を始めました。
何を売っているか(分野別の売上)
| 分野 | 主な製品 | 2026年3月期の売上 | 構成比 | 前期比 |
|---|---|---|---|---|
| ガス関連機器 | 都市ガス用・LPガス用メーター、圧力機器、クラウドサービス | 274.8億円 | 46.5% | +3.8% |
| 水道関連機器 | 水道メーター、積算熱量計、検針システム | 204.7億円 | 34.6% | +8.6% |
| 計装 | 官公庁向けの電磁流量計・水位計・監視制御システム(施工・メンテナンス含む) | 84.0億円 | 14.2% | +34.1% |
| 民需センサー・システム | 超音波流量計、小型流量センサー | 27.1億円 | 4.6% | +2.9% |
誰に売っているか(顧客と設置件数)
| 市場 | 主な顧客 | メーターの設置件数 |
|---|---|---|
| 都市ガス | 都市ガス会社 約190社 | 約3,200万件 |
| LPガス | LPガス会社 約16,000社 | 約2,200万件 |
| 水道 | 水道事業体 約1,700事業体、建築設備会社・管理会社 | 約5,900万件 |
海外売上は39.6億円(2026年3月期、売上の6.7%)です。北米向け水道メーターや欧米向け流量センサーが伸びた一方、中国については会社が「景気の影響によりガスメーター、水道メーターともに苦戦」と説明しています。
最新決算:1Qの営業赤字と通期の下方修正
2027年3月期 第1四半期決算CHECK
売上高
137.8億円
前年同期比+10.1%(1Qとして過去最高)
営業損益
△7.4億円
前年同期は+8.4億円
売上総利益率
20.8%
前年同期は23.5%
通期営業利益予想
37.3億円
7/31に49.6億円から修正
| 分野 | 1Q売上 | 前年同期比 |
|---|---|---|
| ガス関連機器 | 74.8億円 | +12.6% |
| 水道関連機器 | 47.8億円 | +2.9% |
| 民需センサー・システム | 7.3億円 | +18.6% |
| 計装 | 7.8億円 | +30.0% |
売上は、すべての分野で前年同期を上回りました。会社は、家庭用LPガスメーターが「更新需要の回復期」にあること、国内の都市ガスでスマートメーターへの切り替えが進んだこと、中国・台湾向けの都市ガスメーターが増えたことを挙げています。
営業利益はなぜ悪化したのか(会社の説明)
会社は、利益が悪化した理由として次の3つを挙げています。
| 会社が挙げた要因 | 数字で確認できること |
|---|---|
| 一部製品の不具合対策費用の追加計上(製品保証引当金繰入額として、販売費及び一般管理費に計上) | 販管費は21.0億円→36.0億円(+15.0億円)。製品保証引当金の残高は3月末11.3億円→6月末24.2億円 |
| 原材料・部品調達価格の上昇 | 売上総利益率は23.5%→20.8%(要因ごとの金額は開示されていない) |
| 売上製品構成の変化 | 同上 |
通期予想は、売上高604.8億円を据え置き、利益だけを引き下げました。会社は理由を「一部製品の不具合対策費用を製品保証引当金繰入額として販売費及び一般管理費に追加計上したため」と説明しています。また、不具合対策費用を除けば、1Qの売上高・各利益は計画を上回って推移しているとしています。
| 項目 | 前回予想(5月8日) | 修正後(7月31日) |
|---|---|---|
| 売上高 | 604.8億円 | 604.8億円 |
| 営業利益 | 49.6億円 | 37.3億円 |
| 経常利益 | 53.2億円 | 40.7億円 |
| 親会社株主に帰属する当期純利益 | 46.1億円 | 35.7億円 |
| 1株当たり当期純利益 | 300.49円 | 232.70円 |
| 年間配当 | 120円 | 120円(変更なし) |
🔥 隊長の本音
原因をしっかり見ていきたい。また売上高は上がっているが、営業利益が横ばいになってきているのは少し気になる。
10年間の業績:売上は伸び、営業利益は足踏み
売上高
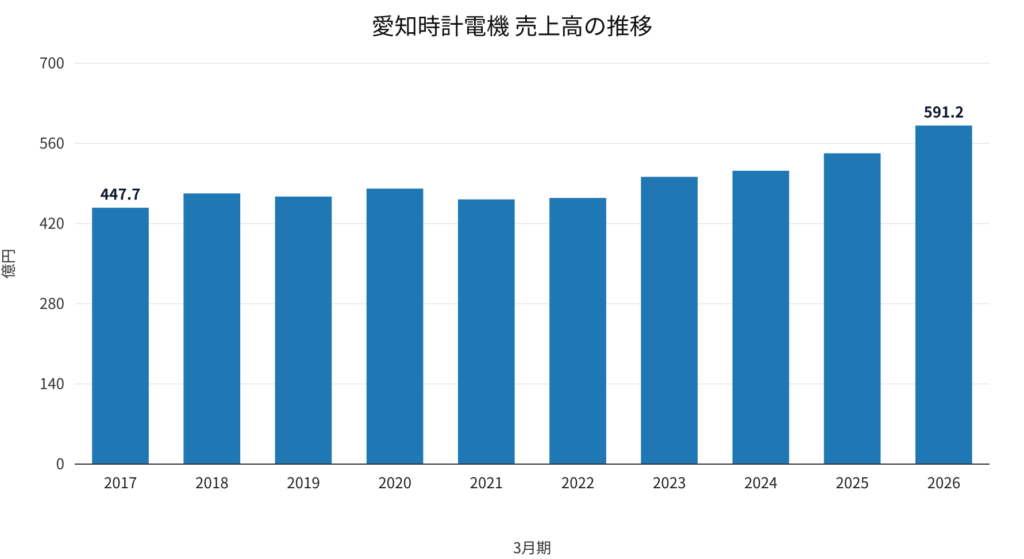
ここを見る:売上高は447.7億円から591.2億円へ、10年で約1.32倍。2023年3月期から4期続けて増収です。
営業利益は、前半の「30秒でわかる」のグラフの通り、2018年3月期の37.1億円のあと30〜40億円台で上下してきました。2026年3月期は不具合対策費用(約14.2億円)を含めても47.1億円と過去最高でしたが、2027年3月期の会社予想は37.3億円で、2018年3月期とほぼ同じ水準です。
EPSの推移
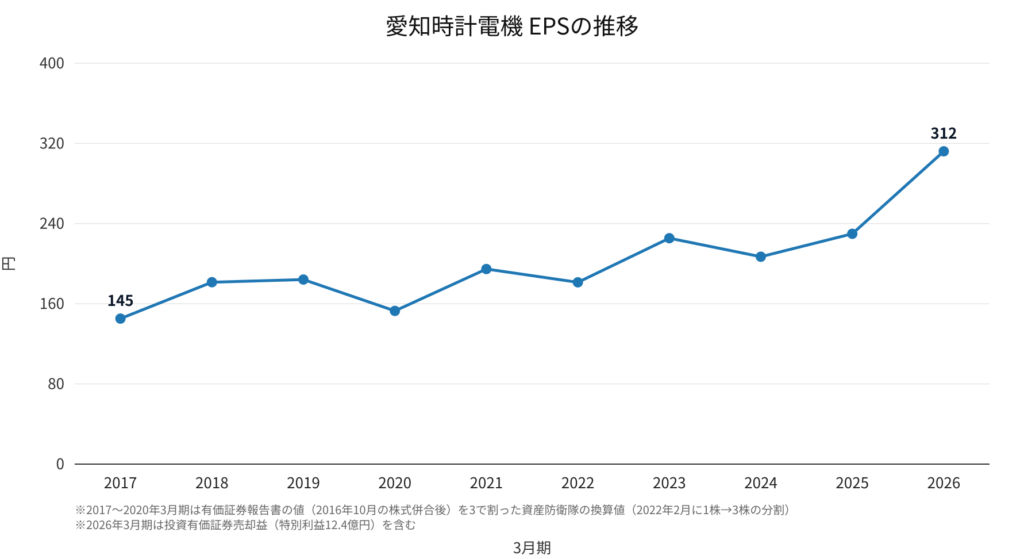
ここを見る:EPSは2018〜2025年3月期に150〜230円台を上下し、2026年3月期に312.16円へ上がりました。
2026年3月期のEPSには、政策保有株式の売却による投資有価証券売却益(特別利益12.42億円)が含まれます。2027年3月期の会社予想は232.70円です。なお、同社は2016年10月に10株→1株の株式併合、2022年2月に1株→3株の株式分割を行っています。グラフの2017〜2020年3月期は、資産防衛隊が現在の株数に合わせて換算した値です。
BPSと財務:会社の中身はどう積み上がったか
BPSの推移は、前半の「30秒でわかる」のグラフの通りです。10年間で約2.2倍になり、年度末ベースでは一度も減っていません。
| 時点 | BPS | 純資産 | 自己資本比率 |
|---|---|---|---|
| 2017年3月末 | 1,557.10円※ | 243.4億円 | 50.0% |
| 2020年3月末 | 1,959.33円※ | 303.2億円 | 57.6% |
| 2023年3月末 | 2,510.14円 | 384.0億円 | 68.2% |
| 2025年3月末 | 3,041.74円 | 467.9億円 | 74.6% |
| 2026年3月末 | 3,427.51円 | 525.8億円 | 74.8% |
| 2026年6月末(1Q末) | 3,322.93円(資産防衛隊算出) | 509.8億円 | 76.6% |
2026年3月期の純資産は57.9億円増えました。内訳は、利益の積み上げ(純利益から配当を引いた分)が約34.9億円で約6割、保有株式の値上がりによる評価差額(約14.2億円)と退職給付の調整(約10.1億円)が約4割です。2027年3月期1Q末は、配当の支払いと四半期の赤字で、BPSは3月末より減りました。
| 項目 | 2026年3月末 |
|---|---|
| 現金及び預金 | 91.7億円 |
| 有価証券 | 20.0億円 |
| 借入金(短期・長期) | 約7.0億円 |
| 投資有価証券 | 108.5億円 |
有利子負債は約7億円で、実質無借金です。2022年3月期には長期借入金50億円を返済しています。一方、会社は、時価のある有価証券(帳簿価額ベースで122.0億円、総資産の17.4%)や退職給付信託を持っているため、株価が大きく下がると自己資本比率の低下などにつながる可能性があると、有価証券報告書に記載しています。
メーター交換需要:有効期間の制度と需要の波
取引や料金の計算に使うメーターは、検定に合格し、有効期間内のものでなければ使えません(計量法第16条)。有効期間は、水道メーターが8年、ガスメーターが10年(種類により7年)です。
ペン隊員の解説
「メーターには“有効期限”があるんだ。期限が過ぎたメーターの数字では料金を計算できないから、期限が来る前に新しいメーターに取り替えるんだよ。誰が交換するかは法律では決まっていないけど、ガスや水道の親メーターは、一般にガス会社や水道事業体が管理しているよ。」
交換の周期があるといっても、毎年の需要が同じとは限りません。会社は家庭用LPガスメーターについて、次のように説明してきました。
| 決算期 | 会社の説明(決算短信・決算説明資料) |
|---|---|
| 2024年3月期 | 家庭用プロパンガスメーターの需要減をIoT関連製品がカバー |
| 2025年3月期 | 家庭用プロパンガスメーターが引き続き取替需要の下降期 |
| 2026年3月期 | 家庭用LPガスメーターの更新需要が回復期に入った |
| 2027年3月期(予想) | 引き続き家庭用LPガスメーターの更新需要が増加する見込み |
国も、有効期間の見直しを検討しています。経済産業省の資料(2025年2月)によると、水道メーターの有効期間は2000年度の審議で「延長は困難」とされましたが、その後の検討会では、検定満了品のデータを集めて「メーター種に応じた見直しについても検討」するとしています。結論はまだ出ていません。
🔥 隊長の本音
メーター関係は定期的に交換が必要かつ、固定の収益があるのは強み。
現在確認できる事実:会社の説明では、交換需要には下降期と回復期があります。交換の周期は、毎年の売上や利益が一定になることを保証するものではありません。
スマートメーターとアイチクラウド:数字で確認できること
スマートメーターは、使用量などのデータを通信で送れるメーターです。同社はこのデータをクラウドに集めてガス会社や水道事業体に届ける「アイチクラウド」を、2019年9月から運用しています。
ペン隊員の解説
「スマートメーターなら、メーターを見に行かなくても使用量がわかるんだ。ガス漏れや水漏れのような異常があったときに、すぐにメールでお知らせすることもできるよ。」
クラウド接続数(累計)
155万台突破
2026年3月末時点
中期経営計画の目標
200万台
2027年3月末までに
スマート化の普及率(会社推計)
LPガス約70%
都市ガス約15%
LPガスではスマート化が先に進み、アイチクラウドの拡大をけん引してきました。都市ガスでは2025年1月にデータ配信サービスを始め、会社は「当社サービス採用に向けた動きが一部で本格化」と説明しています。水道は実証実験の段階で、2026年2月と4月に水道スマートメーターの実証実験の協定を結んだと発表しています。
一方、アイチクラウドなどのサービス別の売上や利益は開示されていません。スマート化がどれだけ利益につながっているかは、現時点の資料では数字で確認できません。
🔥 隊長の本音
期待はしているが、実際の数値で確認出来てから評価はしたい。
製品不具合:2つの事案と会社の対応
| 時期 | 対象 | 内容と会社の対応 | 費用 |
|---|---|---|---|
| 2024年3月期(2024年5月17日に公表) | 家庭用超音波メーター(都市ガス用、型式US)。2023年6〜10月製造の49,442台 | 部品の組付け不良で、設置時に気密性が確保できず起動しない不具合。検定有効期間(10年)の安全確保のため、対象全台を交換 | 2024年3月期に計上(金額は非開示) |
| 2026年3月期〜(2026年7月31日に通期予想を修正) | 業務用LPガスメーター(一部部品) | 部品の不具合で電池電圧が低下し、警告が表示される事象。会社は「ガス漏れ等の保安上の問題はありません」としたうえで、検定有効期限前に全数を前倒しで交換 | 2026年3月期に不具合対策費用約14.2億円。2027年3月期1Qに追加計上 |
2つの事案は、製品(都市ガス用の家庭用メーターと、LPガスの業務用メーター)も不具合の内容も異なり、同じ不具合が再発したものではありません。ただし、数年の間に別の製品で不具合対策費用が発生していることは事実です。
不具合対策の費用は「製品保証引当金」として計上されています。2026年3月期の有価証券報告書では、この引当金の見積りが監査上の主要な検討事項(KAM)とされ、会社も「追加計上又は戻入が必要となる可能性」があると記載しています。
🔥 隊長の本音
今後同じようなことが繰り返されるなら、注意が必要。
設備投資と資本効率:本社工場建て替えと中期経営計画
| 3月期 | 設備投資 | 減価償却費 | 研究開発費 |
|---|---|---|---|
| 2023年 | 8.5億円 | 10.3億円 | 11.7億円 |
| 2024年 | 15.4億円 | 11.0億円 | 13.8億円 |
| 2025年 | 17.2億円 | 10.5億円 | 13.0億円 |
| 2026年 | 24.3億円 | 10.9億円 | 12.9億円 |
| 2027年(計画) | 50.0億円 | 14.0億円 | 14.8億円 |
設備投資は、2027年3月期に50億円を計画しています。会社は「本社工場リニューアル」に着手するほか、水道メーター・ガスメーターの生産能力増強や合理化を進めるとしています。本社工場の建て替えは延べ床面積が約30%増え、8年間で総額約150億円の投資になる見込みで、必要に応じて借入れも検討すると説明しています(2025年5月9日開示)。
| 項目 | 中期経営計画2026の目標(2027年3月期) | 2026年3月期 実績 | 2027年3月期 会社予想 |
|---|---|---|---|
| 売上高 | 600億円 | 591億円 | 604.8億円 |
| 経常利益 | 50億円 | 52億円 | 40.7億円 |
| 当期純利益 | 37億円 | 48億円 | 35.7億円 |
| ROE | 8.0% | 9.7% | 目標を下回る見通し(会社) |
会社は株主資本コストを7〜8%程度と想定し、PBRを「ROE×PER」と捉えて、ROE8%の回復とPERの適正化を目指すとしています。2026年3月期のROEは9.7%でしたが、2027年3月期は不具合対策費用の追加計上により、経常利益・純利益・ROEが中期経営計画の目標を下回る見通しだと説明しています。
🔥 隊長の本音
資金をちゃんと利益に変えられるかを重視したい
政策保有株式
同社は、取引先の株式(政策保有株式)を保有しています。2026年3月末で上場33銘柄・101.97億円、非上場37銘柄・4.86億円で、会社によると連結純資産に対する比率は20.3%です。主な保有先は、東邦瓦斯・東京瓦斯・西部ガスホールディングスなどの顧客企業です。
会社は中期経営計画で「早期に連結純資産比率20%未満」を目指すとしており、2026年3月期には上場7銘柄を約16.1億円で一部売却しました。株価の上昇もあり、比率は20%をわずかに上回っています。なお、2025年の定時株主総会では、個人株主から政策保有株式の全売却などを求める株主提案が出され、否決されています。
🔥 隊長の本音
そこまでは見れていない。
株主還元:配当性向40%目標と「普通配当」の見方
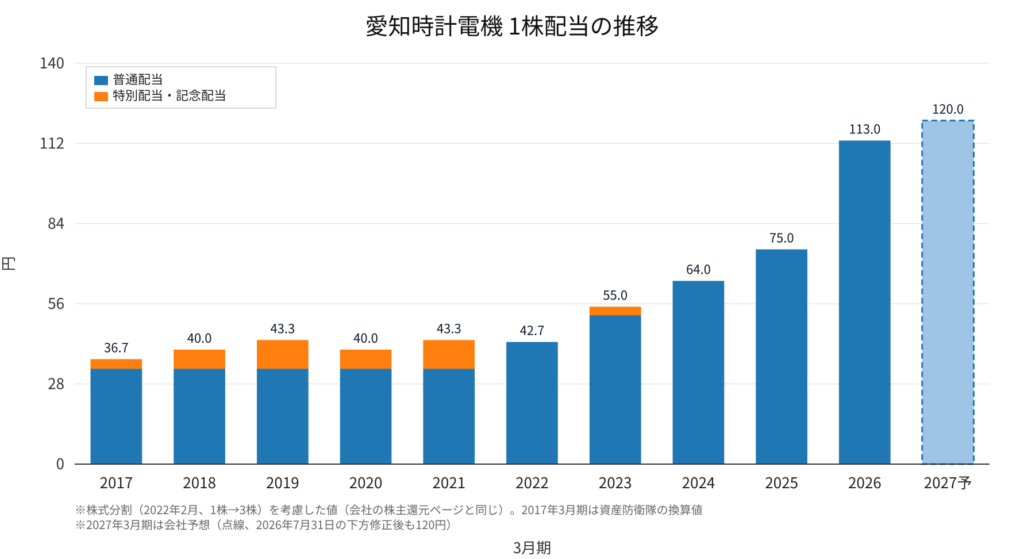
ここを見る:青が普通配当、オレンジが特別配当・記念配当です。普通配当は2021年3月期まで33.3円で横ばいでしたが、2022年3月期から毎年増えています。
| 3月期 | 普通配当 | 特別配当・記念配当 | 年間合計 | 配当性向(連結) |
|---|---|---|---|---|
| 2018年 | 33.3円 | 特別6.7円 | 40.0円 | 22.0% |
| 2019年 | 33.3円 | 記念3.3円・特別6.7円 | 43.3円 | 23.5% |
| 2020年 | 33.3円 | 特別6.7円 | 40.0円 | 26.2% |
| 2021年 | 33.3円 | 特別10.0円 | 43.3円 | 22.3% |
| 2022年 | 42.7円 | — | 42.7円 | 23.5% |
| 2023年 | 52.0円 | 記念3.0円 | 55.0円 | 24.4% |
| 2024年 | 64.0円 | — | 64.0円 | 30.9% |
| 2025年 | 75.0円 | — | 75.0円 | 32.6% |
| 2026年 | 113.0円 | — | 113.0円 | 36.2% |
| 2027年(会社予想) | 120.0円 | — | 120.0円 | 51.6% |
「連続増配」は、基準によって年数が変わります。普通配当では、2022年3月期から2026年3月期まで5期連続の増配です(2027年3月期の会社予想を含めると6期)。特別配当・記念配当を含む年間合計では、2020年3月期と2022年3月期に前の期を下回っています。
会社の方針は「安定配当を継続しつつ、財務および投資計画などを勘案した上で、業績に応じて株主還元を行う」というものです。中期経営計画2026では、計画期間中(2025〜2027年3月期)に配当性向を40%へ引き上げることを目指しています。2027年3月期は利益予想を下方修正したあとも年間120円の予想を変えておらず、会社が示す予想配当性向は51.6%です。
隊長本人の判断
利回り4%は魅力的だが、TOP10の他の企業を比べるとまずは違う企業を買っていきたい。
配当の将来の維持・増加を保証するものではありません。
現在の株価水準
| 項目 | 値 |
|---|---|
| 株価(2026年9月25日終値) | 2,909円 |
| 予想PER(会社予想EPS 232.70円) | 12.50倍 |
| PBR(2026年3月期末BPS 3,427.51円) | 0.85倍 |
| PBR(2027年3月期1Q末BPS 3,322.93円) | 0.88倍 |
| 予想配当利回り(年120円) | 4.13% |
| 時価総額 | 約449億円 |
| 年初来高値・安値 | 3,340円(2026年2月27日)・2,678円(2026年1月5日) |
| TOP10選定基準日(2026年8月14日)の終値 | 2,886円 |
予想PERは、7月31日にEPS予想が300.49円から232.70円へ下方修正されたことで上がっています(修正前のEPSなら約9.7倍)。有価証券報告書に載っている過去のPERは実績EPS基準(2026年3月期9.3倍)のため、そのまま比べることはできません。TOP10選定基準日からの株価の変化は約+0.8%です。ここでは割安・割高の判断はしていません。実際の投資判断の際は、ご自身で最新の株価情報をご確認ください。
隊長本人の判断
基準そのものは買っても良いレベル。数値的にも悪くはなさそう。
隊長は現在、愛知時計電機を保有しておらず、現場判断は🔍継続調査です(「隊長の現在の判断」「隊長の現在地」を参照)。
強みとリスク
愛知時計電機の強み(AI調査班の整理)
- 水道・ガスメーターには有効期間(水道8年、ガス10年または7年)ごとの交換需要がある
- 自己資本比率74.8%、有利子負債は約7億円で実質無借金。営業CFは10年間すべてプラス
- BPSは年度末ベースで10期連続増加(1,557円→3,428円)
- 普通配当は2022年3月期から5期連続増配。配当性向40%への引上げ方針
- アイチクラウドの接続数は155万台突破(2026年3月末)
ここは注意
- 別の製品で不具合対策費用が続いている。製品保証引当金の見積りには不確実性がある(KAM)
- 交換需要には下降期と回復期がある。国は有効期間の見直しを検討中
- 原材料・部品価格の上昇などで、1Qの売上総利益率は23.5%→20.8%
- 本社工場の建て替えなど大型投資(2027年3月期の設備投資計画50億円、8年で約150億円)
- 2026年3月末の受注残高は76.1億円(前期比−21.2%)。海外売上は中計目標(55億円)に届かない見込み
これらは「必ず良い」「必ず悪い」という意味ではなく、今後の決算で継続して確認すべき点として整理しています。
隊長の現在地
| 現在の現場判断(2026年9月28日時点) | 🔍 継続調査 |
| 保有状況 | 未保有 |
隊長本人が、評価を上げる条件と、企業としての評価を見直す条件として挙げたのは次の2つです。隊長は現在保有していないため、見直す条件は売却の条件ではありません。
隊長本人の判断
営業利益の再成長と利回り上昇時。
隊長本人の判断
今後も不具合が続いたり、営業利益が横ばいから転落したらプランを変えたい。
※🔍継続調査は企業の格付けではなく、隊長本人が現在どう行動しているかを示すものです。
今後の追跡ポイント
- 第2四半期決算:営業損益と、製品保証引当金の追加計上・戻入の有無
- 営業利益が再び伸びるか(2027年3月期の会社予想37.3億円に対する進み具合)
- 家庭用LPガスメーターの更新需要の続き方
- クラウド接続数(目標200万台)と、サービス収益の開示
- 本社工場の建て替えなどの設備投資と、次期中期経営計画
2026年9月28日 🔍 継続調査
何が起きたか:記事を読書導線Ver.2で再構成。直近の決算は2027年3月期第1四半期(2026年7月31日)です。
AI調査班による事実確認:1Qは売上+10.1%・営業損益△7.36億円。通期の営業利益予想は49.6億円→37.3億円に下方修正され、配当予想120円は変更なし。2026年9月25日終値は2,909円です。
隊長の判断に変化があるか:初回記録(未保有)
現場判断:🔍 継続調査
良い数字だけを見るのではなく、変化した数字を追い続ける。資産防衛隊は、そうした企業分析の姿勢を大切にしています。企業を見る力が、未来の資産を守る。
主な参考資料
- 愛知時計電機株式会社 公式サイト
- 決算短信・決算説明資料(2027年3月期第1四半期:2026年7月31日、2026年3月期:2026年5月8日・決算説明会資料2026年6月2日、会社公式サイト)
- 業績予想の修正に関するお知らせ(2026年7月31日)、特別利益の計上及び業績予想並びに配当予想の修正に関するお知らせ(2026年1月30日)(適時開示)
- 有価証券報告書(第103期 2026年3月期:2026年6月22日提出、第98期 2021年3月期ほか)
- 中期経営計画2026の策定に関するお知らせ(2024年5月10日)、資本コストや株価を意識した経営の実現に向けた対応に関するお知らせ(2023年12月25日)
- 株主提案に対する当社取締役会の意見に関するお知らせ(2025年5月9日)、臨時報告書(議決権行使結果、2025年6月27日)
- 一部製品の製造不良に関するお知らせ(2024年5月17日、会社公式サイト)
- 日経・東証IRフェア2026 会社説明会資料(2026年8月)
- 株主還元(会社公式サイト)
- 経済産業省「計量法上の水道メーターについて」(2025年2月、規制改革推進会議ワーキング・グループ資料)
- 東京都計量検定所「お使いのメーターは有効期間内ですか?」
- 株価・PER・PBR・配当利回り(2026年9月25日終値):Yahoo!ファイナンス、TradingView(市場データ)
本記事は特定銘柄の売買を推奨するものではありません。投資に関する最終判断はご自身の責任で行ってください。免責事項の詳細はこちらをご確認ください。

コメント