第一実業
証券コード:8059|東京証券取引所プライム市場
商社から、エンジニアリング商社へ。
エナジーソリューションズ|自動車|エレクトロニクス|産業機械
| 会社名 | 第一実業株式会社 |
| 証券コード | 8059 |
| 市場 | 東京証券取引所プライム市場 |
| 設立 | 1948年8月12日 |
| 資本金 | 51億5百万円 |
| 代表者 | 代表取締役 社長執行役員 船渡雄司 |
| 従業員数 | 725名(単体)/1,564名(連結) |
| 本社所在地 | 東京都千代田区神田駿河台4丁目6番地(御茶ノ水ソラシティ17階) |
| 決算期 | 3月末 |
| 事業セグメント | エナジーソリューションズ/自動車/ヘルスケア/航空・インフラ/エレクトロニクス/産業機械/プラント・エネルギー(7事業) |
| 海外拠点 | 世界18カ国36拠点 |
| 公式サイト | https://www.djk.co.jp/ |
第一実業は、資産防衛隊「隊長スクリーニング 厳選TOP10」で第3位に位置づけている企業です。ただし「3位だから安全」ということを伝える記事ではありません。長期では収益力を大きく改善してきた一方、直近1Qは大幅な減益となっています。AI調査班による一次資料の調査、隊長本人の判断、パン隊員による実際のTradingViewチャート分析を合わせて、なぜ現時点で🔍継続調査としているのかを見ていきます。
🔥 隊長の本音
「業績・長期の配当・DOE・株主優待には魅力を感じている。ただし足元の1Qは大きく減益で、株価も高値圏にある。今回はTOP10の3位だからと安心せず、気になる点も一つずつ確認していく。」
この記事で分かること
- 第一実業はどんな会社か(独立系のエンジニアリング商社)
- 隊長が魅力を感じた点・気になっている点
- 配当・DOE・株主優待「プレミアム優待倶楽部」
- パン隊員による実チャート分析(月足・週足・日足)
- 最新1Q決算とAI・データセンター関連受注の正確な意味
- 過去10年の長期業績・財務の変化
- 中期経営計画MT2027・長期ビジョンV2030
- 隊長の現在の判断(🔍継続調査)とその理由
この記事は、AI調査班(一次資料に基づく事実整理)× 隊長本人の判断(🔥・隊長本人の判断・隊長が見ているポイントのラベルで表示)× パン隊員のチャート確認、の3つを分けて構成しています。
30秒でわかる第一実業
1株配当(10年)
31.67円→125円
2027年3月期予想、10年で減配なし
株主還元方針(DOE)
配当性向40% or DOE4.0%
いずれか高い方を基準(公式方針)
予想配当利回り
約3.43%
2026年9月18日終値3,645円基準
配当+優待の単純合計目安
200株4.12%/800株5.14%
優待ポイントを1pt≒1円で加算した目安
1Q営業利益(前年同期比)
▲57.7%
一方で受注高は+36.5%
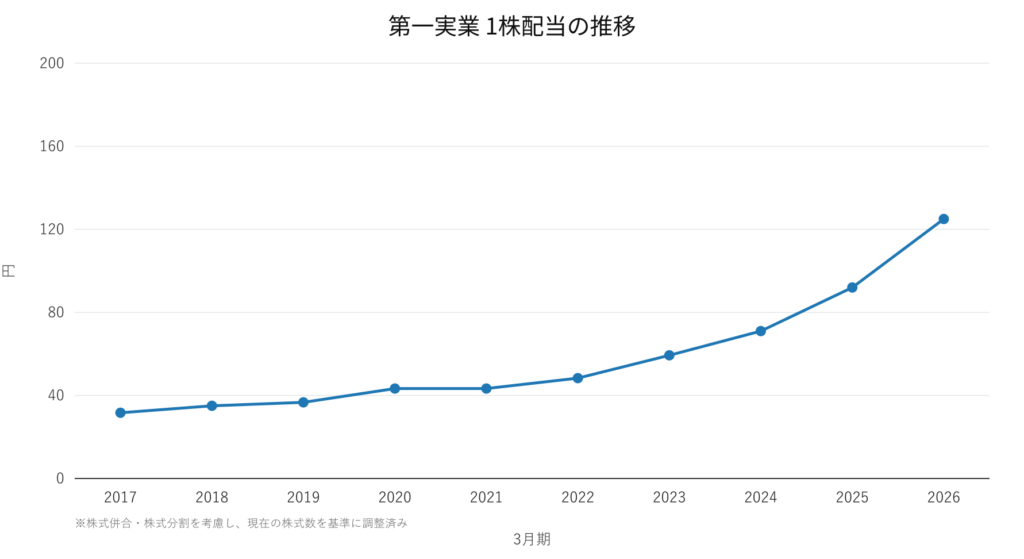
隊長がここを見る理由:「業績と、過去10年の配当(増配実績)に魅力を感じている。10年間で減配はない。」
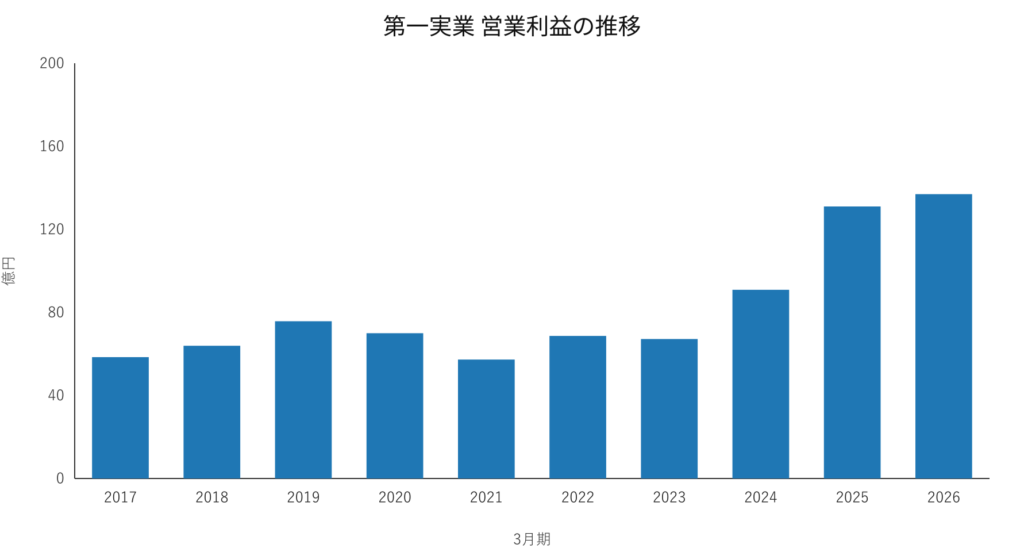
隊長がここを見る理由:「10年で営業利益は約2.34倍。ただし直近1Qは前年同期比-57.7%で、長期の伸びの中での落ち込みをどう見るかがポイント。」
隊長の現在の判断(2026年9月20日時点)
🔍 継続調査
高値圏で推移しておりチャート的に一時的な天井感を感じること、配当利回り(現在約3.43%)にもう一段の上乗せを期待していること、2Q決算でAI・データセンター関連受注の進捗を確認したいことから、🚒出動でも👀警戒監視でもなく🔍継続調査としています。「TOP10第3位=買い推奨」という意味ではありません。
隊長がスクリーニングで発見|名前だけでは分からなかった商社の正体
隊長がこの企業を知ったきっかけは、資産防衛隊で行っているスクリーニングです。第一実業という社名だけでは、正直何をしている会社なのか分かりにくいというのが率直な感想でした。
🔥 隊長の本音
「正直、第一実業という名前だけでは何をしている会社か分かりませんでした(笑)。調べてみると、特定の資本グループに属さない独立系の総合機械商社とのこと。商社は知名度がなくても後から評価されることがあるのでは、というのが率直な感想です(あくまで個人的な見方です)。」
第一実業は、産業用の設備・機械を扱う専門商社として1948年に創業しました。現在は、エナジーソリューションズ・自動車・ヘルスケア・航空・インフラ・エレクトロニクス・産業機械・プラント・エネルギーという7つの事業を持ち、世界18カ国36拠点に海外グループ拠点を展開しています。会社は自らを「独立系総合機械商社」「次世代型エンジニアリング商社」と説明しており(2026年8月22日個人投資家向けIRセミナー掲載ページで確認)、特定の企業グループに属さない立場で、設備の選定・販売だけでなく設計・据付・保守まで手がける方向へ事業を進めています。
この10年で、売上高は154,120百万円から219,140百万円へ約1.42倍に増えた一方、営業利益は5,844百万円から13,696百万円へ約2.34倍に増加。営業利益率も約3.79%から約6.25%まで改善しています。単に売上を伸ばしただけでなく、売上の伸び以上に利益を伸ばし、商社としての収益力そのものを高めてきたことが読み取れます。ただし、この利益率改善はエンジニアリング機能の強化だけが唯一の原因ではなく、事業構成や案件構成、市況なども影響しており、エンジニアリング機能の強化などが収益力向上を支える重要な要素の一つ、と捉えるのが正確です。
ペン隊員
「『商社』って聞くと、モノを右から左に流すイメージがあるかもしれないけど、第一実業は設計や据付、メンテナンスまで入り込むから、単なる仲介役よりも一段付加価値の高い仕事をしているんだ。だから利益率も上がってきているんだね。」
隊長が魅力を感じたポイント
🔥 隊長の本音
「業績と、過去10年の1株配当の増配実績に魅力を感じている。株主優待も200株から5,000ポイントは大きく、100株だと600ポイントとやや見劣りする。」
隊長本人の「過去10年の配当利回り」という表現について、AI調査班で確認したところ、実際に一次資料で確認できるのは「過去10年間の1株配当額の推移」(31.67円→125円予想、株式併合・分割調整済み)であり、各年ごとの配当利回り(%)を10年分並べたデータではありません(利回りは配当額とその時点の株価の両方で決まるため)。本記事では「過去10年の1株配当の推移(増配実績)」として正確に表現しています。
配当とDOE|数字で見る株主還元方針
第一実業の配当方針は、公式資料(中期経営計画MT2027ページ)で次のように定められています。
親会社株主に帰属する当期純利益の40%の配当性向、またはDOE(株主資本配当率)4.0%のいずれか高い方を基準として
ペン隊員
「配当性向は利益の何%を配当に回すかという基準。DOE(株主資本配当率)は、利益ではなく自己資本の額を基準にする考え方だよ。利益が一時的に落ち込んだ年でも、DOE基準なら配当の下支えになりやすいのが特徴。ただし『DOEがあるから絶対に減配しない』という意味ではないから、そこは勘違いしないでね。株主還元方針そのものが将来変わる可能性もあるよ。」
また第一実業は2026年5月12日に、上限50万株・上限20億円の自己株式取得を決議し、2026年9月1日に取得終了を公表しています。すでに取得は終了しており、現在進行中の枠ではありません。
株主優待「プレミアム優待倶楽部」と、配当+優待の単純試算
第一実業は2026年、新たな株主優待制度「プレミアム優待倶楽部」を新設しました。公式サイト・公式プレスリリースで確認した保有株数別のポイントは以下の通りです。
| 保有株数 | 付与ポイント |
|---|---|
| 100株以上200株未満 | 600ポイント |
| 200株以上300株未満 | 5,000ポイント |
| 300株以上400株未満 | 10,000ポイント |
| 400株以上700株未満 | 20,000ポイント |
| 700株以上800株未満 | 30,000ポイント |
| 800株以上1,000株未満 | 50,000ポイント |
| 1,000株以上 | 55,000ポイント |
1ポイント≒1円として扱える旨が公式リリースで説明されています。ただし現金そのものではなく、5,000種類以上の商品または共通株主優待コイン「WILLsCoin」との交換となります。
制度の現在のステータス(重要):基準日は毎年9月末日で、2026年分の基準日は2026年9月30日です。本記事作成時点(2026年9月20日)ではこの基準日はまだ到来しておらず、専用サイトの開設・初回案内の送付は2026年11月を予定しています。つまり、制度としては正式に決定・発表済みですが、初回の権利確定・実際のポイント付与はこれからです。
🔥 隊長の本音
「株主優待を200株から持つとうま味がありそう。特に800株で50,000ポイントは大きいと思う。200株から5,000ポイントを加味した配当利回り計算もしたほうがいいかもと思い、試算してみた。」
年間予想配当125円、株価は2026年9月18日終値3,645円を基準に、配当予想額と優待ポイント(1pt≒1円換算)を単純に合計した参考値を試算しました。「総合利回り」ではなく、あくまで単純合計の目安です。優待ポイントは現金配当ではありません。
| 保有株数 | 必要投資額 | 年間予想配当 | 優待ポイント | 単純合計 | 投資額比 |
|---|---|---|---|---|---|
| 100株 | 364,500円 | 12,500円 | 600円相当 | 13,100円 | 3.59% |
| 200株 | 729,000円 | 25,000円 | 5,000円相当 | 30,000円 | 4.12% |
| 300株 | 1,093,500円 | 37,500円 | 10,000円相当 | 47,500円 | 4.34% |
| 400株 | 1,458,000円 | 50,000円 | 20,000円相当 | 70,000円 | 4.80% |
| 700株 | 2,551,500円 | 87,500円 | 30,000円相当 | 117,500円 | 4.61% |
| 800株 | 2,916,000円 | 100,000円 | 50,000円相当 | 150,000円 | 5.14% |
| 1,000株 | 3,645,000円 | 125,000円 | 55,000円相当 | 180,000円 | 4.94% |
基準日:2026年9月18日(株価)。会社予想配当(125円)は変更される可能性があります。表の通り、700株から800株にかけて投資額比が明確に上がります。これは、保有株数が700株から800株に増える(投資額の増加は約14.3%)のに対し、優待ポイントは30,000pt→50,000ptへ約66.7%増加するためです。隊長が「800株で50,000ポイントは大きい」と感じた直感は、実際の試算でも裏付けられました。
パン隊員のチャート分析
パン隊員
「月足→週足→日足の順番でチェックしていくよ。将来の値動きを断定することはできないから、あくまで確認の視点として使ってね。最新の株価は必ず自分で確認してから見てね。」
月足:長期上昇トレンドと、長期的な高値圏
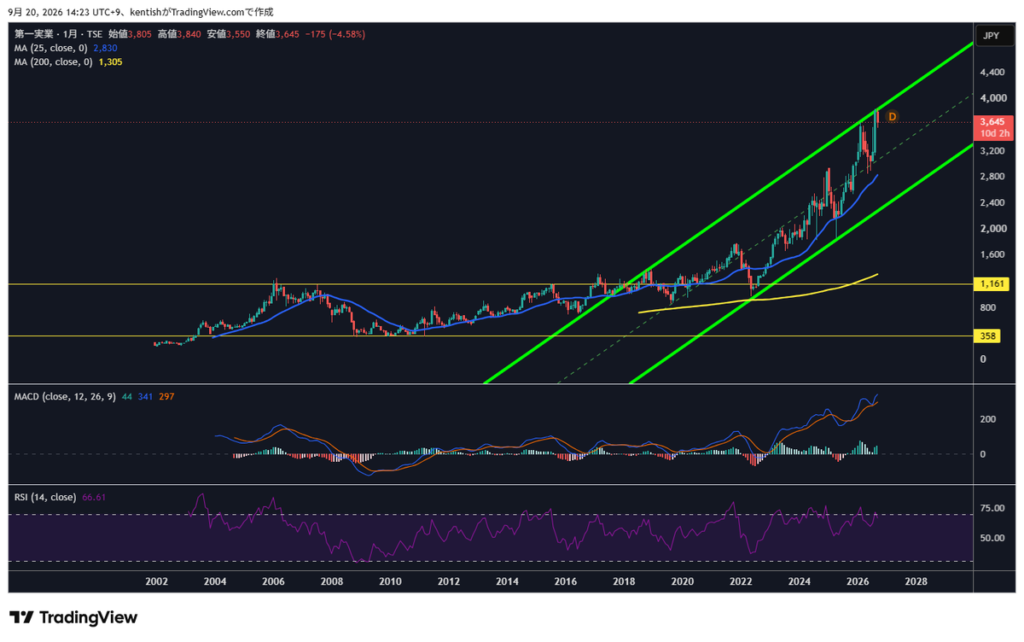
2020年頃を起点に、明確な上昇チャネルの中での長期上昇トレンドが続いています。終値3,645円は上昇チャネルの中央からやや上寄りに位置し、直近では高値3,840円をつけた後にやや反落しています。RSI(14)は66.61で、過熱感はあるものの一般的な「買われすぎ」の目安である70には達していません。MACDもプラス圏で上昇中であり、月足時間軸では明確な弱気転換のサインは確認できません。長期的には高値圏にありますが、これは「必ず下落する」ことを意味するものではありません。
週足:上昇チャネル上限にタッチ後の反落
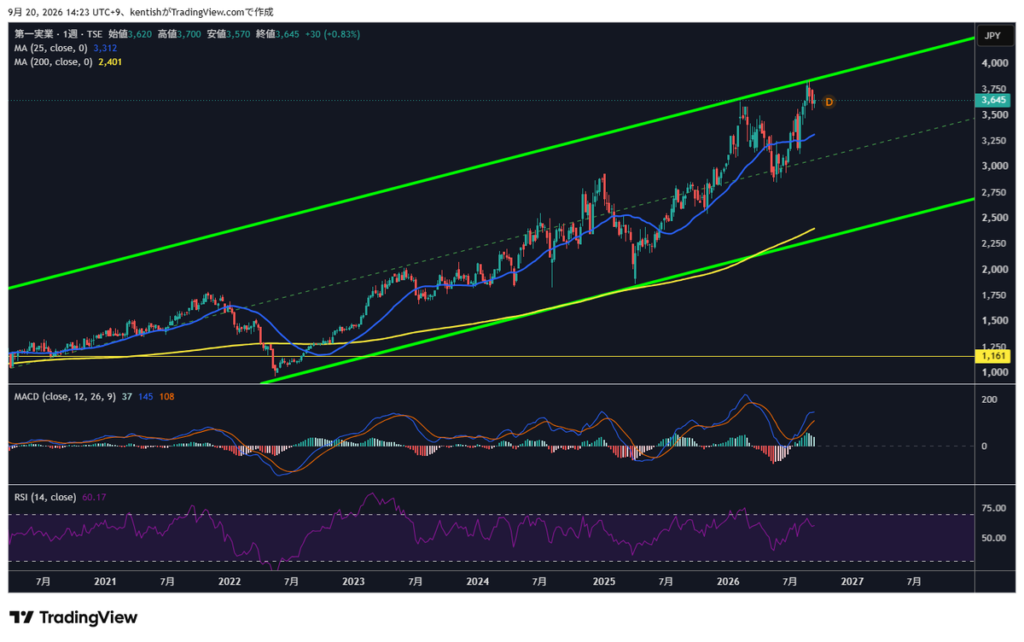
週足では、上昇チャネルの上限付近まで株価が達した後、反落する形になっています。25週移動平均線は3,312円で、現在値のやや下に位置しています。RSI(14)は60.17と、過去(2021年・2025年)に比べると相対的に低い水準です。MACDは2026年前半に一度マイナス圏へ沈んだ後、直近で急速にプラス転換・上昇しています。
日足:直近高値からの反落とモメンタムの鈍化
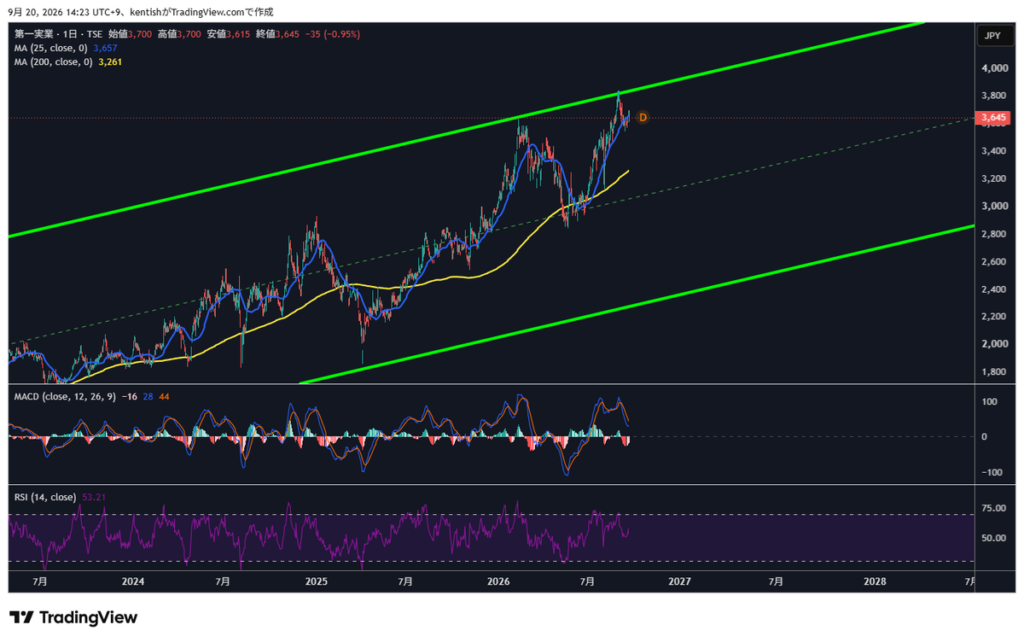
日足では、2026年6〜7月頃の2,900〜3,100円台でのもみ合いを経て急上昇し、高値3,850〜3,900円近辺(上昇チャネル上限)をつけた後、終値3,645円まで反落しています。25日移動平均線は3,657円(現在値のわずかに上)、200日移動平均線は3,261円です。RSI(14)は53.21と中立的な水準で、買われすぎ・売られすぎのいずれでもありません。MACDは直近の急騰局面でヒストグラムが拡大した後、現在は縮小に転じています。
「一時的な天井感」をチャートで確認すると
隊長が見ているポイント
「チャート的に一時的な天井感を感じる」
この見方について、パン隊員のチャート確認では以下のように整理できます。
- チャートが支持する部分:週足・日足ともに上昇チャネルの上限付近で高値をつけた後に反落しており、日足MACDのモメンタムも直近ピークから鈍化しています。
- チャートが支持しない部分:RSIはいずれの時間軸でも70を超えるような極端な買われすぎ水準には達しておらず、月足MACDにも明確な弱気ダイバージェンスは見られません。長期の上昇チャネル自体は崩れていません。
- 判断できない部分:今回の反落が一時的な調整で終わるのか、より大きな下げにつながるのかは、チャート単独では判断できません。
3,400〜3,200円台をどう見るか/配当利回り4%水準との比較
パン隊員
「隊長が意識している3,400〜3,200円っていう価格帯、実はいくつかの移動平均線が集まっているところなんだ。詳しく見ていくね。」
隊長本人の判断
「買いたい価格としては4%台か、3,400〜3,200円台ならまだチャート的には落ちてきてもおかしくないので、それ待ち。上がってしまった場合は押し目買い待ち」
これは隊長本人の価格感であり、目標株価・買い推奨ではありません。
週足の25週移動平均線(3,312円)、日足の200日移動平均線(3,261円)は、いずれも隊長の3,400〜3,200円というレンジのほぼ中央〜内側に位置しています。また、直近の上昇前のもみ合い水準(2026年前半)もおおむね2,900円台後半〜3,300円台で推移しており、隊長の価格帯とおおむね重なる位置にありました。これらは「支持候補」「注目価格帯」として説明できますが、「必ずそこまで下がる」「そこで反発する」ことを意味するものではありません。
また、年間予想配当125円を基準にした単純計算では、配当利回りが4.0%になる株価は125円÷0.04=3,125円です。これは目標株価・適正株価・買い推奨価格ではなく、あくまで単純な算数上の参考値です。隊長のチャート価格帯(3,400〜3,200円)とは別の視点からの数字であり、無理に一致させていません。3,125円は隊長のチャート価格帯のやや下に位置しています。
| 視点 | 価格・水準 | 性質 |
|---|---|---|
| 隊長のチャート価格帯 | 3,400〜3,200円 | 移動平均線・もみ合い水準との位置関係から見た注目価格帯(目標株価ではない) |
| 配当利回り4%水準 | 3,125円 | 年間予想配当125円からの単純計算(目標株価ではない) |
| 現在値 | 3,645円(2026年9月18日) | 実際の終値 |
🔍 もっと詳しく企業を調べる
ここから先は、AI調査班が一次資料をもとに整理した詳細分析パートです。
最新1Q決算と、隊長が2Qで確認したいこと
2027年3月期 第1四半期決算CHECK
売上高
412億32百万円
前年同期比 -16.7%
営業利益
10億57百万円
前年同期比 -57.7%
経常利益
12億92百万円
前年同期比 -48.1%
親会社株主に帰属する四半期純利益
17億62百万円
前年同期比 +0.9%
売上高・営業利益・経常利益はいずれも前年同期比で大きく減少しました。一方で、受注高は628億75百万円と前年同期比+36.5%となっており、将来の売上につながる受注には回復の兆しが見えています。ただし、受注の増加が確定した業績回復を意味するわけではなく、案件の時期変更や採算次第で、実際の売上・利益に反映されるタイミングは変わり得る点に注意が必要です。
営業利益が57.7%減少した一方で、親会社株主に帰属する四半期純利益は17億62百万円と前年同期並みで着地しています。この差を生んだ主な要因は、投資有価証券売却益約13億70百万円という一時的な特別利益です。本業の収益力を見るうえでは、純利益の横ばいではなく、営業利益・経常利益の大幅な減益を重視する必要があります。「純利益が増えているから問題ない」という読み方は誤りです。
なお、この減益について会社が具体的な原因(案件の時期変更や特定セグメントの落ち込みなど)を直接説明している一次資料は、今回のAI調査班の調査では確認できませんでした。会社は減益の理由そのものよりも、受注高の回復(前年同期比+36.5%)を並べて開示しています。
2027年3月期の通期会社予想は、受注高240,000百万円、売上高210,000百万円、営業利益12,000百万円、経常利益12,400百万円、純利益9,400百万円、ROE10.2%前後、年間配当125円です。前期実績(営業利益13,696百万円)との比較では減益の予想となっています。
🔥 隊長の本音
「1Qが前年度から大幅に減少しているところは気になる。会社は受注の伸びを説明しているが、減益そのものの直接的な原因は資料からは確認できなかった。DOEを採用しているところは魅力だが、この点は2Q決算で改めて確認したい。」
受注・受注残を見る
第一実業は案件のリードタイムが長い商社であるため、受注高・受注残高が将来の売上を占ううえで重要な指標になります。2026年3月期の年間受注高は202,512百万円、期末時点の受注残高は184,668百万円でした。
事業別の受注残高は、エナジーソリューションズ34,494百万円、自動車35,081百万円、エレクトロニクス30,408百万円、プラント・エネルギー27,530百万円、ヘルスケア20,574百万円、航空・インフラ18,964百万円、産業機械17,583百万円と、7事業に幅広く分散しています。
ただし、受注残高は「将来の売上が保証されている」ことを意味するものではありません。案件の時期変更や採算悪化、まれにキャンセルの可能性もあるため、あくまで将来売上につながる重要な先行材料として捉えるのが適切です。
AI半導体・データセンター関連への期待と現実
第一実業は2026年8月22日の個人投資家向けIRセミナーで、2027年3月期のAI半導体・データセンター関連受注について、前年度実績の3倍となる200億円以上を見込むと説明しています。関連領域として挙げられているのは、電子部品実装機、半導体パッケージ基板製造装置、AIサーバー水冷システム、半導体材料製造設備、燃料電池、リチウムイオン電池製造設備、DCリンクなどで、エレクトロニクス事業・エナジーソリューションズ事業など複数の事業にまたがる需要とみられます。
重要:200億円は「受注見込み」であり「利益」ではありません。受注→売上→利益は別物であり、受注が見込み通りに積み上がったとしても、それがいつ・どの程度の利益として計上されるかは別問題です。第一実業の2027年3月期通期会社予想の営業利益は120億円であり、一事業テーマの利益だけで200億円という水準は、会社全体の営業利益予想を上回ってしまうため、数字としても成立しません。
ここで注意したいのは、第一実業を単純に「AI銘柄」「データセンター本命株」と呼ぶのは正確ではないという点です。正確には、7つの事業を持つエンジニアリング商社の中に、AI・データセンターという新しい需要源が加わっている、という位置づけです。また200億円以上という数字は、あくまで会社の受注見込みであり、確定した実績ではない点も区別して理解する必要があります。
🔥 隊長の本音
「本当にAI関連の受注(200億円以上の見込み)がどこまで実際の売上・利益につながってくるのか、2Q決算で確認したい。」
中期経営計画MT2027・長期ビジョンV2030
中期経営計画「MT2027」は2026年3月期〜2028年3月期の3ヶ年計画です。公式IRページで確認したところ、中間年度(2027年3月期)の数値目標は、売上高230,000百万円、営業利益13,000百万円、純利益9,000百万円、ROE10%以上です。最終年度(2028年3月期)の数値目標は、受注高270,000百万円、売上高250,000百万円、営業利益15,000百万円、純利益10,300百万円、ROE10%以上です。長期ビジョン「V2030」では、2031年3月期に売上高300,000百万円、営業利益18,000百万円(営業利益率6%相当)、ROE10%以上を掲げています。
ここで重要なのは、2026年3月期時点ですでに営業利益率が約6.25%に達している点です。つまりV2030の「営業利益率6%を達成できるか」という論点は、水準そのものはすでにクリアに近い状態にあります。したがって注目すべきは、現在の6%程度の利益率を維持しながら、売上高を2,191億円から3,000億円規模へ拡大できるか、そして足元の受注回復が2028年3月期の営業利益150億円という目標にどうつながっていくか、という点です。中間年度目標(営業利益130億円)は、その途中経過を確認するうえでの目安になります。
長期業績・財務で見る10年の変化
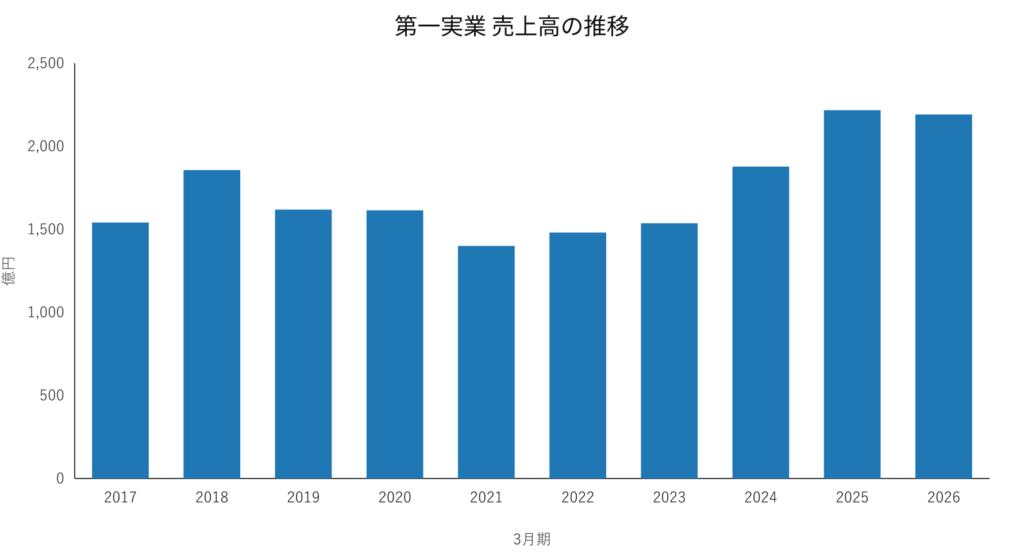
ここを見る:売上高は1,541億円から2,191億円まで約1.42倍。ただし一直線ではなく、2021年3月期にかけて一度縮小し、2024〜2025年3月期に大きく拡大しました。「10年ずっと右肩上がり」の会社ではありません。
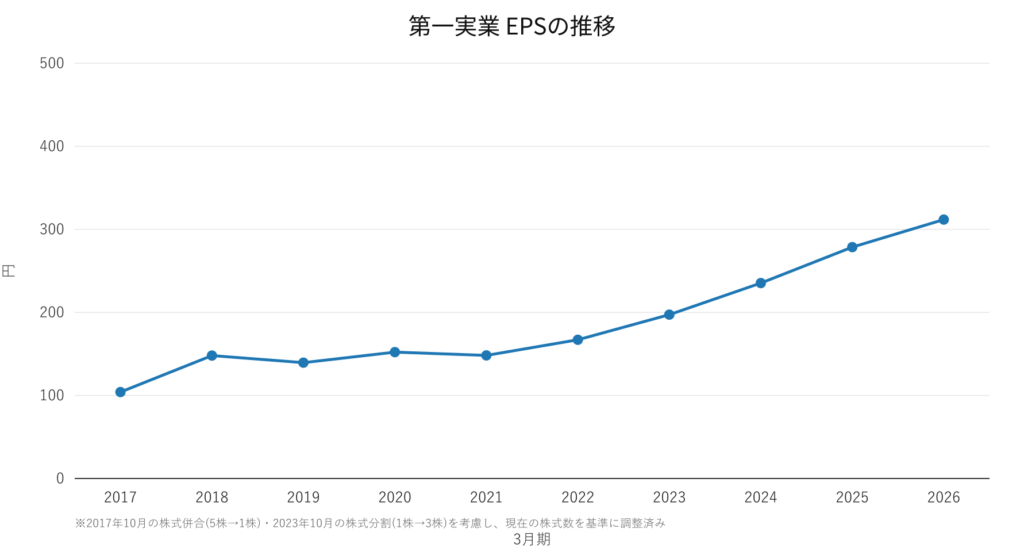
ここを見る:EPSは104.12円から311.77円まで約3倍に成長しましたが、毎年増加しているわけではありません。2019年3月期・2021年3月期には前期を下回っており、「10年連続増加」ではない点に注意が必要です。
【注記】第一実業は、2017年10月に株式併合(5株→1株)、2023年10月に株式分割(1株→3株)を実施しています。本記事のEPS・BPS・1株配当は、現在の株式数を基準に調整した記事用データを使用しています。過去の生データをそのまま比較すると数値が大きく歪むため、必ず調整後の基準でご覧ください。
2026年3月期の自己資本比率は51.52%、ROEは11.70%、現金及び現金同等物は51,829百万円、有利子負債は7,495百万円、DER(有利子負債比率)は0.08倍です。以前と比べて財務は改善していますが、有利子負債自体は存在しており、「無借金」「実質無借金」ではない点は正確に理解しておく必要があります。
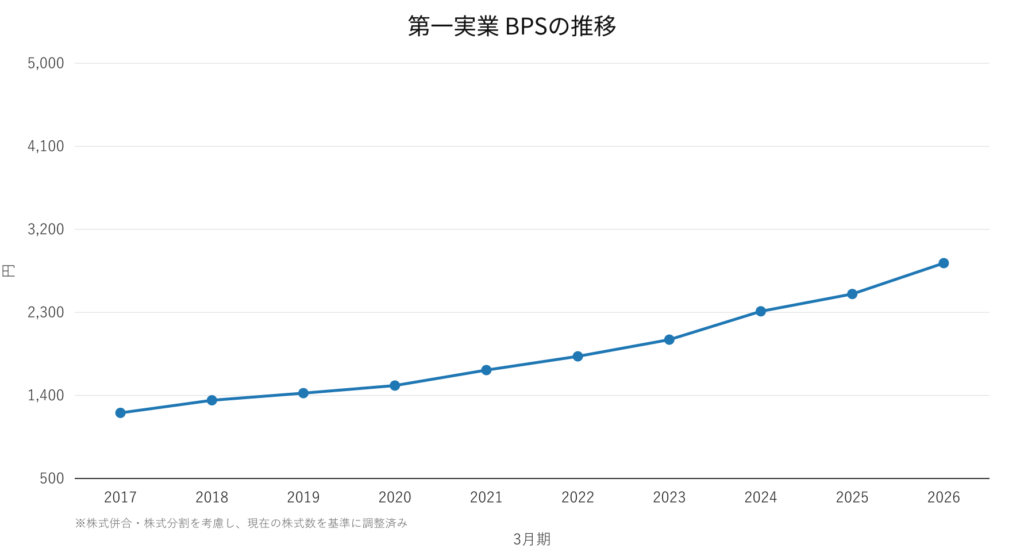
ここを見る:BPS(1株純資産)は1,211.02円から2,834.14円まで約2.34倍。調整後データでは10期すべてで前年を上回っており、長期的な純資産の積み上げが続いていることが分かります。
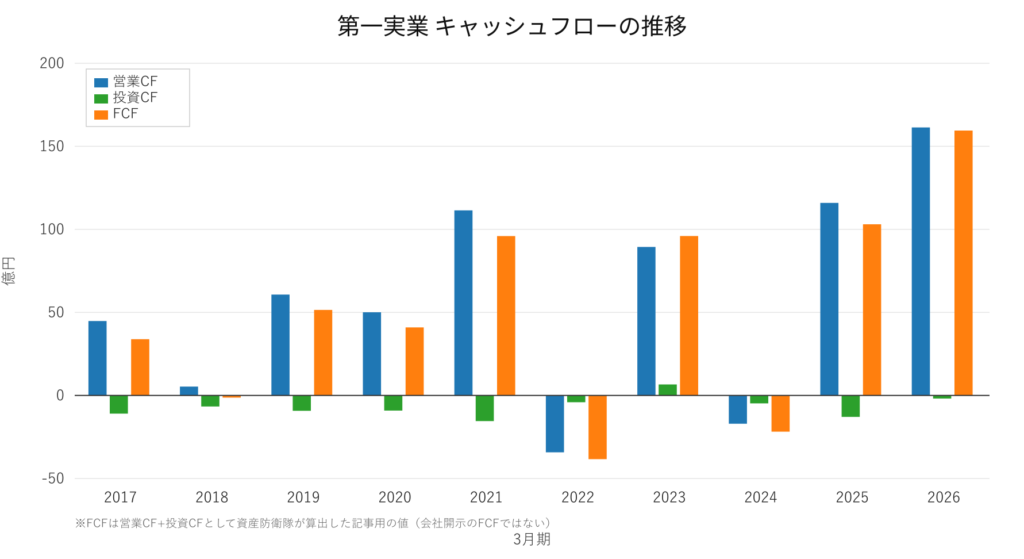
ここを見る:キャッシュフローは年度ごとの振れが大きく、2022年3月期・2024年3月期は営業CF・FCFともマイナスです。第一実業は大型設備案件を扱うため、売上債権・仕入債務・前渡金・前受金・棚卸資産といった運転資金の増減で営業CFが大きく動くことがあります。利益は黒字でも、案件の入金タイミング次第で営業CFが一時的にマイナスになることがあり、「営業CFがマイナス=本業が赤字」という理解は誤りです。一方で2025年3月期・2026年3月期はFCFが大きく改善しています。なお、グラフのFCFは営業CF+投資CFによる資産防衛隊の記事用算出値であり、会社が「FCF」として直接開示した数値ではありません。
強みとリスク
隊長が見る3つの強み
- 10年で高まった収益力
売上約1.42倍に対し営業利益約2.34倍。営業利益率は約3.79%→約6.25%まで改善している。 - 幅広い事業ポートフォリオと海外ネットワーク
7つの事業と世界18カ国36拠点を持ち、特定の業種・市場への依存度を分散できている。 - DOEも意識した明確な株主還元方針
配当性向40%またはDOE4.0%のいずれか高い方という基準に加え、自己株式取得も実施している。
資産防衛隊では、業績・財務・株主還元など複数の観点から企業をスクリーニングし、さらに企業分析を行った結果、TOP10第3位に選定しています。具体的な選定基準は非公開としています。
ここは注意
- 足元の大幅減益
2027年3月期1Qは営業利益が前年同期比-57.7%。通期会社予想も減益を見込んでいる。会社は減益の直接的な原因を明言していない。 - 設備投資循環・景気変動
顧客企業の設備投資サイクルに業績が左右されやすい。 - 北米EV投資減速・米国関税政策
自動車関連の投資動向や通商政策の変化が事業に影響しうる。 - 半導体投資循環・為替・海外事業・地政学
エレクトロニクス関連や海外拠点の事業は、これらの変動の影響を受けやすい。 - 大型案件の採算・受注から売上までのタイムラグ
受注してから実際の売上計上までに時間差があり、四半期業績が振れやすい。 - 受注案件の延期・運転資金変動・CF変動
案件の時期変更や運転資金の増減で、キャッシュフローが年度ごとに大きく振れる。 - AI/DC関連受注見込みが計画通り進まないリスク
200億円以上の受注見込みはあくまで会社の見通しであり、確定した実績ではない。
現在の株価水準
基準日:2026年9月18日(終値)
| 終値 | 3,645円 |
| 前日比 | -35円(-0.95%) |
| PER(予想) | 約12.36倍 |
| PBR(実績BPS2,834.14円ベース) | 約1.26倍 |
| 配当利回り(予想配当125円ベース) | 約3.43% |
| 時価総額 | 119,407百万円 |
| 年初来高値 | 3,840円(2026年8月31日) |
| 年初来安値 | 2,844円(2026年5月26日) |
| 出来高 | 101,100株 |
年初来高値3,840円は2026年8月31日につけたもので、これは資産防衛隊「隊長スクリーニング 厳選TOP10」の従来の株価基準日(2026年8月14日)より後です。株価・PER・PBR等は日々変動するため、実際の投資判断の際は、最新の株価情報を必ずご自身でご確認ください。「割安だから上がる」「必ず買い」等を意味するものではありません。
隊長の現在地
隊長本人の判断
「業績・長期の配当・DOE・株主優待には魅力を感じている。まだ買っていない。高値圏にあり、チャート的にも一時的な天井感を感じているし、配当利回りも約3.43%ではもう少し欲しい。買いたい価格帯は、配当利回り4%台か、3,400〜3,200円台まで調整すればチャート的にもおかしくないと考え、そのあたりを待っている。上がってしまった場合は押し目を待つ。商社として、長く持っていてもいいかなという感想を持っている。」
現在の投資状況(2026年9月20日時点)
🔍 継続調査
保有はしていません。高値圏・一時的な天井感・配当利回り・2Q決算という4点を確認したいため、🚒出動でも👀警戒監視でもなく🔍継続調査としています。「TOP10第3位=買い推奨」という意味ではありません。
評価を見直す条件
隊長本人は、EPS・BPSの低下、あるいは配当性向やDOE方針の見直しによる株主還元水準の低下があった場合に、評価を見直すとしています。
今後追いかけたい数字
- 2Q決算:AI・データセンター関連受注が実際にどこまで積み上がるか、1Q減益の背景
- 受注高・受注残の推移
- 営業利益率が現在の6%前後を維持できているか
- 2028年3月期の営業利益150億円という目標への進捗(中間年度目標:営業利益130億円)
- EPS・BPS・配当性向・DOEの水準
- 株主優待「プレミアム優待倶楽部」の初回実施状況(2026年9月30日基準、案内は11月予定)
まとめ
魅力
10年間で売上を約1.42倍、営業利益を約2.34倍に伸ばし、営業利益率を約3.79%から約6.25%へ改善させてきた点は、独立系のエンジニアリング商社としての進化を裏付けています。10年間減配のない配当実績、DOEも意識した株主還元方針、200株・800株で厚みが増す株主優待も魅力です。
リスク
足元の1Qは大幅な減収減益で、通期会社予想も減益を見込んでいます。会社は減益の直接的な原因を明言していません。設備投資循環・為替・地政学・大型案件の採算・キャッシュフローの年度変動など、構造的なリスクも複数存在します。AI・データセンター関連の受注見込み(200億円以上)は確定した実績ではありません。株価も高値圏にあり、チャート的な一時的天井感も指摘されています。
今後確認したいポイント
2Q決算での1Q減益の背景、AI・データセンター関連受注の実際の進捗、株価の調整の有無を継続して確認していきます。
資産防衛隊は、TOP10の順位や受注の回復基調だけで投資判断をしません。良い面も気になる点も含めて数字と事実を積み重ね、今後どの数字を追うべきかを大切にしています。
企業を見る力が、未来の資産を守る。
主な参考資料
- 第一実業 公式サイト
- 会社概要(公式IR)
- 中期経営計画MT2027(公式IR)
- 決算短信一覧(公式IR)
- 株主優待制度「プレミアム優待倶楽部」新設のお知らせ(公式プレスリリース)
- 第一実業・プレミアム優待倶楽部(公式サイト)
- 2027年3月期第1四半期実績・通期会社予想:日経電子版関連の決算情報(二次情報源)で確認
- 株価・PER・PBR・出来高(2026年9月18日基準):Yahoo!ファイナンス(二次情報源)
- TradingViewチャート(月足・週足・日足、2026年9月20日取得):隊長本人が取得した実チャート画像
本記事は特定銘柄の売買を推奨するものではありません。投資に関する最終判断はご自身の責任で行ってください。免責事項の詳細はこちらをご確認ください。

コメント