ニイタカ
証券コード:4465|東証スタンダード
業務用洗剤・除菌剤で、食の現場の衛生を支える会社。隊長は現在、🚒出動候補。
🧼業務用洗剤|🍽️外食・給食の衛生|📈BPSは10年で約1.9倍|🏦自己資本比率68.2%
| 会社名 | 株式会社ニイタカ |
| 証券コード | 4465 |
| 市場 | 東証スタンダード |
| 決算期 | 5月期 |
| 事業内容 | ケミカル事業(業務用洗剤・洗浄剤・除菌剤・漂白剤・固形燃料等、衛生管理支援、食器洗浄機メンテナンス等)、ヘルスケア事業(健康食品等) |
| 公式サイト | https://www.niitaka.co.jp/ |
ニイタカは、飲食店や給食の現場で使われる業務用の洗剤・除菌剤などを作っている会社です。隊長が最初に目を留めたのは、1株当たり純資産(BPS)の積み上がり方でした。2017年5月期から2026年5月期まで、BPSは毎期増え、10年で約1.9倍になっています。
調べてみると、主力のケミカル事業の伸び、厚い財務、DOE3%以上という配当方針と株主優待が見えてきました。一方で、ヘルスケア事業は減収減益が続いています。この記事では、その両面を一次資料の数字で確認し、最後にチャートで2,350円前後に複数の根拠が重なっている点を整理します。
🔥 隊長の本音
「BPSが積み上がっているところに魅力を感じた。」
この記事は、AI調査班(一次資料に基づく事実整理)× 隊長本人の判断(🔥・隊長本人の判断・隊長が見ているポイントのラベルで表示)× パン隊員のチャート確認、の3つを分けて構成しています。
30秒でわかるニイタカ
【2026年5月期・2027年5月期1Q/2026年9月28日終値時点】売上の約94.5%を業務用洗剤などのケミカル事業が占めるメーカー。2027年5月期1Qは、ケミカル事業の営業利益が前年同期比+22.7%でした。
BPS(1株当たり純資産)
2,744円
2017年5月期1,425円から約1.93倍。10年間毎期増加
1Q ケミカル事業 営業利益
+22.7%
2027年5月期1Q。全社の営業利益は+0.5%
配当+優待の利回り(100株)
約3.81%
予想配当84円+優待1,000円相当(9/28終値2,470円)
自己資本比率
68.2%
2026年5月期末。現金及び現金同等物は78.9億円
▼ 隊長が最初に目を留めた指標:BPS
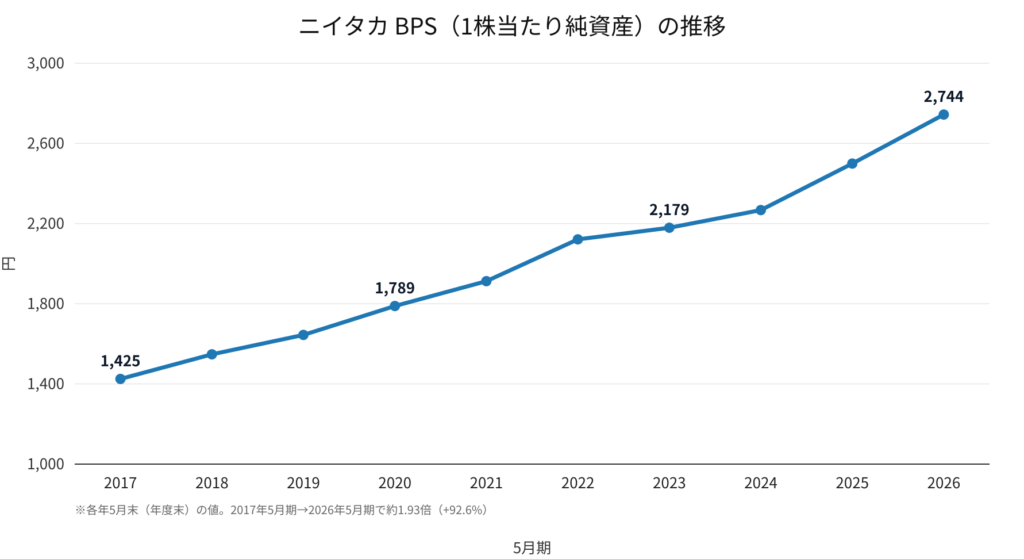
ここを見る:BPSは2017年5月期の1,424.85円から2026年5月期の2,744.08円へ。グラフの10年間、一度も前年を下回っていません。
🔥 隊長の本音
「本業は地味だが需要がなくなりにくく、しっかり利益が出ている点を評価。」
現在の現場判断(2026年9月28日時点)
🚒 出動候補
未保有。まだ保有しているという意味ではなく、企業調査を終え、条件がそろえば100株の購入を考えている段階です。どの価格帯を見ているかは、このあとのチャート分析と「隊長の現在の判断」で、隊長本人の言葉で紹介します。
BPSの積み上がり、主力事業の伸び、厚い財務、配当と優待。ニイタカには、隊長が評価する材料がそろっています。ここから先は、まずチャートで「今どこにいるか」を確認し、そのあと企業の中身を詳しく見ていきます。
パン隊員のチャート確認
パン隊員の確認
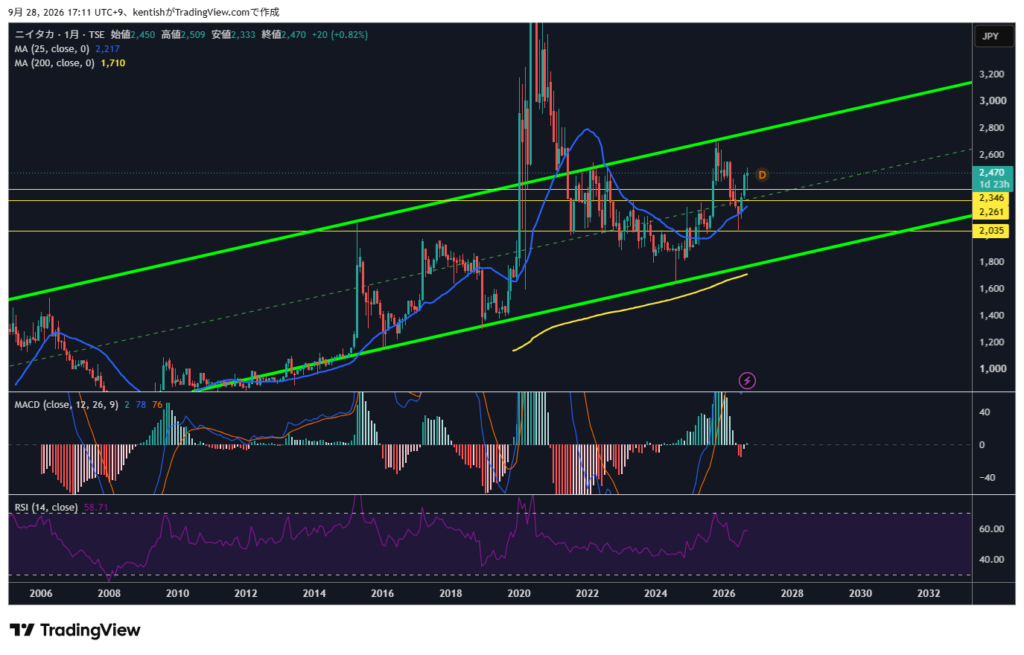
「ニイタカのチャートを、月足→週足→日足の順に見ていくよ。緑の上昇チャネルと、2,346円・2,261円・2,035円の水平線は、隊長が自分で引いたもの。ボクは、隊長の線と今の株価の位置関係をデータで確認する係だよ。未来の株価を当てるものではないからね。」
月足:長期の上昇チャネルの中
隊長が見ているポイント
「全体的な上昇チャネルが好み。」
パン隊員の確認:月足の終値は2,470円。25か月移動平均線(約2,217円)と200か月移動平均線(約1,710円)は、どちらも株価の下にあります。株価は隊長が引いた緑の上昇チャネルの中にあり、2025年の高値(約2,700円付近)はチャネルの上側の線の近くでした。2020年には一時チャネルを大きく上に外れた時期もあります。MACDはシグナルをわずかに上回る位置で、RSI(14)は58.71です。
週足:25週線と200週線の上
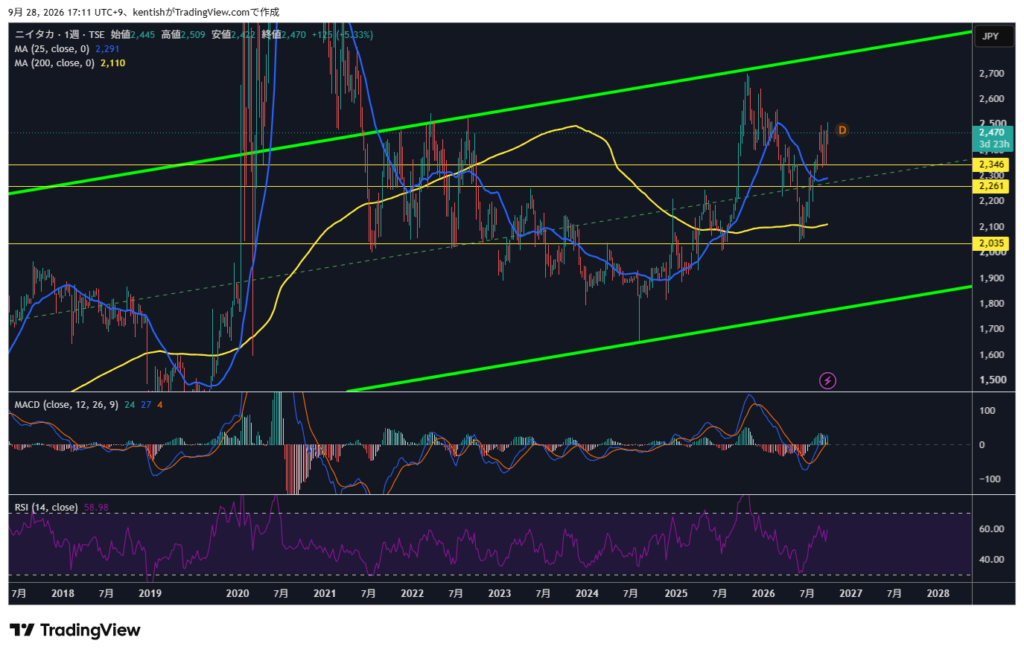
パン隊員の確認:株価(2,470円)は25週移動平均線(約2,291円)と200週移動平均線(約2,110円)の上にあります。週足でも緑の上昇チャネルの中で、2026年夏の下げは2,035円の線の近くで止まり、そこから戻しています。MACDはシグナルの上に出ていて、RSI(14)は58.98です。
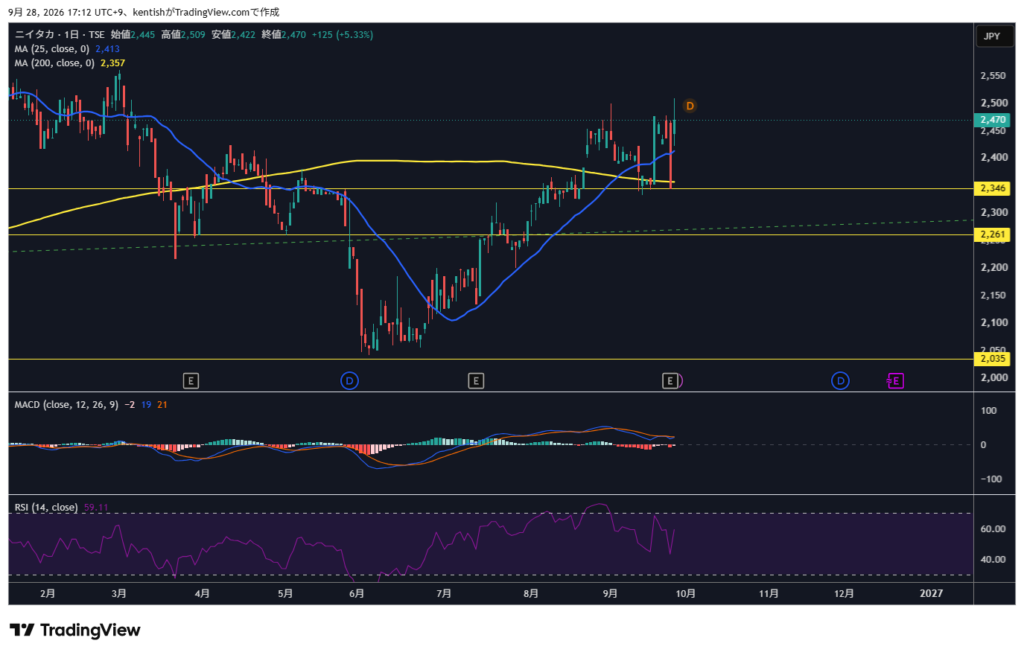
日足:2,346円の線と200日線が近い位置
隊長が見ているポイント
「2,346円付近は日足で何度も意識された価格帯。」
「2,261円、2,035円も過去に反応が多い。」
パン隊員の確認
「日足の株価2,470円は、25日移動平均線(約2,413円)と200日移動平均線(約2,357円)の上だよ。200日線は、隊長の2,346円の線のすぐ上を横ばいで走っているね。9月28日は前日比+125円(+5.33%)だったから、前日の終値は2,345円。ちょうど2,346円の線のあたりから上がった形だよ。3〜5月も、株価はこの線の上下を何度も行き来していたよ。3〜4月には、2,261円の線の近くまで下げる場面も何度かあった。MACDはシグナルをわずかに下回っていて、RSI(14)は59.11。」
日足では、2026年6月に株価が2,035円の線の近くまで下がったあと、7〜9月にかけて25日線・200日線を上回るところまで戻しています。水平線は、今後の値動きを決めるものではありません。ここで整理したのは、隊長が引いた線と、過去の値動き・現在の株価の位置関係です。
2,350円前後に重なる3つの根拠
| 根拠 | 価格 | 性格 |
|---|---|---|
| 隊長が引いた水平線(日足で何度も意識された価格帯) | 2,346円 | チャート(隊長本人の線) |
| 日足の200日移動平均線 | 約2,357円 | チャート(計算値、日々変わる) |
| 配当+優待の総合利回りが約4%になる株価 | 2,350円 | 隊長が希望する利回りからの逆算 |
2,350円は、2027年5月期の会社予想配当84円に、100株保有時の優待(年1,000円相当=1株あたり10円相当)を足した年94円を、隊長が希望する総合利回り約4%で割った価格です(94円÷4%=2,350円)。企業価値から計算した適正株価や、底値を示すものではありません。
ペン隊員の解説
「総合利回りは「配当+優待」を株価で割ったものだよ。株価2,350円なら、94円÷2,350円で約4%。ただし配当予想や優待の内容が変われば、この計算も変わるんだ。優待の1,000円相当は100株を持っている場合の金額だから、1株あたりに直すと10円だね。」
チャートの線と、利回りから逆算した価格が、たまたま近い位置に重なっています。そのため、2,350円前後は隊長が注目している価格帯です。買い推奨価格ではありません。また、重なっていること自体は、2,350円付近で株価が止まることを保証するものではありません。
隊長の現在の判断
チャートと企業の数字の両方を見たうえで、隊長本人は、現在の行動を次のように話しています。
隊長本人の判断
「ファンダメンタル、チャートともかなり買いたい。」
「今回は企業調査が終わったため、次に2,300円台へ急落したら100株購入を考えている。」
隊長が見ているポイント
「急落時にはすぐ飛びつかず1~2日見ることが多い。」
「2,300円台まで戻らない場合は2,420円台の反応も見る。」
買ったあとに下がった場合の考え方
隊長本人の判断
「2,420円で100株買って2,350円へ下落しても、差は約70円なので追加せず保有して様子を見る。」
「2,350円で買って2,260円へ下落しても、すぐ追加しない。」
隊長本人の判断
「価格だけで買うわけではない。」
「ケミカル事業の成長が止まれば、2,300円台でも購入をためらう可能性がある。」
隊長は現在、ニイタカを保有していません。現場判断は🚒出動候補です。すでに購入した「🚒出動」とは異なり、まだ保有しているという意味ではなく、企業調査を終え、条件がそろえば購入を考えている段階を表します。企業の格付けでもありません。2,300円台・2,420円台は、隊長本人が意識している価格帯であり、目標株価や買い推奨価格ではありません。
隊長本人の現在の考えであり、読者への売買の推奨ではありません。
🔍 もっと詳しく企業を調べる
ここから先は、AI調査班が決算短信・有価証券報告書・会社公式IRなどの一次資料をもとに確認した内容です。
ニイタカってどんな会社?
ニイタカの事業は、ケミカル事業とヘルスケア事業の2つです。ケミカル事業では、業務用の洗剤・洗浄剤・除菌剤・漂白剤や、料理の保温などに使う固形燃料を作っています。製品を売るだけでなく、衛生管理の支援や食器洗浄機のメンテナンスなども行っています。ヘルスケア事業では、健康食品などを扱っています。
| セグメント | 主な内容 | 2026年5月期 売上高 | 営業利益 | 営業利益率 |
|---|---|---|---|---|
| ケミカル事業 | 業務用洗剤・洗浄剤・除菌剤・漂白剤・固形燃料、衛生管理支援、食器洗浄機メンテナンス等 | 232.7億円(+4.7%) | 19.1億円(+15.7%) | 8.2% |
| ヘルスケア事業 | 健康食品等 | 13.5億円(▲9.0%) | 2.1億円(▲23.6%) | 15.7% |
売上の約94.5%をケミカル事業が占めていて、会社の利益の大部分もケミカル事業から生まれています。
ペン隊員の解説
「飲食店や給食の厨房では、食器や調理器具を毎日たくさん洗うよね。そこで使う洗剤や除菌剤は、なくなったらまた買う“消耗品”なんだ。ニイタカは、そうした業務用の消耗品が中心の会社だよ。」
主力ケミカル事業の強さ
2026年5月期:増収・営業増益
連結売上高
246.2億円
前期比+3.8%
連結営業利益
21.2億円
前期比+10.1%(営業利益率8.6%)
ケミカル事業 営業利益
19.1億円
前期比+15.7%
ROE
12.3%
2026年5月期
会社は、2026年5月期のケミカル事業の成長要因として、大手外食チェーン向けの需要、人手不足・食中毒対策向けの高付加価値製品、歯科などの新しい販売先の開拓を挙げています。
2027年5月期 第1四半期決算CHECK(2026年9月25日開示)
売上高
63.3億円
前年同期比+5.5%
営業利益
5.9億円
前年同期比+0.5%
ケミカル事業 売上高
61.6億円
前年同期比+9.1%
ケミカル事業 営業利益
5.7億円
前年同期比+22.7%(利益率9.3%)
1Qは、ケミカル事業が売上+9.1%・営業利益+22.7%と伸びた一方、ヘルスケア事業が大きく減ったため、全社の営業利益は+0.5%、経常利益は▲1.2%、四半期純利益は▲0.8%でした。
会社は、ケミカル事業の伸びについて、大手外食チェーンへのクロスセル(取引先に別の製品もあわせて提案・販売すること)や、食中毒対策向けの高付加価値製品などが寄与したと説明しています。原材料費・人件費・物流費は上がりましたが、製品の販売数量の増加や価格改定などで吸収したとしています。
🔥 隊長の本音
「1Qケミカル営業利益+22.7%はかなり強いと感じる。継続性を確認したい。」
人手不足×省力化:会社が力を入れている製品
会社は、ケミカル事業で「人手不足解消」「環境負荷低減」「衛生」の3つを軸に、高付加価値製品の研究開発を進めています。「ケミファイン クイックすすぎ」なども、この製品群に含まれています。2026年5月期の研究開発費は3.04億円でした。
会社は、少子高齢化による人手不足を日本の社会課題として捉え、社会課題を解決する製品・サービスを提供していく方針を示しています。そのうえで、人手不足や食中毒対策に向けた高付加価値製品が、2026年5月期・2027年5月期1Qのケミカル事業の成長要因になったと説明しています。一方、個別の製品ごとの売上や利益は、今回確認した資料の範囲では開示されていません。
人手不足というテーマがあることは、今後の売上や利益の成長を保証するものではありません。この分野の製品が実際に数字へつながっているかは、今後の決算で確認していきます。
🔥 隊長の本音
「人手不足に対応する製品を出している点を評価。」
10年間の業績:売上は約1.6倍、EPSは上下しながら上昇
売上高
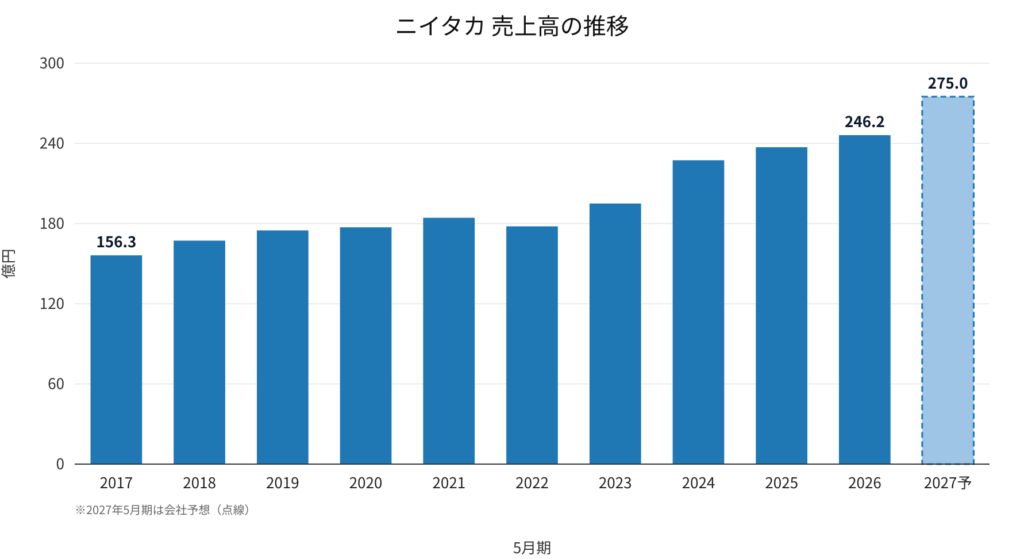
ここを見る:売上高は2017年5月期の156.3億円から2026年5月期の246.2億円へ、10年で約1.58倍。2022年5月期に一度減ったあと、4期続けて増えています。2027年5月期の会社予想は275.0億円(+11.7%)です。
🔥 隊長の本音
「まず見るのは売上高。売上がなければ利益は生まれない。」
EPS(1株当たり当期純利益)
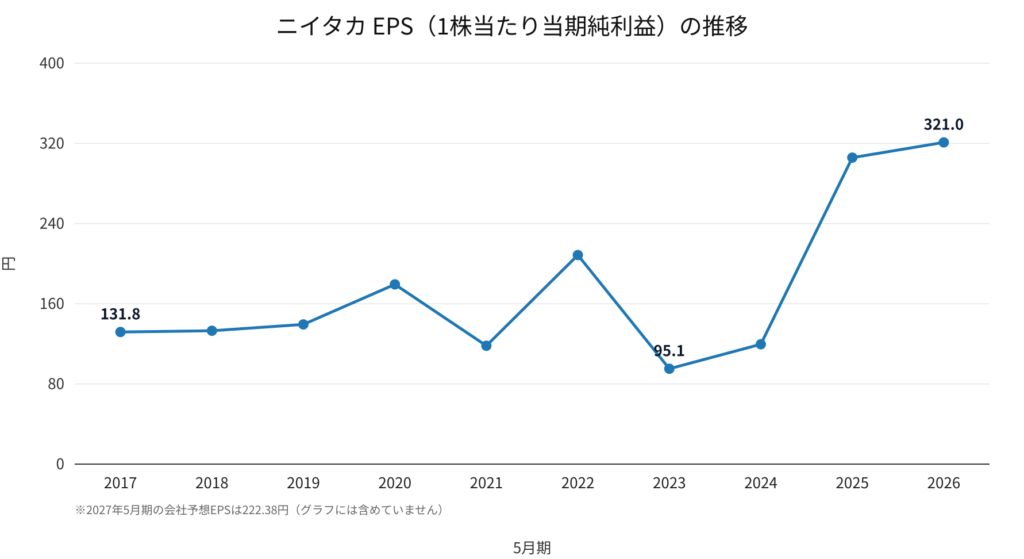
ここを見る:EPSは2017年5月期の131.83円から2026年5月期の321.01円へ。ただし2021年5月期(118.11円)や2023年5月期(95.13円)のように、大きく下がった年もあります。
EPSは毎年まっすぐ伸びてきたわけではありません。2027年5月期の会社予想EPSは222.38円で、2026年5月期の321.01円を下回る見通しです。
🔥 隊長の本音
「EPSは毎年上昇が理想だが、長期で上向きなら途中の上下は許容。」
BPS:10年間、一度も減らずに約1.9倍
BPSの推移は、前半の「30秒でわかる」のグラフの通りです。表にすると、次のようになります。
| 5月期 | BPS | 前期比 |
|---|---|---|
| 2017年 | 1,424.85円 | — |
| 2018年 | 1,547.88円 | +123.03円 |
| 2019年 | 1,644.36円 | +96.48円 |
| 2020年 | 1,788.74円 | +144.38円 |
| 2021年 | 1,912.90円 | +124.16円 |
| 2022年 | 2,121.49円 | +208.59円 |
| 2023年 | 2,179.33円 | +57.84円 |
| 2024年 | 2,267.35円 | +88.02円 |
| 2025年 | 2,499.68円 | +232.33円 |
| 2026年 | 2,744.08円 | +244.40円 |
EPSが大きく下がった2021年5月期・2023年5月期も、BPSは前期を上回っています。利益が落ちた年でも赤字にはならず、配当を払ったあとも純資産が積み上がってきたことが分かります。
隊長本人の判断
「BPS低下と減配が重なれば投資前提を見直す。」
財務とキャッシュフロー
| 項目 | 2026年5月期 |
|---|---|
| 自己資本比率 | 68.2% |
| 現金及び現金同等物(期末) | 78.9億円 |
| 営業CF | 27.0億円 |
| 投資CF | +0.4億円 |
| 財務CF | ▲13.8億円 |
| 設備投資 | 5.3億円 |
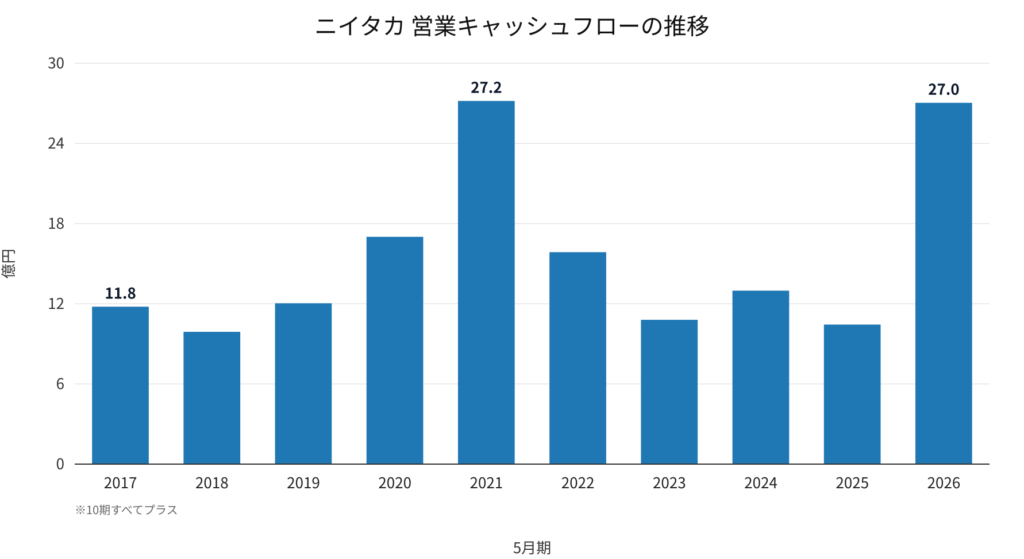
ここを見る:営業キャッシュフローは、10年間すべてプラスです。金額は年によって9.9億〜27.2億円と幅があります。
2026年5月期は、本業で27.0億円の現金を生み出しました。投資CFは+0.4億円とプラスで、財務CFは▲13.8億円でした。自己資本比率68.2%、現金及び現金同等物78.9億円と、財務には余裕があります。会社は中期経営計画NX2028で「事業強化に向けた積極的な投資・M&A」と「機動的な自社株買い」を掲げています。
🔥 隊長の本音
「財務余力は設備投資、増配、自社株買い等にも使ってほしい。」
DOE3%以上の配当と株主優待
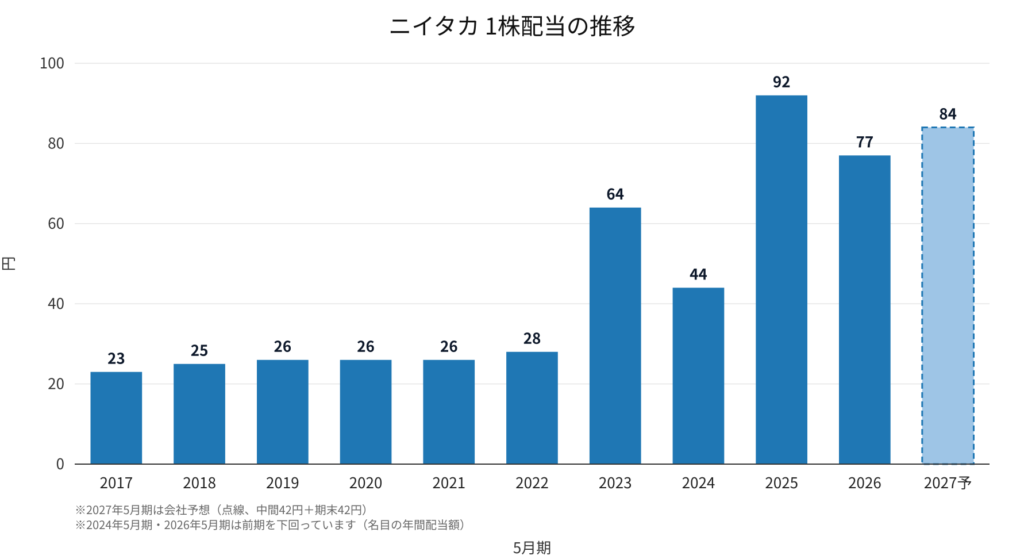
ここを見る:年間配当は2017年5月期の23円から2026年5月期の77円へ。ただし、2024年5月期(64円→44円)と2026年5月期(92円→77円)は、前期を下回っています。2027年5月期の会社予想は84円(中間42円+期末42円)です。
ニイタカは「連続増配」の会社ではありません。一方で、10年単位で見ると配当の水準は上がっています。
配当方針の変更:DOE3%以上へ
会社は2022年7月14日に配当政策を変更し、2023年5月期の中間配当から「連結配当性向30%以上」または「DOE2%」のいずれか高い金額を目安としました。2023年5月期の年間64円(中間32円+期末32円)は、この方針を適用した結果で、特別配当・記念配当ではありません。
その後、中期経営計画NX2028にあわせて方針を再び変更し、2026年5月期の中間配当から「DOE3%以上の配当」を行うとしています。
ペン隊員の解説
「DOEは「株主資本配当率」のこと。会社の純資産(株主資本)に対して、1年でどれだけ配当を払ったかの割合だよ。配当性向は“その年の利益”が基準だから、利益が減ると配当も減りやすい。DOEは“積み上がった純資産”が基準だから、利益が上下しても配当が比較的ぶれにくいと言われているんだ。ただし、DOE3%以上という方針は、減配が絶対にないという約束ではないよ。」
🔥 隊長の本音
「DOE3%以上は長期保有の安心材料。」
株主優待
| 基準日 | 100株以上1,000株未満 |
|---|---|
| 5月末 | ジェフグルメカード500円相当 |
| 11月末 | ジェフグルメカード500円相当 |
| 年間合計 | 1,000円相当 |
また、100株以上を3年以上保有している株主は、応募制の工場見学会の対象になります。
🔥 隊長の本音
「優待も少額ながら長期保有ではうれしい。」
配当・優待の将来の維持・増加を保証するものではありません。
ヘルスケア事業の弱さ
| 期間 | 売上高 | 営業利益 |
|---|---|---|
| 2026年5月期 | 13.5億円(▲9.0%) | 2.1億円(▲23.6%) |
| 2027年5月期 1Q | 1.8億円(▲51.2%) | 0.1億円(▲90.8%) |
ヘルスケア事業は、2026年5月期に減収減益となり、2027年5月期1Qでは売上が前年同期の約半分になりました。会社は、1Qについて米国での大幅な減収に加え、国内も低調だったと説明しています。
ただし、減収減益のなかでも、2026年5月期・2027年5月期1Qとも営業利益は黒字です。会社は中期経営計画NX2028で「ヘルスケア事業の成長」を事業戦略の1つに掲げています。
🔥 隊長の本音
「ヘルスケアは悪化しているが赤字ではないため、現状は許容。」
「今後も悪化するなら、会社が立て直すのか撤退するのか、経営判断を見たい。」
中期経営計画NX2028
NX2028は、2026年5月期から2028年5月期までの3か年の中期経営計画です。
| 項目 | NX2028目標(2028年5月期) | 2026年5月期 実績 | 2027年5月期 会社予想 |
|---|---|---|---|
| 売上高 | 275億円以上 | 246.2億円 | 275.0億円 |
| 営業利益 | 18億円以上 | 21.2億円 | 18.0億円 |
| ROE | 8%以上 | 12.3% | — |
| DOE | 3%以上 | — | — |
- 事業戦略:既存事業の成長と収益率の両立/海外、新領域の成長基盤構築/ヘルスケア事業の成長
- 財務戦略:事業強化に向けた積極的な投資・M&A/DOE3%以上/機動的な自社株買い
- 経営基盤:全社DX/人的資本投資
- 長期目標:売上高400億円以上/営業利益40億円以上/ROE10%以上
2027年5月期の会社予想は、売上高275.0億円(+11.7%)と増収の一方、営業利益18.0億円(▲15.0%)、純利益12.85億円(▲32.4%)と減益の見通しです。会社は増収を見込む一方、営業利益は減益を予想しています。今後の決算では、売上の成長が利益の成長につながっていくかを確認していきます。
強みとリスク
ニイタカの強み(AI調査班の整理)
- BPSは2017年5月期から2026年5月期まで毎期増加し、約1.93倍
- 業務用洗剤・除菌剤など、繰り返し使われる消耗品が中心
- ケミカル事業は2027年5月期1Qに売上+9.1%・営業利益+22.7%
- 自己資本比率68.2%、営業CFは10年間すべてプラス
- DOE3%以上の配当方針と、年1,000円相当の株主優待(100株以上)
ここは注意
- ヘルスケア事業は2027年5月期1Qに売上▲51.2%・営業利益▲90.8%
- 2027年5月期の会社予想は増収でも営業利益▲15.0%・純利益▲32.4%
- EPSは年によって大きく上下してきた(2023年5月期は95.13円)
- 年間配当は2024年5月期・2026年5月期に前期を下回った
- 原材料費・人件費・物流費の上昇(1Qは数量増・価格改定で吸収と会社説明)
これらは「必ず良い」「必ず悪い」という意味ではなく、今後の決算で継続して確認すべき点として整理しています。
隊長の現在地:🚒 出動候補
| 現在の現場判断(2026年9月28日時点) | 🚒 出動候補 |
| 保有状況 | 未保有 |
| 隊長が意識している価格帯 | 2,300円台(戻らない場合は2,420円台の反応も見る) |
| 購入を考えている株数 | 100株 |
隊長本人の判断
「価格だけで買うわけではない。」
「BPS低下と減配が重なれば投資前提を見直す。」
※🚒出動候補は、まだ保有しているという意味ではなく、企業調査を終え、条件がそろえば購入を考えている段階です。企業の格付けではなく、隊長本人が現在どう行動しようとしているかを示すものです。
今後の追跡ポイント
- ケミカル事業の成長が続くか(1Qの営業利益+22.7%の継続性)
- ヘルスケア事業の立て直し、または事業の見直しに関する会社の判断
- 2027年5月期の会社予想(営業利益18.0億円)に対する進み具合と、売上の成長が利益の成長につながるか
- BPSの積み上がりが続くか、DOE3%以上の配当方針の実行
- 財務余力の使い道(設備投資・M&A・自社株買い・配当)
2026年9月28日 🚒 出動候補
何が起きたか:初回記事の作成。直近の決算は2027年5月期第1四半期(2026年9月25日開示)です。
AI調査班による事実確認:1Qは売上+5.5%・営業利益+0.5%。ケミカル事業は営業利益+22.7%、ヘルスケア事業は営業利益▲90.8%。2027年5月期の配当予想は84円。2026年9月28日終値は2,470円です。
隊長の判断に変化があるか:初回記録
現場判断:🚒 出動候補
良い数字だけを見るのではなく、変化した数字を追い続ける。資産防衛隊は、そうした企業分析の姿勢を大切にしています。企業を見る力が、未来の資産を守る。
主な参考資料
- 株式会社ニイタカ IR(会社公式サイト)
- 事業・特徴(会社公式サイト)
- 業績・財務ハイライト(会社公式サイト)
- 株主優待(会社公式サイト)
- 長期ビジョン・中期経営計画(会社公式サイト)
- IRライブラリ:2027年5月期 第1四半期決算短信(2026年9月25日)、2026年5月期 決算短信・有価証券報告書、過年度有価証券報告書(会社公式サイト)
- 株価・移動平均線・RSI(2026年9月28日終値):TradingView(市場データ)。PER・PBR・利回りは資産防衛隊算出
本記事は特定銘柄の売買を推奨するものではありません。投資に関する最終判断はご自身の責任で行ってください。免責事項の詳細はこちらをご確認ください。

コメント