文化シヤッター
証券コード:5930|東証プライム
シャッター・建材の総合メーカー。隊長は現在、👀警戒監視中。
シャッター関連|建材関連|サービス|リフォーム
| 会社名 | 文化シヤッター株式会社 |
| 証券コード | 5930 |
| 市場 | 東証プライム |
| 設立 | 1955年4月18日 |
| 主要事業 | 各種シャッター、住宅用建材、ビル用建材の製造及び販売 |
| 公式サイト | bunka-s.co.jp |
文化シヤッターは、資産防衛隊のスクリーニングで見つかった企業です。シャッターを売って終わりではなく、販売後の点検・メンテナンスで継続的な利益を狙える事業構造に、隊長は興味を持っています。
ただし、2027年3月期1Qは増収でも営業損失という厳しい決算でした。シャッター需要がこの先も続くのか、価格や配当利回りは十分なのか——隊長はまだ迷っています。現在の現場判断は👀警戒監視。この記事では、その理由を一次資料と隊長本人の言葉の両方から確認します。
🔥 隊長の本音
「今回のスクリーニングで初めて知った会社だ。販売後の点検・メンテナンスで継続的な利益を狙える事業構造には興味がある。ただ、今すぐ買うかどうかは別の話。まずは30秒で、今の自分の考えを整理して見てほしい。」
この記事は、AI調査班(一次資料に基づく事実整理)× 隊長本人の判断(🔥・隊長本人の判断・隊長が見ているポイントのラベルで表示)× パン隊員のチャート確認、の3つを分けて構成しています。
30秒でわかる文化シヤッター
【2027年3月期1Q・2026年9月18日終値時点】シャッター・建材の総合メーカー。増収でも1Qは営業損失。隊長は販売後のメンテナンス事業を評価しつつ、シャッター需要の持続性を懸念し、現在は👀警戒監視です。
売上高/営業利益(1Q)
501億円/▲1億円
増収(+3.0%)でも営業損失に転落
サービス事業 営業利益率(1Q)
約13.2%
全社平均より高い(1Q単発の数値)
予想年間配当/利回り
74円/3.86%
2026年9月18日終値ベース
自己資本比率
58.3%
10年で47.9%から改善
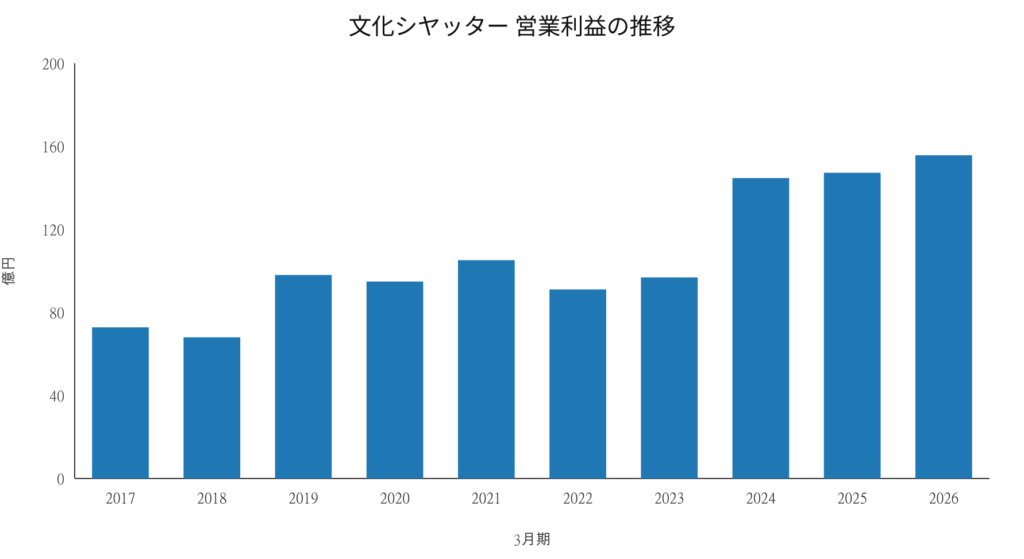
隊長がここを見る理由:10年で大きく伸びた営業利益が、直近1Qで損失に転落。この落差が今、隊長が最も気にしている点です。
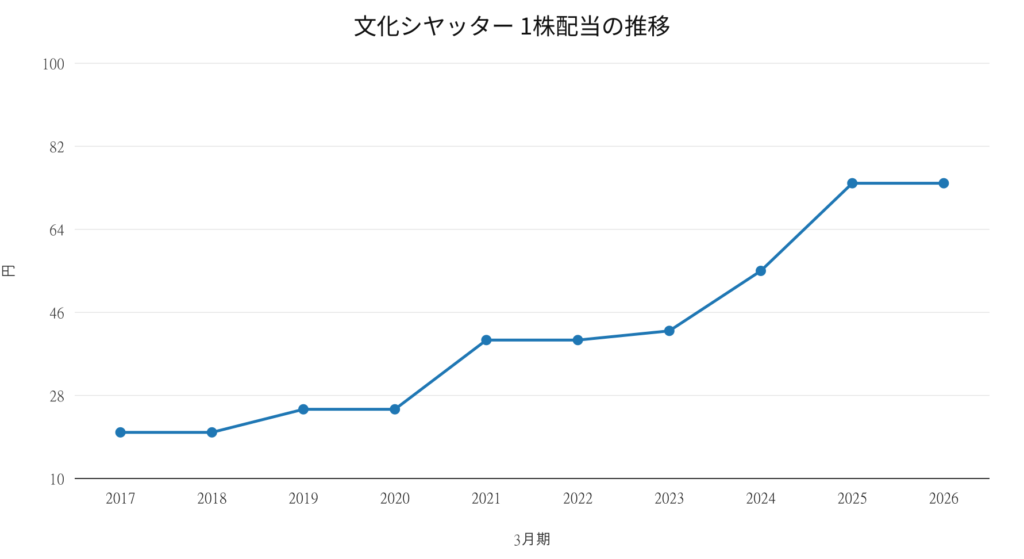
隊長がここを見る理由:増配が続き74円まで来ましたが、隊長が意識する利回り4%にはあと一歩。この差が、今すぐ買わない理由のひとつです。
🔥 隊長の本音
「シャッターを売って終わりじゃなく、点検・メンテナンスで継続的な利益を狙える事業構造。ここは良いと感じている。」
🔥 隊長の本音
「シャッター自体の需要が今後どこまで続くのか。そして、将来もっと良い製品や代替品が出てこないか。ここはまだ気になっている。」
現在の現場判断
👀 警戒監視
未保有。事業には興味があるが、価格・配当利回り・チャート条件がまだ揃っていないため、今は動かず様子を見ています。
今すぐ買っていない理由は、テクニカルと配当利回りです。隊長は1,772円付近まで下落する可能性を見ており、MACDにもまだ弱さが残っていると考えています。また、現在の予想配当利回り約3.86%より、4%程度は欲しいと考えています。価格だけでなく、日足での反発も確認したいというのが今の考えです(詳しくは後述の「隊長が考えるエントリー条件」)。
パン隊員のチャート分析
パン隊員
「文化シヤッターは長期投資が基本の銘柄だから、月足→週足→日足の順で見ていくよ。未来の株価を当てにいくんじゃなくて、今どの位置にいるかを一緒に確認しよう。」
月足チェック
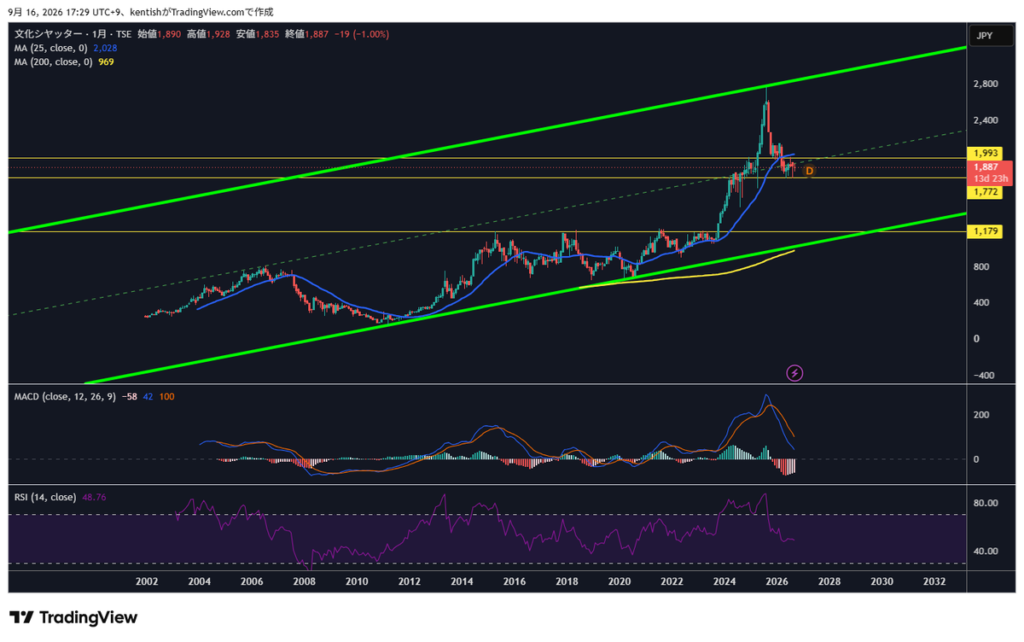
実チャートでは、長期の上昇チャネルの中を株価が推移していることが確認できます。200ヶ月移動平均線は969円、25ヶ月移動平均線は2,028円、MACDは2025年後半のピークから低下し、現在はマイナス圏にあります。ここでは長期の位置関係を確認するにとどめ、トレンドの強気・弱気を断定するものではありません。
週足チェック
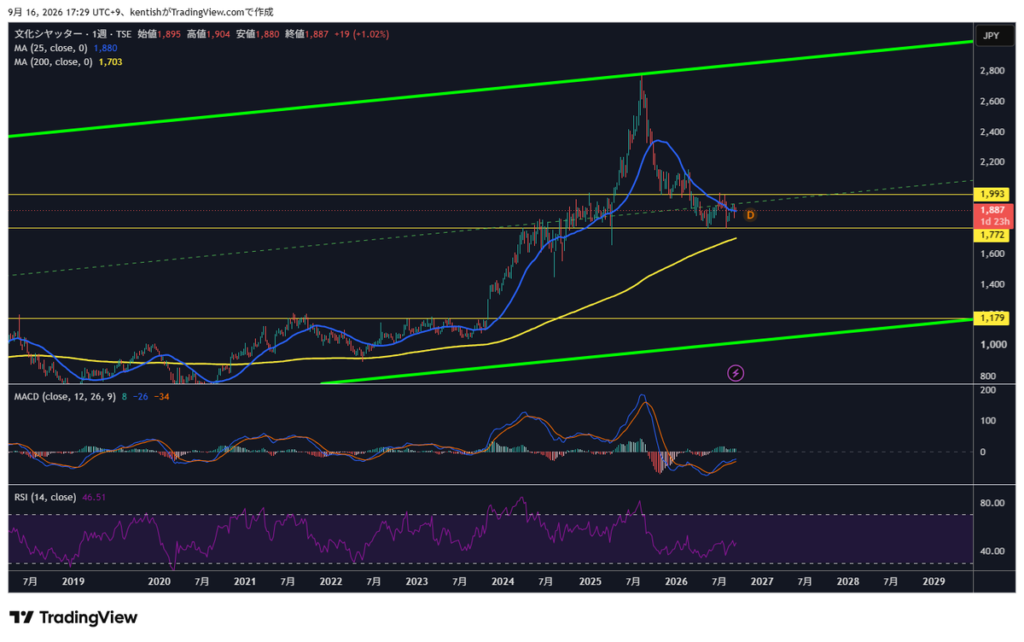
隊長が見ているポイント
1,772円を下回った場合でも、その下にある200週移動平均線付近を、次の支持候補として見ています。
実チャートで確認できること:200週移動平均線は約1,703円に位置しており、隊長が見ている「1,700円付近」とおおむね一致します。株価は水平線1,772円〜1,993円の範囲内で推移しています。1,700円で必ず反発する、という意味ではありません。
日足チェック
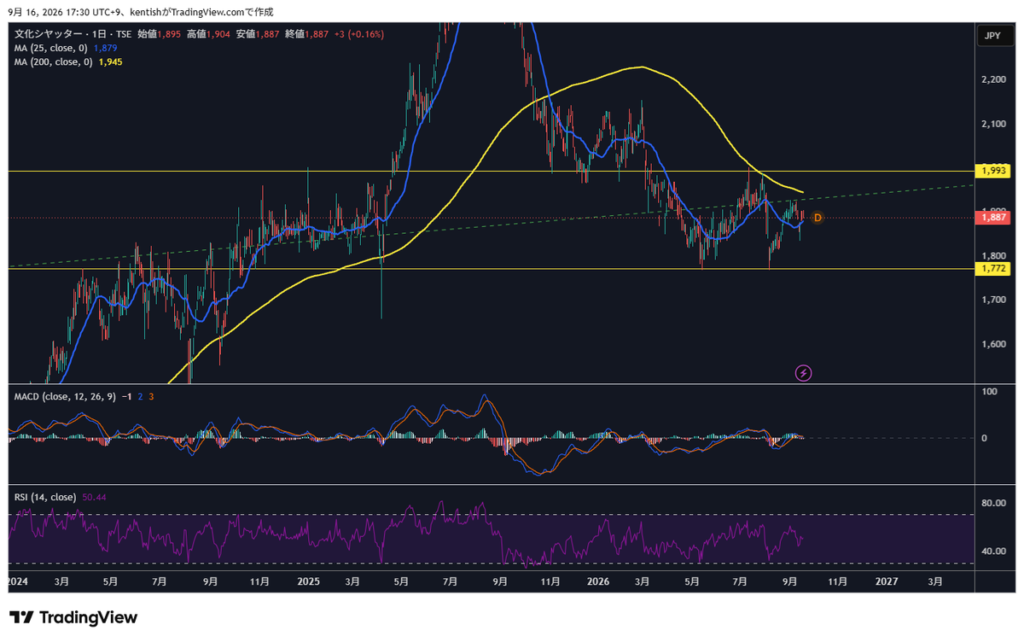
隊長が見ているポイント
1,772円付近〜1,993円付近を、現在意識しているレンジとして見ています。
実チャートで確認できること:1,772円付近・1,993円付近の両価格帯で、過去に複数回、株価が反応している(タッチ・反発している)ことが確認できます。ただし、これをもって客観的にボックス相場であることが証明された、というものではありません。あくまで隊長が意識している価格帯と、チャート上の値動きが重なっている、という整理です。
隊長が見ているポイント
「まだマイナス方向への動きが残っていて、若干少し上向く可能性も見える程度」
MACDについて:パン隊員として、これを明確な買いシグナルとは扱いません。
隊長が考えるエントリー条件
隊長本人の判断
「配当とチャート、両方の条件を整理しておく。ただしこれは買い推奨じゃない。あくまで今の自分の考え方の記録だ。」
①配当面の参考水準
1,850円
予想年間配当74円が維持されたと仮定した場合の、単純計算上の配当利回り4%相当株価(目標株価・買い推奨価格ではありません)
②チャート面の意識価格
1,772円付近
隊長が意識している支持候補の価格帯(必ず反発する、という意味ではありません)
③実際の行動
日足で反発確認後に検討
1,772円到達=即買いではなく、反発を確認してからエントリーを検討します
1,850円も1,772円も、それぞれ別の観点の参考値であり、どちらも「買い推奨価格」ではありません。あくまで隊長本人が現在どう考えているかの記録です。
🔍 もっと詳しく企業を調べる
ここから先は、AI調査班が一次資料をもとに確認した事実を中心に、文化シヤッターをさらに詳しく見ていきます。
文化シヤッターってどんな会社?
文化シヤッターは、1955年創業のシャッター・建材の総合メーカーです。「シャッター」という工場や店舗のシャッターを思い浮かべるかもしれませんが、実際には住宅用のシャッター・窓まわり建材から、ビル用の防火戸・スチールドアまで、幅広い建材を手がけています。
| セグメント | 売上高(1Q) | 営業利益(1Q) |
|---|---|---|
| シャッター関連製品 | 205億5,600万円 | 5億1,900万円(前年同期比▲41.3%) |
| 建材関連製品 | 182億4,100万円 | ▲4億1,600万円(前年同期も赤字) |
| サービス | 72億4,200万円(+6.3%) | 9億5,900万円(+14.6%) |
| リフォーム | 16億1,900万円 | 1,000万円(前年同期は赤字から黒字転換) |
| その他 | 24億6,400万円 | 2億8,100万円 |
売上規模ではシャッター関連製品と建材関連製品が二本柱ですが、1Qは建材関連製品事業が営業損失を計上し、全社の足を引っ張りました。一方でサービス・リフォーム事業は増益基調が続いています。売上構成比の大きさだけで、どの事業がどれだけ利益に貢献しているかは判断できません。
ペン隊員
「シャッターだけじゃなくて、建材やリフォーム、アフターサービスまで、暮らしや建物をまるごと支えている会社なんだね。」
最新決算で何が起きた?
最新決算CHECK(2027年3月期 第1四半期)
売上高
501億円
前年同期比 +3.0%
営業利益
▲1億円
前年同期は黒字、赤字転落
経常利益
2億円
前年同期比 ▲40.9%
親会社株主に帰属する四半期純利益
▲3億円
前年同期は黒字、損失計上
通期の会社予想に変更はなく、売上高2,500億円(前期比+5.8%)、営業利益188億円(前期比+20.8%)を見込んでいます。会社側は、業績は下期偏重の見通しとしています。決算資料によれば、営業損失の要因は原材料費や労務費の上昇等とされています。建材関連製品事業は前年同期に続き▲4億1,600万円の営業損失を計上し、主力のシャッター関連製品事業も営業利益が前年同期比41.3%減となりました。詳細な要因分解(どの原材料がどの程度影響したか等)までは、今回参照できた資料の範囲では特定できませんでした。
🔥 隊長の本音
「1Qだけを見ると厳しい数字だ。ただし会社は通期予想を据え置いており、下期偏重の見通しだとしている。この差がどこから来るのか、次の四半期以降も確認していきたい。」
長期業績を見る
過去10期(2017年3月期~2026年3月期)の業績を見ると、売上高は着実に拡大しています。営業利益の長期推移は、前述の「30秒でわかる」ブロックで確認した通りです。
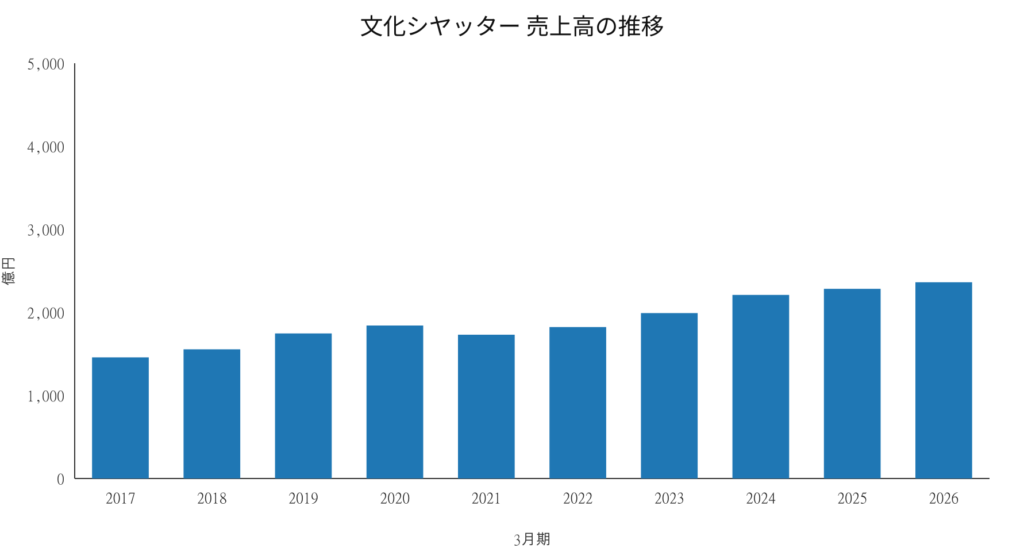
ここを見る:売上高は10年間で約1.6倍。2021年3月期に一時減少した後、再び拡大基調が続いています。
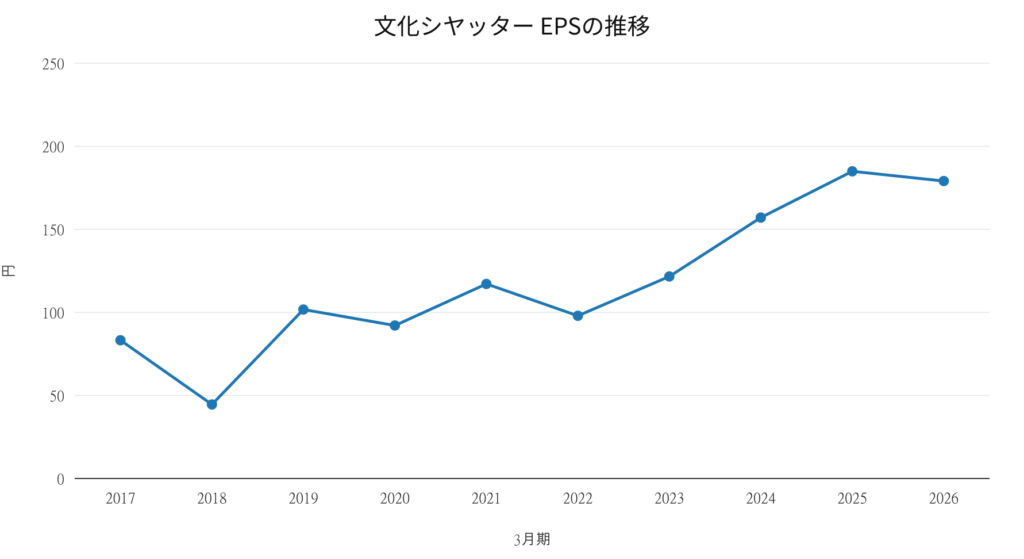
ここを見る:EPSも長期的には右肩上がりですが、2018年3月期には一時的に大きく落ち込んだ年があり、単年度の業績変動には注意が必要です。
財務をチェック
文化シヤッターの自己資本比率は58.3%(2026年3月期末時点)で、この10年間で47.9%から大きく改善しています。
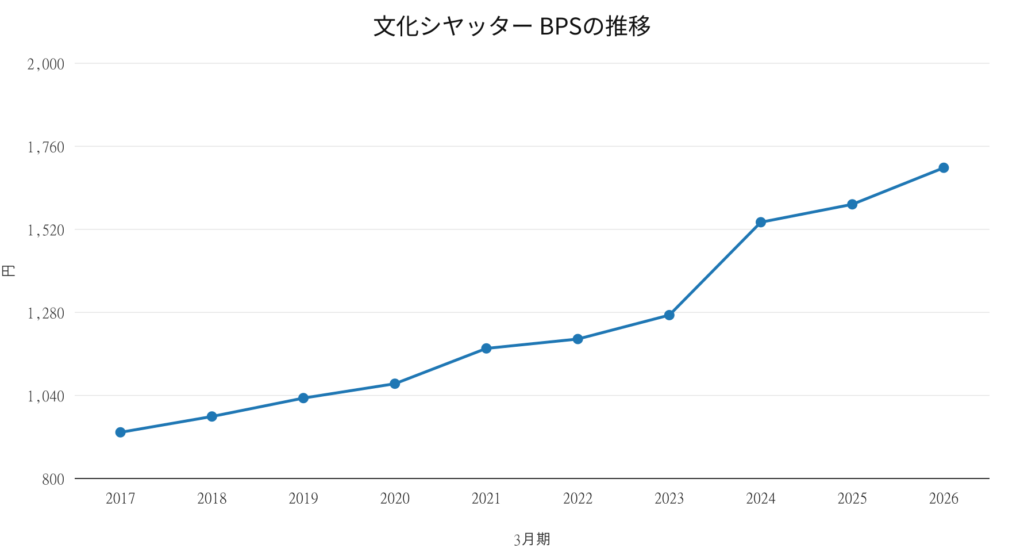
ここを見る:BPS(1株純資産)は10年間で933円から1,698円へ、着実に積み上がっています。
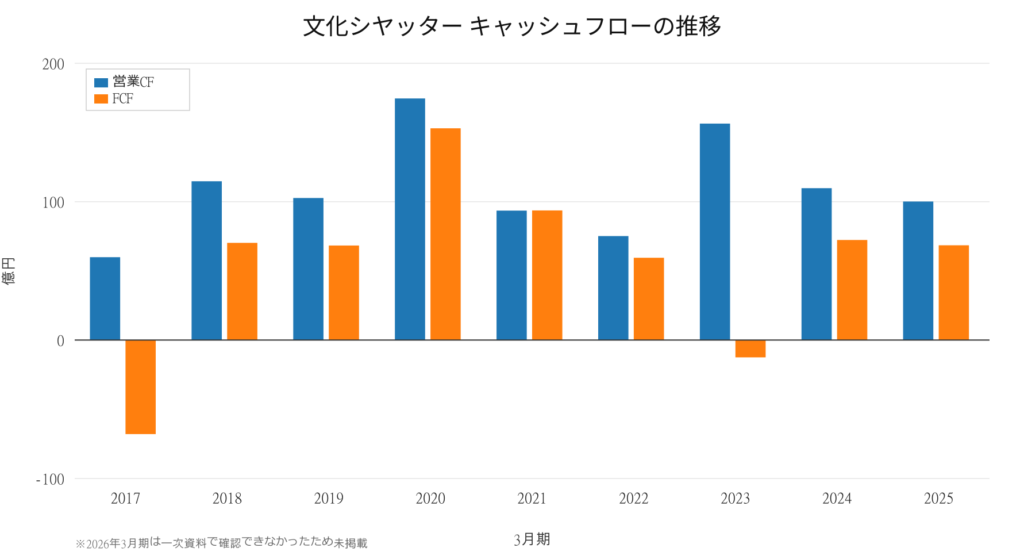
ここを見る:営業キャッシュフローは多くの期でプラスを維持。2026年3月期の営業CF・投資CFは今回参照できた資料の範囲では確認できず、グラフには含めていません。
自己資本比率の改善傾向は評価できる一方、「財務が万全だから安心」と単純化はできません。本業がどれだけ現金を生み出しているかと、成長投資にどれだけ資金を振り向けているかを、分けて見ることが大切です。
配当・株主還元
文化シヤッターは、配当性向40%を目安とした安定的・継続的な配当を基本方針としています(公式ページ原文で確認)。2026年3月期の実績配当は74円(中間37円+期末37円)。2027年3月期の会社予想も、中間37円+期末37円=年間74円で据え置きです。同期には20億円を上限とした自己株式取得を実施し、2025年8月に終了しています。
DOE(株主資本配当率)や総還元性向、累進配当といった具体的な数値目標については、公式資料を確認した範囲では確認できませんでした(存在しないと断定するものではありません)。
中期経営計画(2024-2026年度)では、2027年3月期に売上高2,500億円、営業利益188億円、ROE11.0%、ROIC9.1%を目標としています。その他のKPIとして、投下資本に対する付加価値額(BxVA)の最大化、PBRの向上、株主総利回り(TSR)の継続的な向上を掲げています。
メンテナンス・点検事業を深掘り
隊長が評価している「販売後の継続的な利益」について、一次資料でどこまで確認できるかを整理します。
文化シヤッターの中期経営計画公式ページでは、「シャッター事業の適正な販売価格への引き上げや、利益率の高いメンテナンス事業の拡大が寄与しました」という記述を原文で確認できます。会社自身が「利益率が高い」事業として位置づけていることは事実です。一方、「ストック型」「継続収益」「安定収益」という言葉は、確認した公式資料の範囲では使われていませんでした。ここは、会社の言葉(利益率が高い)と、隊長の評価(販売後にも継続的な利益を狙える事業構造)を分けて理解する必要があります。
サービス事業は、グループ会社の文化シヤッターサービス株式会社が、全国のサービス拠点で24時間365日受付の修理体制と保守点検によるアフターサービスを提供しています。点検を担当するのは国家資格「防火設備検査員」の資格保持者で、同社は「国が定めた基準にとどまらず、シャッターメーカーのメンテナンス専用会社としての独自の検査基準を加えて実施」し、防火シャッター・防火扉の維持保全や、故障を未然に防ぐ予防保全対策に対応しているとしています(文化シヤッターサービス公式サイトで確認)。
2027年3月期1Qでは、サービス事業の営業利益率は約13.2%(営業利益9.59億円÷売上高72.42億円)で、シャッター関連製品事業(約2.5%)より明確に高い数値でした。ただし、これは1四半期のみの数値であり、複数期にわたって同水準の利益率を維持しているかどうかは、今回の調査範囲では確認できていません。
シャッター需要の持続性
隊長が気にしている「シャッター需要が今後どこまで続くのか」について、一次資料から確認できる範囲を整理します。
新設需要については、有価証券報告書「事業等のリスク」で、民間設備投資・新設住宅着工戸数・非住宅着工床面積等の動向に左右されると説明されています。会社は「建設需要は底堅さを維持したものの、建設コストの高騰などの影響により、新設住宅着工戸数は弱含みの動きが続くなど、依然として不透明な状況」との認識を示しています。
一方で、新設に依存しない需要源も存在します。建築基準法改正(2014年公布・2016年施行)により、劇場・病院・百貨店・店舗など不特定多数が利用する建築物では、防火設備(防火シャッター・防火ドア)の定期検査・報告が義務化されています。これは文化シヤッター固有の話ではなく業界全体に適用される制度ですが、既存の防火設備に対して継続的な点検需要が制度として存在することを裏付けています。
つまり、「新築が減ればシャッター会社も厳しい」という単純な構図だけでなく、法定点検・保守という新設に依存しない需要源も存在します。ただし、この法定点検需要が文化シヤッターの業績にどの程度定量的に寄与しているかを示す一次資料は、今回確認できませんでした。
代替製品・技術リスクについて
隊長のもう一つの懸念は、「将来的にシャッターより良い製品や代替品が登場する可能性はないのか」という点です。文化シヤッターの有価証券報告書「事業等のリスク」を確認した範囲では、建設需要の変動・原材料(鋼材)価格・季節的な引渡集中の3点が中心で、シャッターという製品自体が他の技術・製品に置き換わることを主要リスクとして明示した記述は見当たりませんでした。
これは「代替リスクが低い」ことの証明ではなく、「会社が現時点でそれを主要リスクとして開示していない」という事実にすぎません。隊長本人の懸念として、引き続き注視していくポイントです。
現在の株価水準
【2026年9月18日終値時点】
| 株価 | 1,917円 |
| 時価総額 | 約1,384億円 |
| PER(会社予想) | 10.37倍 |
| PBR(実績) | 1.15倍 |
| 予想配当利回り | 3.86% |
| 年初来高値 | 2,154円(2026年2月27日) |
| 年初来安値 | 1,768円(2026年8月5日) |
PER・PBRの水準だけで「割安」「割高」を判断することはできません。文化シヤッターの中心は株価予測ではなく、隊長が今どう考え、どう行動しているかです。
隊長の現在地
| 評価している点 | 利益率の高いメンテナンス事業。販売後の点検・修理・保守がある事業構造を評価している |
| 懸念している点 | シャッター需要の長期持続性。将来の代替製品・技術 |
| 現場判断 | 👀 警戒監視 |
| 買っていない理由 | 配当利回りとテクニカル条件が、まだ自分の条件に十分合っていない |
| エントリー条件 | 1,772円付近まで下落し、日足で反発を確認してから検討する |
| 購入した場合 | 長期保有を想定し、決算ごとにシャッター需要が維持できているかを確認していく |
隊長本人の判断
「良い企業だと思うから今すぐ買う、ではなく、企業には興味があるが、価格とチャートの条件が整うまで警戒監視する。これが今の自分の考え方だ。」
その後の追跡
2026年9月19日 👀 警戒監視
何が起きたか:資産防衛隊のスクリーニングで文化シヤッターを確認。2027年3月期1Qは増収でも営業損失。
AI調査班による事実確認:サービス事業の利益率の高さ、法定点検制度による継続需要の可能性を確認した一方、代替技術リスクについての会社の明示的な開示は確認できなかった。
隊長の判断:事業構造には興味があるが、価格・配当利回り・チャート条件がまだ揃っていないため、今は動かない。
現場判断更新:👀警戒監視
今後、決算・配当・株価・シャッター需要・現場判断に変化があった場合は、このセクションに追記していきます。
主な参考資料
- 文化シヤッター 公式IR情報
- 文化シヤッター 中期経営計画(2024-2026年度)
- 文化シヤッター 会社概要
- 文化シヤッター 事業等のリスク
- 文化シヤッター 事業内容
- 文化シヤッターサービス 防火設備検査・保守点検事業
- 2027年3月期第1四半期決算短信(2026年8月4日開示、東京証券取引所適時開示情報。原本PDFへの直接アクセスができなかったため、内容はTDnet開示転載サイト経由で確認)
- 文化シヤッター 配当について
- 文化シヤッター 株主優待制度
- 市場データ(株価・PER・PBR・配当利回り等)・過去10期の業績データ・従業員数:IRBANK、Yahoo!ファイナンス等(いずれも2026年9月時点の情報を参照、二次情報源。決算短信原本での個別の遡及確認は今回実施していません)
当記事の情報の取り扱いについては、免責事項ページもあわせてご確認ください。