日本電技
証券コード:1723|東証スタンダード
「計装」のプロフェッショナル。ビルや工場の空調・設備を制御し、高い利益率を実現する会社。
空調計装関連事業|産業システム関連事業
| 会社名 | 日本電技株式会社 |
| 証券コード | 1723 |
| 市場 | 東証スタンダード |
| 主要事業 | 空調計装関連事業/産業システム関連事業 |
| 公式サイト | nihondengi.co.jp |
日本電技の2027年3月期第1四半期は、売上高が前年同期比+3.2%であったのに対し、営業利益は+39.4%と大きく伸びました。数字だけを見ると、非常に好調な決算に見えます。
ただし企業分析で大切なのは、「伸びた」という結果だけでなく、なぜそれ以上に利益が伸びたのかを確認することです。今回は日本電技の事業内容・業績・財務・株主還元・リスクまで順番に確認します。
隊長
「売上の伸び以上に、利益が大きく伸びています。良い数字に見えますが、企業分析で大切なのは、なぜそうなったのかを確認すること。今回は日本電技の高い利益率の理由を一緒に見ていきましょう。」
この記事で分かること
- 日本電技はどんな会社か
- 最新決算で何が起きたか
- 過去10年の業績
- 財務状況
- 配当・株主還元と中期経営計画
- 強みとリスク
- 現在の株価水準
- チャートで見る株価の動き
日本電技ってどんな会社?
日本電技は、ビルや工場の「計装」を専門とする会社です。計装とは、空調・電気・給排水などの設備を、センサーやコントローラーで自動制御する仕組みのこと。エアコンの温度調整や、工場の生産ラインの安定稼働は、この計装の仕組みによって支えられています。
事業は大きく2つに分かれます。「空調計装関連事業」は、オフィスビル・商業施設・研究施設・データセンター・医療施設・食品工場など、様々な建物の空調・設備制御を手がける中核事業です。「産業システム関連事業」は、工場の生産設備向けの制御システムを扱う事業で、近年急成長しています。
| セグメント | 売上高(1Q) | セグメント利益(1Q) |
|---|---|---|
| 空調計装関連事業 | 76億6,700万円(+1.6%) | 28億2,900万円(+13.9%) |
| 産業システム関連事業 | 10億2,800万円(+17.1%) | 2億900万円(+96.4%) |
注目したいのは、売上規模では空調計装関連事業が圧倒的に大きい一方、産業システム関連事業のセグメント利益は前年同期比で2倍近くに伸びている点です。売上構成比だけで「どちらの事業が重要か」を判断しないことが、企業分析では大切です。
ペン隊員
「計装って聞き慣れない言葉だけど、ビルや工場の裏側で、温度や設備を自動でコントロールしている縁の下の力持ちなんだね。」
最新決算で何が起きた?
最新決算CHECK(2027年3月期 第1四半期)
売上高
86億9,600万円
前年同期比 +3.2%
営業利益
17億5,600万円
前年同期比 +39.4%
経常利益
19億1,100万円
前年同期比 +41.2%
親会社株主に帰属する四半期純利益
12億9,800万円
前年同期比 +39.3%
通期の会社予想は、売上高515億円(+11.1%)、営業利益125億円(+5.7%)、経常利益127億円(+4.7%)、純利益87億円(+3.0%)です。
ここで注目したいのは、1Qの営業利益の伸び(+39.4%)に対して、通期予想の伸び率は+5.7%にとどまっている点です。会社側は、1Qのペースがそのまま年間を通じて続くとは見込んでいないことになります。決算短信では、営業利益増加の理由として「売上高の増加及び売上総利益率の改善」が挙げられており、セグメント別には産業システム関連事業のセグメント利益が前年同期比+96.4%と大きく伸びたことが確認できます。ただし、詳細な要因分解(工事採算の改善なのか、案件構成の変化なのか等)までは、今回参照できた資料の範囲では特定できませんでした。
隊長
「1Qは好調だが、通期予想はそこまで強気ではない。この差がどこから来るのか、次の四半期以降も確認していきたい。」
長期業績を見る
過去10期(2017年3月期〜2026年3月期)の業績を見ると、売上高・営業利益ともに、特に2023年3月期以降の伸びが際立っています。
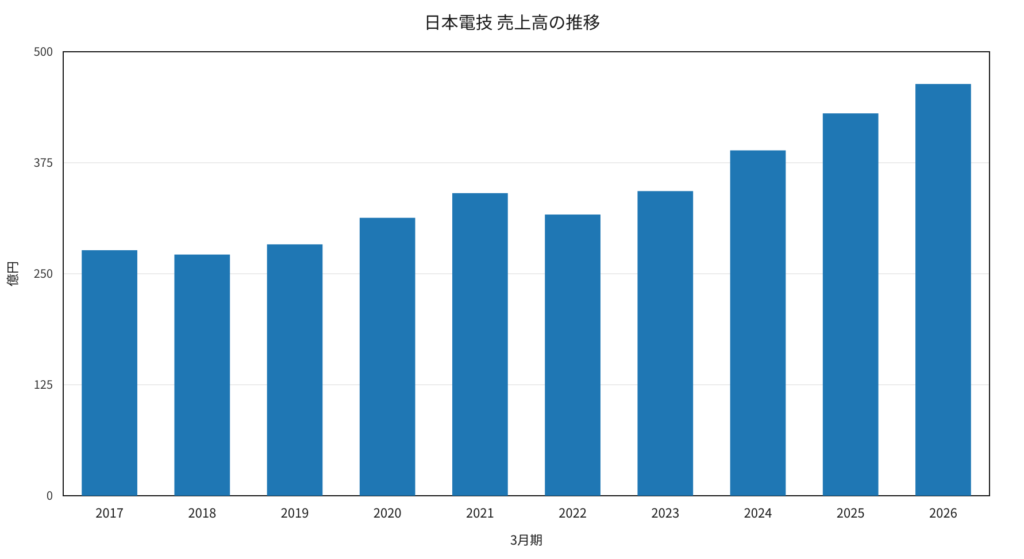
ここを見る:売上高は10年間で約1.7倍。2024年3月期以降、伸びが加速しています。
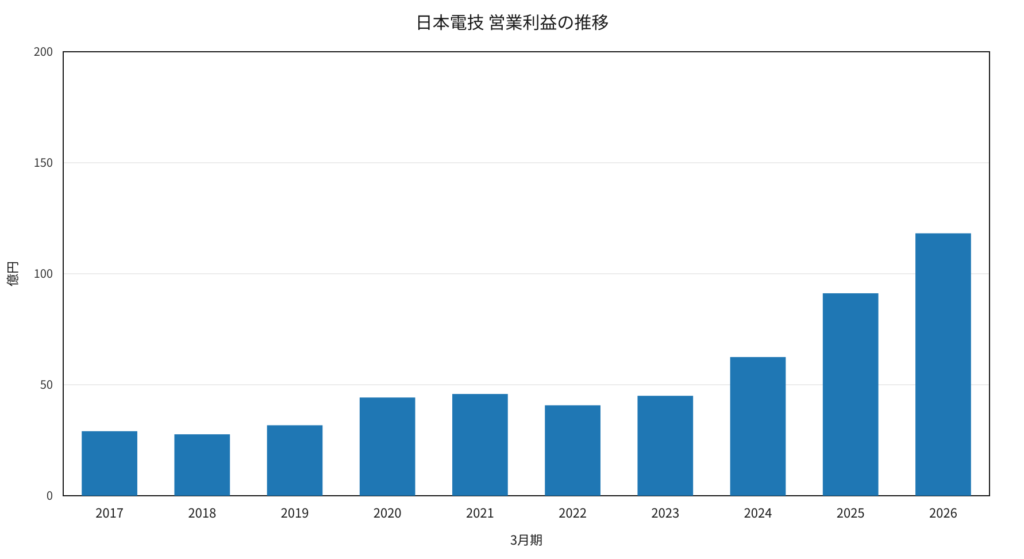
ここを見る:営業利益は10年間で約4倍に拡大。売上以上の伸び方をしている点がポイントです。
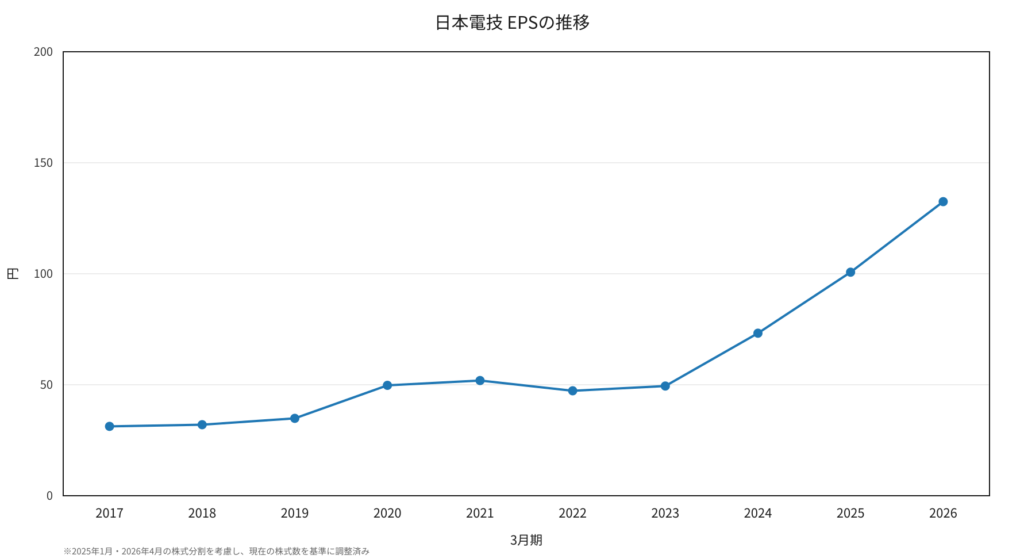
ここを見る:EPSも一貫して増加基調。赤字転落は一度もありません。
【注記】日本電技は2025年1月・2026年4月の2度にわたり株式分割(1株→2株、1株→4株)を実施しています。上記グラフのEPS・BPS・1株配当は、現在の株式数を基準に調整した数値です。
財務をチェック
日本電技の自己資本比率は84.4%(2026年6月末時点)と非常に高い水準です。ただし、これは単に「守りが堅い」というだけでなく、設備投資の負担が比較的軽い、エンジニアリング・施工中心の事業モデルであることも背景にあります。
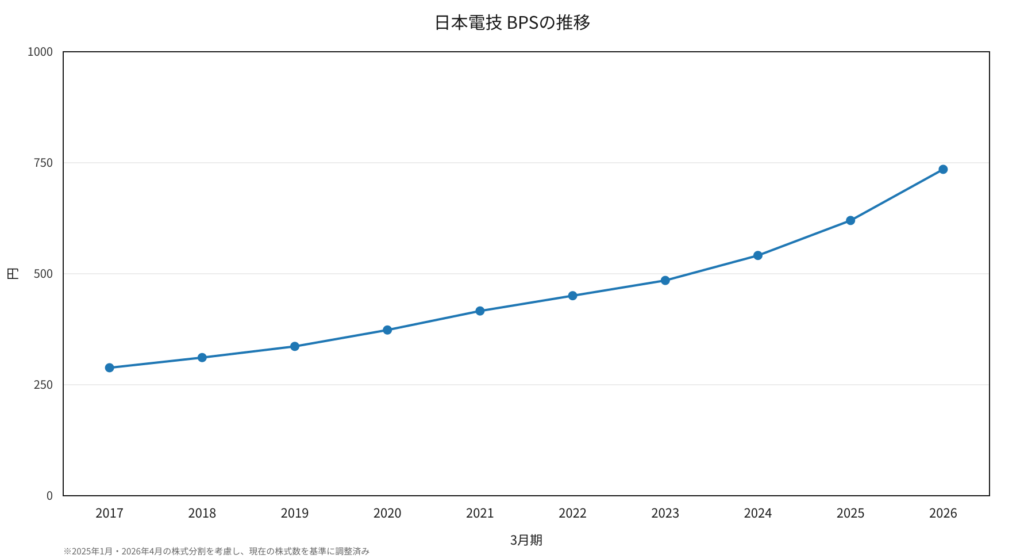
ここを見る:1株純資産(BPS)は10年間で288円から735円へ、着実に積み上がっています。
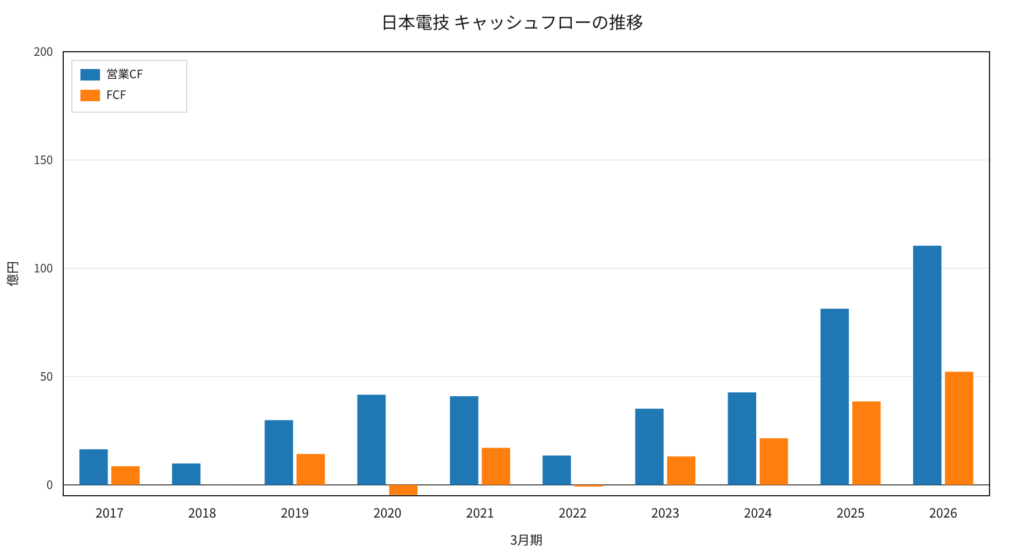
ここを見る:営業キャッシュフローはほぼ一貫してプラスで、近年は特に伸びが大きくなっています。フリーキャッシュフローも大半の年度でプラスを維持しています。
「本業で稼ぐ力」を示す営業キャッシュフローが着実に積み上がっている一方、フリーキャッシュフローが一時的にマイナスになった年度(2020年3月期、2022年3月期)もあります。財務が「鉄壁」と単純化するのではなく、本業のキャッシュ創出力と、成長投資による資金需要を分けて見ることが大切です。
配当・株主還元
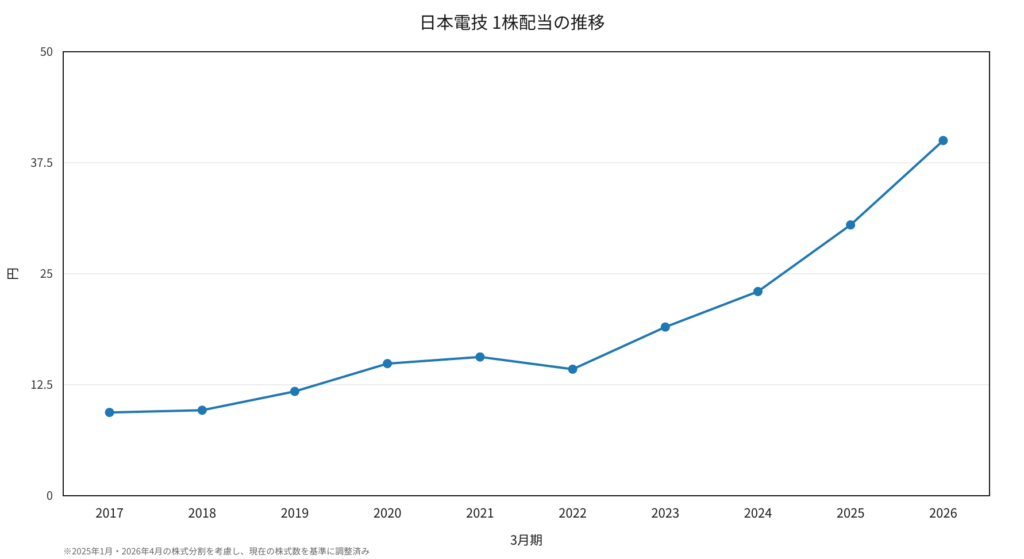
ここを見る:1株配当は10年間で9.38円から40円へ、一貫した増配基調が続いています。
2026年3月期の実績配当は40円(株式分割調整後)、2027年3月期の予想配当は56円(第2四半期末20円+期末36円)です。中期経営計画では、配当性向40%以上またはDOE(株主資本配当率)7%以上を基準とした累進的な配当に加え、機動的な自己株式取得を組み合わせる方針が示されています。
中期経営計画「2024-2027年度」では、2027年度に受注高545億円、売上高520億円、営業利益130億円(営業利益率25%)、ROE15.0%以上を目標としています。重点戦略として、空調計装関連事業では「認定サービスパートナー制度」によるメンテナンス・省エネビジネスの拡充、産業システム関連事業ではジュピターアドバンスシステムズとの協業やM&Aの検討、DX推進(AI設計図自動作成・IoT活用)などが掲げられています。
ペン隊員
「配当利回りの数字だけを見るのではなく、利益とキャッシュフローがちゃんと配当を支えられているか、あわせて見ることが大切なんだね。」
強みとリスク
隊長が見る3つの強み
- 長年の空調計装で積み上げた既設ストックと、省エネ改修・メンテナンス需要
- 産業システム関連事業のセグメント利益が前年同期比+96.4%と急拡大
- 自己資本比率84.4%の財務健全性と、累進配当・自己株式取得による株主還元強化姿勢
資産防衛隊では、業績・財務・株主還元など複数の観点から企業をスクリーニングし、さらに分析した企業を紹介しています。
ここは注意
- 受注型ビジネスのため、大型案件の進捗・工事採算により四半期業績が変動しやすい
- 1Qの営業利益+39.4%に対し、通期会社予想は+5.7%にとどまり、会社側は同ペースの継続を見込んでいない可能性がある
- 建設・設備投資動向、技術者の確保状況が、中長期の成長ペースに影響しうる
今後、四半期ごとの利益率が急速に低下するようであれば、評価を見直したいポイントです。
現在の株価水準
【2026年9月3日終値時点】
| 株価 | 2,295円 |
| 時価総額 | 1,505億円 |
| PER(予想) | 16.81倍 |
| PBR | 3.11倍 |
| 予想配当利回り | 2.44% |
| 予想EPS | 136.51円 |
| BPS | 738.82円 |
【注記】2026年4月1日に1株→4株の株式分割を実施しているため、年初来高値(3,148円、3月3日)は分割前の株価、年初来安値(766円、4月7日)は分割後の株価であり、単純比較はできません。分割調整の目安としては、3,148円は分割後換算で約787円に相当し、年初来のレンジは実質的に大きくは変わっていないと考えられます。
PER・PBRの水準だけで「割安」「割高」を判断することはできません。足元の増益ペースが今後も続くかどうかとあわせて確認することが大切です。
パン隊員のチャート確認
パン隊員
「株式分割の影響で、チャート上の見た目の値動きと実際の値上がり率が一致しにくい時期です。ここでは株価水準を確認するにとどめ、将来の値動きを予想するものではありません。」
日本電技は2025年1月・2026年4月と短期間で2度の株式分割を実施しており、チャート上の価格推移は分割の影響を大きく受けています。信頼できるチャート画像を今回安全に用意できなかったため、詳細な移動平均線・出来高分析は見送り、株価水準の確認にとどめています。
隊長の総合評価
| 長期業績 | ★★★★☆ |
| 財務 | ★★★★★ |
| 株主還元 | ★★★★☆ |
| 成長性 | ★★★★☆ |
| 足元業績 | ★★★★☆ |
| 株価水準 | ★★★☆☆ |
過去10年の業績・財務・株主還元はいずれも良好で、特に直近数年の利益成長は際立っています。一方、通期の会社予想は1Qほど強気ではなく、株価水準もPBR3倍超と割安感は限定的です。
隊長
「数字の良さだけで判断せず、この成長ペースがどこまで続くのか、次の四半期以降も追いかけていきたい企業だ。」
今後確認するポイント
- 産業システム関連事業の成長が2Q以降も続くか
- 1Qの高い利益率が通期を通じて維持されるか
- 配当性向40%・DOE7%を基準とした還元方針の実際の運用状況
まとめ
魅力
空調計装の既設ストックを土台にした安定的な収益基盤に加え、産業システム関連事業という新たな成長エンジンが育ちつつある点です。財務も健全で、株主還元姿勢も強化されています。
リスク
受注型ビジネス特有の業績の波、そして1Qの高い伸び率がそのまま通期に続くとは限らない点には注意が必要です。
今後確認したいポイント
2Q以降の決算で、産業システム関連事業の成長ペースと、利益率改善の持続性を確認していきたいところです。
良い数字だけを見るのではなく、変化した数字を追い続ける。資産防衛隊は、そうした企業分析の姿勢を大切にしています。
企業を見る力が、未来の資産を守る。
主な参考資料
- 日本電技 公式IR情報
- 日本電技 中期経営計画
- 日本電技 株式情報
- 2027年3月期第1四半期決算短信(2026年7月24日開示、東京証券取引所適時開示情報)
- 市場データ(株価・PER・PBR・配当利回り等):IRBANK、株探、Yahoo!ファイナンス(いずれも2026年9月3日時点の情報を参照、二次情報源)
- 過去10期の業績データ(売上高・営業利益・EPS・BPS・1株配当・営業CF・FCF):IRBANK(二次情報源。一部の年度・指標は決算短信等の一次資料で個別に照合済み)
当記事の情報の取り扱いについては、免責事項ページもあわせてご確認ください。