アジアパイルホールディングス
証券コード:5288|東証プライム
基礎杭の専門メーカー。国内の安定基盤と、海外事業の急成長を両面から見る。
国内事業|海外事業
| 会社名 | アジアパイルホールディングス株式会社 |
| 証券コード | 5288 |
| 市場 | 東証プライム |
| 設立 | 2015年10月1日(持株会社体制へ移行。中核事業会社のジャパンパイル株式会社の設立は1959年) |
| 主要事業 | 基礎杭(建物・インフラの土台となる杭)の製造及び販売、国内・海外(ベトナム中心)で展開 |
| 公式サイト | asiapile-hd.com |
この記事は、資産防衛隊のAI調査班が一次資料(決算短信・有価証券報告書・中期経営計画等)を整理し、隊長本人が実際にこの企業をどう評価し、何を懸念し、なぜ2026年9月10日に実際へ1,447円でエントリーしたのかまで、事実と本人の判断を分けたうえでお伝えします。まずは結論から。
隊長
「資産防衛隊のスクリーニングで条件に引っかかったのが、この会社を知ったきっかけだ。実際に自分の資金でエントリーした企業だからこそ、AI調査班が整理した事実と、自分自身の判断を分けたうえで、この記事で正直に共有したい。」
この記事で分かること
- 30秒で分かる重要数字と隊長の判断
- パン隊員が確認した月足・週足・日足チャート
- 1,447円で実際にエントリーした理由
- 1,347円をどう考えているか
- AI調査班による業績・財務・配当・海外事業の詳細分析
- 隊長が評価したポイントと懸念しているリスク
- どうなったら売却を考えるのか
- 隊長の現在地と、今後の追跡記録
30秒でわかるアジアパイルホールディングス
売上高(1Q)
299億円
前年同期比 +9.5%
営業利益(1Q)
32億円
前年同期比 +14.4%
配当利回り(取得価格1,447円ベース)
約4.8%
隊長が最初に注目した水準
自己資本比率
52.2%
2027年3月期1Q末、前期末49.4%から改善
BPS(1株純資産)
1,370円
2026年3月期末、10年で約1.8倍
10年で見ると?
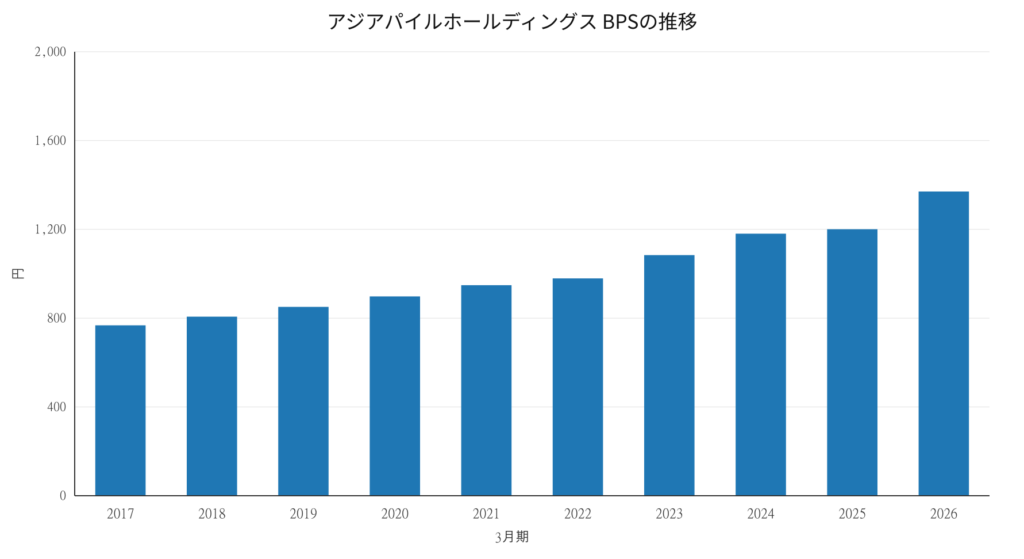
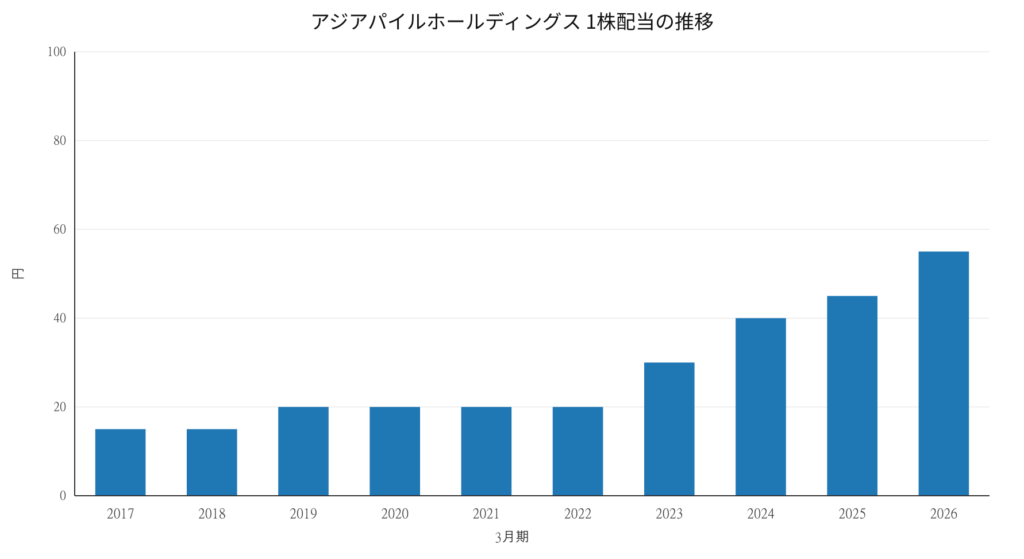
隊長がここを見る理由:取得価格ベースで約4.8%の配当利回りだけでなく、BPSが長期で積み上がっていることも確認しました。配当も増加傾向にあり、この2つも1,447円で出動した判断材料のひとつです。
隊長が注目した理由:配当利回りが5%近い水準にあり、BPSも上昇傾向。財務・事業内容を確認したうえで「すぐに会社そのものが危なくなるような企業ではない」と判断しました。最大の懸念:金利上昇と国内建設需要の関係(隊長本人の懸念。一次資料に金利を使った直接の言及はありません)。現在の現場判断(2026年9月16日時点):🚒 出動継続(長期保有)。
パン隊員のチャート分析
パン隊員
「隊長は長期投資が基本だから、まずは月足で長期の形を見て、週足・日足の順に絞り込んでいくよ。将来の値動きを予想するものではなく、あくまでチャートの事実整理として見てね。」
月足チェック
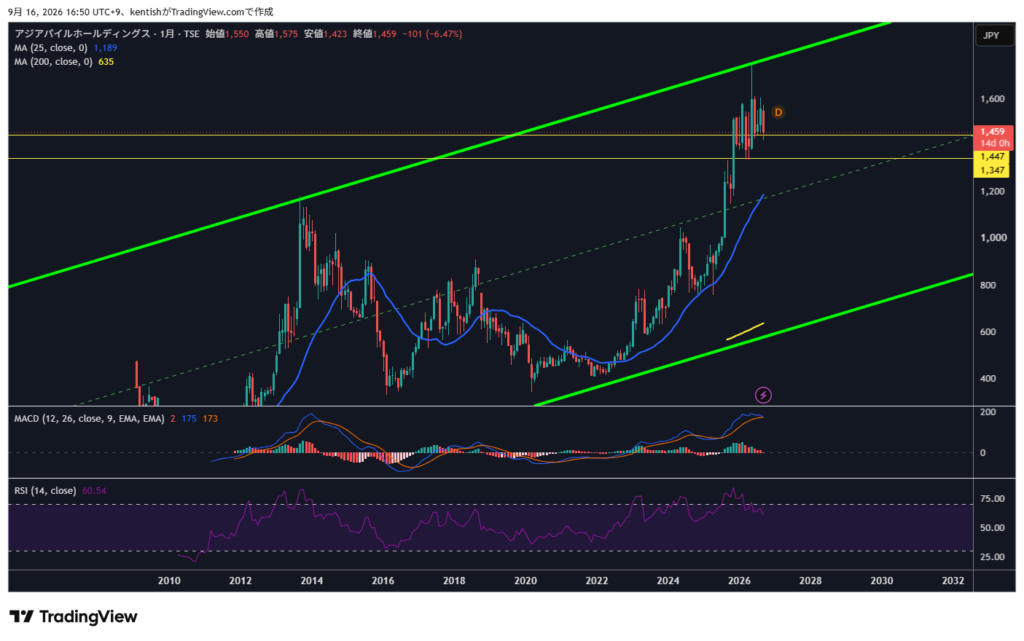
月足で確認できるのは、2010年頃から続く長期的な上昇構造です。長期の移動平均線(25カ月線1,189円・200カ月線635円)はどちらも現在の株価より下にあり、長期の上昇トレンドそのものは崩れていません。RSI(月足)は60程度で、過熱でも底値圏でもない水準です。長期保有を前提にする場合、月足でまず確認すべきは「長期の上昇構造そのものが崩れていないか」です。その点では、現時点で崩れているようには見えません。
週足チェック
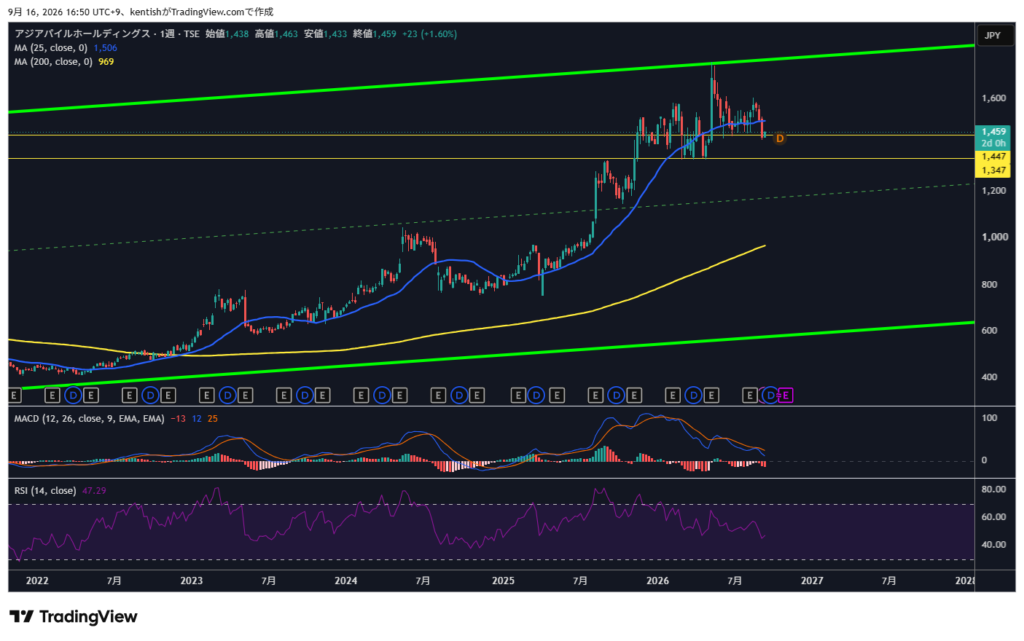
週足では、2022年以降の上昇基調と、2026年5月の急騰後の調整局面が見えます。25週線(1,506円)は現在の株価(1,459円)より上にあり、短中期的にはやや弱い位置にあることが分かります。一方、200週線(969円)は大きく下にあり、中期的な上昇トレンドの土台自体は維持されています。隊長が意識した1,447円・1,347円のゾーンは、週足で見ると2025年後半〜2026年前半のもみ合いレンジの中にあり、2026年5月の急騰前に「助走」していた価格帯と重なります。
日足チェック
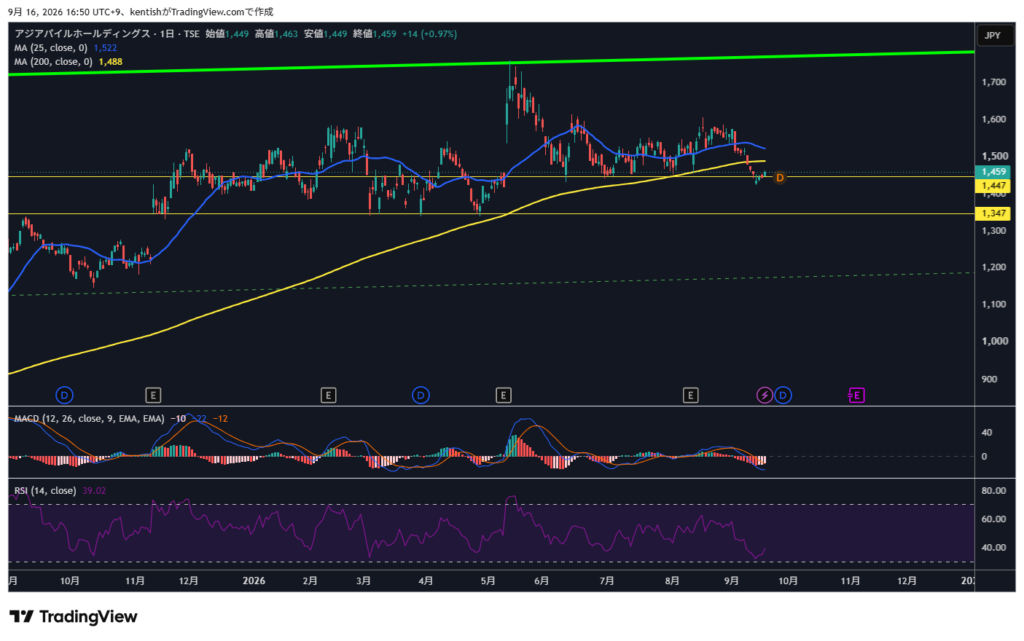
日足では、1,447円が2025年秋以降、繰り返し上値・下値の節目として意識されてきたことが分かります。2025年秋には上値を抑える水準として、2026年1〜4月には下値を支える水準として機能した場面があり、「一度きりのレジスタンス→サポート転換」と単純化するより、「長期間にわたり繰り返し意識されてきた価格帯」と捉えるのが実態に近いと考えられます。直近9月も、株価が一時的にこの水準を下回った後に戻す動きの中で、隊長のエントリーのタイミングと重なりました。
なお、9月16日時点で株価は25日線(1,522円)・200日線(1,488円)をいずれも下回っており、MACD・RSI(39.02)も強気を示す水準ではありません。短期のテクニカル指標そのものが「買いシグナル」を出していたわけではない、という点は正直にお伝えします。1,347円については、この日足チャートの表示期間内では2025年9月頃の価格水準に相当し、直近では明確なテストは確認できません。
🚒 隊長、1,447円で出動
隊長の現場判断
🚒 出動
| 企業 | アジアパイルホールディングス(5288) |
| エントリー日 | 2026年9月10日 |
| 取得価格 | 1,447円 |
| 投資スタンス | 長期保有 |
資産防衛隊のスクリーニングで条件に引っかかったことがきっかけでした。配当利回りが5%近い水準にあり、仮に同水準の配当が続けばおよそ20年で投資元本に相当する計算になる点(1,447円÷70円≒20.7年。※20年間配当が維持されることを保証するものではありません)、BPSが上昇傾向にあること、財務・事業内容を確認したうえで「すぐに会社そのものが危なくなるような企業ではない」と判断できたことが、評価のポイントでした。
チャートは明確な「買いシグナル」を出していたわけではありません。それでも1,447円付近はチャート上で以前から意識していた価格帯だったため、企業内容・配当水準・長期保有の前提・チャート上の意識価格帯を総合して、2026年9月10日、実際にこの価格でエントリーしました。
これは仮想のポートフォリオではなく、実際の投資記録です。本記事は投資助言ではありません。投資判断はご自身の責任でお願いします。
1,447円と1,347円、それぞれの考え方
1,447円について:1,447円は、隊長が事前にチャート上で意識していた価格帯でした。日足で見るとこの水準は2025年秋以降、繰り返し上値・下値の節目として現れてきた価格帯であり、加えて2026年9月10日時点でこの価格で買った場合の予想配当利回りは約4.8%と、隊長が魅力を感じていた「5%近い」水準にも近いものでした。チャート上の意識と配当利回りの両方が重なったタイミングで、実際に1,447円のエントリーに至りました。
1,347円について:1,347円は、1,447円よりさらに下に隊長が意識している価格帯です。日足チャートの表示期間内では2025年9月頃の水準に近く、絶対に反発する価格でも、割れたら機械的に損切りする価格でもありません。企業の投資前提(基礎杭事業の需要そのものが失われていないという前提)が崩れていなければ、株価が1,347円を下回ることは、配当利回りがさらに上昇する局面として、買い増しを検討する対象になり得ると隊長は考えています。
株価が1年程度下落しただけで売却するつもりはありません。売却を考え始めるのは、大きな不正のニュースが出た場合や、企業そのものに重大な問題が発生するなど、「買った時の前提そのものが崩れる事実」が出てきたときです。逆に言えば、株価の下落そのものは、それだけでは売却の理由にはなりません。
🔍 もっと詳しく企業を調べる
ここまでが、隊長本人の判断と実際の投資行動です。ここから先は、AI調査班が決算短信・有価証券報告書・中期経営計画・適時開示などの一次資料をもとに、アジアパイルホールディングスの事業・業績・財務・配当・海外事業をさらに詳しく確認します。数字や会社発表の整理が中心で、投資判断そのものはここでは行いません。さらに詳しく知りたい方は、このまま読み進めてください。
アジアパイルホールディングスってどんな会社?
【AI調査班】アジアパイルホールディングスは、基礎杭の製造・販売を主力とする企業グループです。「基礎杭」とは、建物やインフラを支えるために地中に打ち込む柱状の部材のこと。ビルや工場、橋、データセンターなど、あらゆる建築物・構造物は、地盤の上に直接建てられているわけではなく、地中の固い地盤まで届く杭の上に支えられています。中核事業会社のジャパンパイル株式会社は、高強度・大口径の杭に強みを持つ国内大手です。
ペン隊員
「そもそも杭って、普段は地面の下にあって見えないけど、ビルや工場、橋を下からずっと支えている大事な部分なんだね。」
最新決算で何が起きた?
最新決算CHECK(2027年3月期 第1四半期)
売上高
299億7,200万円
前年同期比 +9.5%
営業利益
32億7,100万円
前年同期比 +14.4%
EPS(1株四半期純利益)
67.31円
前年同期52.53円
親会社株主に帰属する四半期純利益
25億6,300万円
前年同期比 +28.1%
通期の会社予想に変更はなく、売上高1,200億円(前期比+3.5%)、営業利益112億円(前期比+2.9%)を見込んでいます。1Qの増益率(+14.4%)は、通期予想の増益率(+2.9%)を大きく上回っており、上期・下期の間で利益の出方に偏りがある可能性がありますが、詳細な期別配分の会社説明までは、今回参照できた資料の範囲では確認できませんでした。経常利益は33億94百万円(前年同期比+15.2%)、総資産は1,038億85百万円、純資産は579億38百万円でした。
隊長
「1Qの増収増益、特に海外事業の伸びは目を見張るものがある。ただし、この成長ペースが続くのか、それとも大型案件による一時的なものなのか、次の四半期以降も確認していきたい。」
長期業績を見る
過去10期(2017年3月期〜2026年3月期)の業績を見ると、売上高は増減を繰り返しながらも拡大基調にあり、営業利益は年度による変動が大きいものの、2026年3月期には過去最高水準を記録しました。
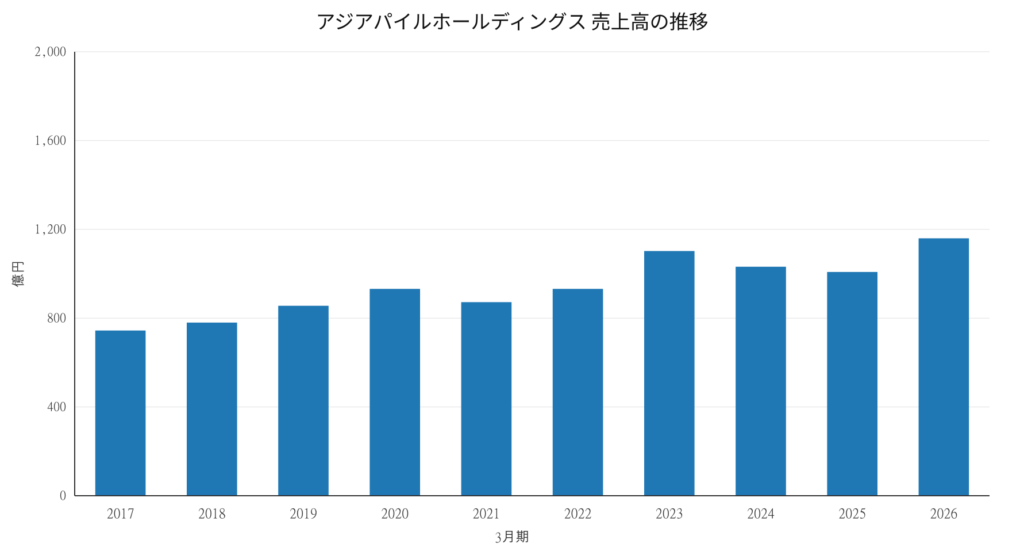
ここを見る:売上高は10年間で約1.6倍。2021年3月期にいったん減少した後、再び拡大基調に転じ、2026年3月期には過去最高の1,159億円に達しています。
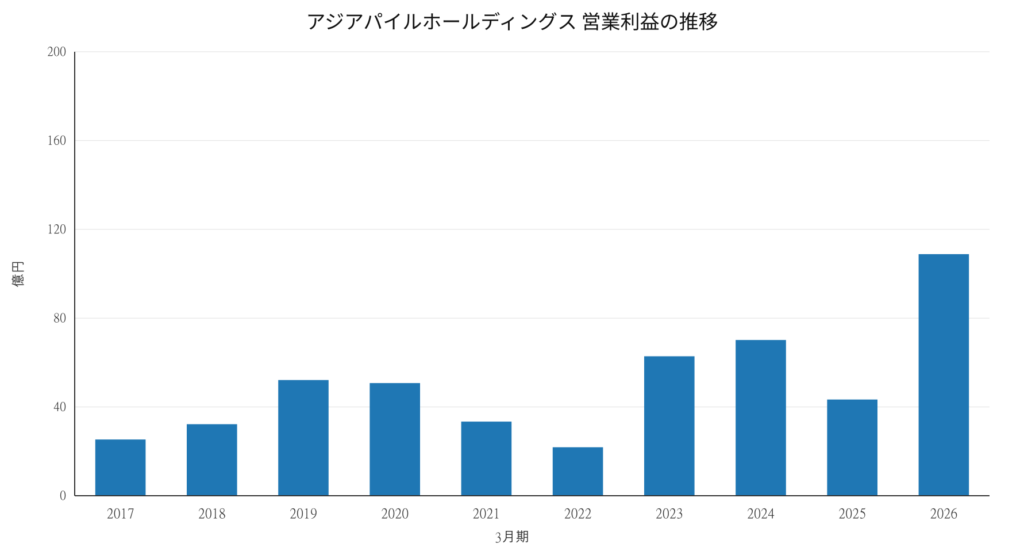
ここを見る:営業利益は2022年3月期に21.84億円まで落ち込む年もありましたが、2026年3月期には108.83億円と過去最高を記録しました。年度による変動の大きさが特徴です。
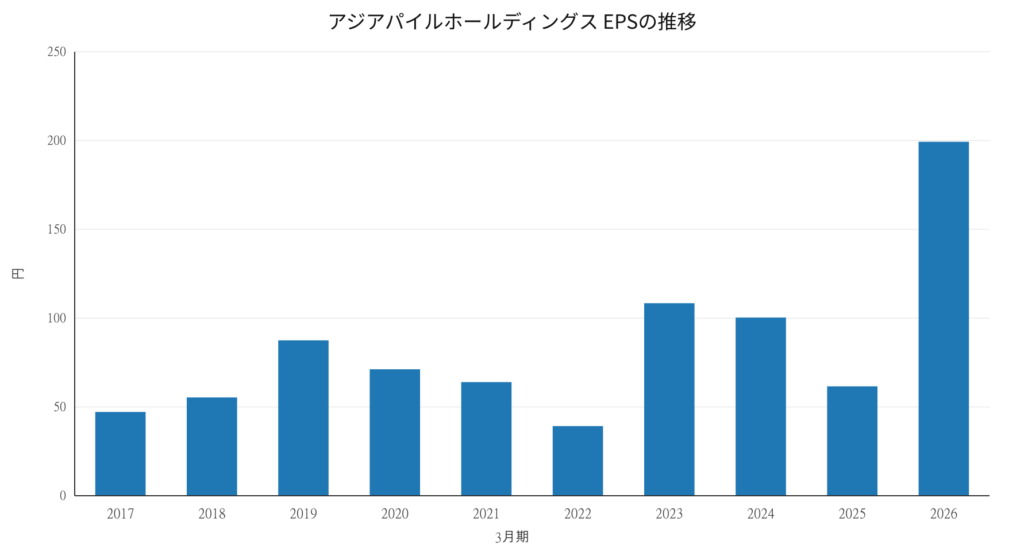
ここを見る:EPSも営業利益と同様に年度による変動が大きく、2022年3月期の39.22円から2026年3月期の199.32円まで、単年度の水準には幅があります。長期の平均的な水準だけでなく、変動の大きさ自体も踏まえて見る必要があります。
財務と配当を見る
アジアパイルホールディングスの自己資本比率は52.2%(2027年3月期1Q末時点、2026年3月期末は49.4%)で、この10年で39.7%から着実に改善しています。有利子負債は2026年6月末時点で約150億円(前期末約158億円)と、直近ではやや圧縮されています。BPS(1株純資産)も10年間で767円から1,370円へ、着実に積み上がっています(グラフは記事冒頭「30秒でわかる」をご覧ください)。
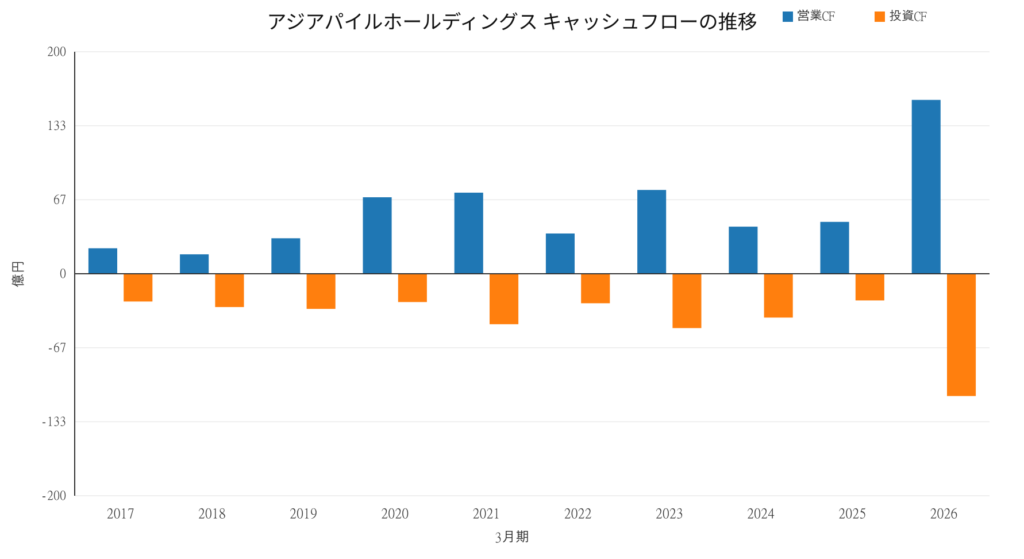
ここを見る:営業キャッシュフローは全期間でプラスを維持しており、特に2026年3月期は156.63億円と大きく伸びています。投資キャッシュフローは一貫してマイナスで、継続的に設備投資等を行っていることが分かります。2026年3月期は投資キャッシュフローのマイナス幅も110.16億円まで拡大しており、海外事業拡大に伴う投資の可能性がありますが、投資の内訳までは今回確認できませんでした。
自己資本比率の改善傾向は評価できる一方、「財務が万全だから安心」と単純化はできません。本業がどれだけ現金を生み出しているかと、成長投資にどれだけ資金を振り向けているかを、分けて見ることが大切です。
1株配当は10年間で15円から55円へ増加し、特に2023年3月期以降の増配ペースが際立っています(グラフは記事冒頭「30秒でわかる」をご覧ください)。2027年3月期の予想配当は70円(中間35円・期末35円、修正なし)です。
アジアパイルホールディングスは、中期経営計画「新5ヵ年計画」(2024年度〜2028年度)の期間中、累進配当を基本としてDOE(連結株主資本配当率)3.75%以上を目途に安定配当を実施する方針を掲げています。あわせて、連結ベースの総還元性向は50%を目処とし、還元は主に普通配当によるものとしつつ、利益状況や自己資本状況を総合的に勘案して特別配当や自己株式取得も活用する方針です。
【AI調査班からの注意点】有価証券報告書によると、配当性向(1株配当÷EPS)は直近5期(2022年3月期〜2026年3月期)で76.6%・102.5%・97.3%・95.4%・102.5%と一貫して高水準で推移しており、2023年3月期と2026年3月期は当期純利益を上回る配当を実施しています(配当性向100%超)。増配基調そのものは事実ですが、「高利回りだから安心」「累進配当だから減配しない」と単純化はできません。配当方針は魅力である一方、今後の利益成長とあわせて配当の持続性を追跡していく必要があります。
なお、株主優待制度は設けられていません(Yahoo!ファイナンスの優待情報ページ、および有価証券報告書に優待に関する記載がないことを確認)。
ペン隊員
「配当がどんどん増えているのは嬉しいけど、配当利回りの数字だけを見るんじゃなくて、会社がちゃんと利益とキャッシュを生み出せているか、配当性向が高すぎないかも一緒に見ることが大切なんだね。」
海外事業を詳しく見る
| 事業 | 1Q売上高 | 前年同期比 | 1Q営業利益(セグメント利益) | 前年同期比 |
|---|---|---|---|---|
| 国内事業 | 245億8百万円 | +6.1% | 27億70百万円 | +8.1% |
| 海外事業(ベトナム中心) | 56億43百万円 | +31.5% | 6億62百万円 | +127.9% |
全社計の伸び率に対して、海外事業の伸び率が大きく上回っていることから、海外事業が今回の増収増益をけん引したことが分かります。決算短信によれば、ベトナムでは政府主導の大規模インフラ整備を背景に現地の建設需要が旺盛に推移し、大型案件の受注獲得と生産拠点の稼働率向上が業績を押し上げたとされています。
また、2026年7月2日付で、ベトナムの事業子会社を通じ、それまで持分法適用関連会社だった現地のコンクリートパイル製造会社(Thu Duc – Long An Centrifugal Concrete Joint Stock Company)を追加取得し、子会社化したことが決算短信の「重要な後発事象」として開示されています。海外事業の拡大は、決算数値だけでなく実際の事業再編としても進んでいます。海外事業の成長は、大型案件のタイミングや現地の建設・インフラ需要の動向によって変動しうる点にも注意が必要で、「急成長が今後も続くか」は、次回以降の決算で確認していきたいポイントです。
隊長が評価したポイント/気にしているリスク
隊長
「自分がまず魅力を感じたのは、5%近い配当利回りでした。ただ、配当が高いだけなら自分は買いません。BPSなど、企業の中身も上昇傾向にあることを確認しました。財務や事業内容を確認したうえで、現時点では『すぐに会社そのものが危なくなるような企業ではない』と判断しています。」
- 自己資本比率が10年で39.7%→52.2%(1Q末)まで着実に改善した財務健全性
- 海外事業(ベトナム中心)が1Q売上+31.5%・営業利益+127.9%と、全社の増収増益をけん引
- BPSが10年で767円から1,370円へ着実に積み上がっている
資産防衛隊では、業績・財務・株主還元など複数の観点から企業をスクリーニングし、さらに分析した企業を紹介しています。
隊長
「気になっているのは金利上昇です。今後さらに利上げされる可能性は否定できないと考えています。金利が上昇する環境で、今のペースで建物が建てられていくのか、という不安があります。建設需要が弱くなれば、基礎杭事業にも影響する可能性があるため、今後も監視していきます。」
AI調査班が一次資料で確認
有価証券報告書「事業等のリスク」には、基礎工事関連事業は建設投資の多寡が受注に影響するとされ、「民間投資も含めた住宅投資や設備投資等の動向によっては受注が減少し、業績に影響を及ぼす可能性がある」と記載されています。また「金融商品の状況」では、自社の長期借入金等の一部が変動金利であり、金利の変動リスクに晒されているとも記載されています。
ただし、一次資料(有価証券報告書・決算短信・中期経営計画修正のお知らせ)の中に、「金利」「利上げ」という言葉を使って住宅投資・設備投資への影響を説明している箇所は見当たりませんでした。会社が開示しているのは、①建設投資全般の動向が受注に影響するという一般的なリスク認識、②自社の借入コストの一部が変動金利の影響を受けるという財務上のリスク、の2点です。中期経営計画の目標修正資料では、金利ではなく「緊迫化するイラン情勢」が国内設備投資需要への影響懸念として挙げられています。隊長が懸念する金利上昇と建設需要の関係そのものを、会社が直接言及した記述は今回確認できませんでした。
- 通期会社予想の増益率(+2.9%)に対し1Qの増益率(+14.4%)が大きく上回っており、期別配分の要因は未確認
- 海外事業の急成長は大型案件・工場稼働率等の影響を受けやすく、同じペースでの継続が保証されているわけではない
- 過去10期の営業利益は2022年3月期に21.84億円まで落ち込む等、年度による変動が大きい
データセンターについて
【隊長の長期的な見方】データセンターなどの建築基礎にも杭は使われると考えています。建物を建てる以上、基礎杭そのものには今後も一定の需要があると考えており、基本的には長期保有目的です。
【AI調査班の確認】2027年3月期第1四半期決算短信の国内事業に関する説明に、「大型物流施設や半導体関連工場・データセンター、都市部の大型再開発等、先行きの建設需要は底堅いものの、建設費の高騰や労働力不足、働き方改革、工期長期化といった課題が重なり、ゼネコンサイドにおいて着工時期の設定等に慎重になる傾向が続いています」という記述があります。データセンターは、会社自身が認識する国内建設需要の一部として一次資料に明記されていることを確認しました。ただし、アジアパイルHDがデータセンター向け案件をどの程度受注しているか、業績にどの程度貢献しているかを示す具体的な数値は、今回確認できた資料の範囲では開示されていません。
現在の株価水準
【2026年9月16日15:30時点】株価1,459円。隊長の取得価格(1,447円、2026年9月10日)から見て、おおむね同水準で推移しています。
詳しい株価指標を見る
| 株価 | 1,459円(2026年9月16日15:30時点) |
| 時価総額 | 約556億円 |
| PER(会社予想) | 7.22倍 |
| PBR(実績) | 1.03倍 |
| 予想配当利回り | 4.80%(現在の株価ベース) |
| 年初来高値 | 1,760円(2026年5月15日) |
| 年初来安値 | 1,339円(2026年3月30日) |
PER・PBRの水準だけで「割安」「割高」を判断することはできません。海外事業の高成長が今後も続くか、配当性向の高さとあわせて確認することが大切です。市場データはIRBANK・Yahoo!ファイナンス等(二次情報源)を参照しています。
隊長の現在地
隊長
「海外事業の伸びは目を見張るものがある。ただし、大型案件や稼働率に左右されやすい面もある。国内の基礎杭事業で安定した収益を確保しつつ、海外の成長をどこまで取り込めるか、次の四半期以降も追いかけていきたい。」
評価している点
- 取得価格ベースで約4.8%の予想配当利回り
- BPSの上昇傾向(10年で767円→1,370円)
- 海外事業の成長(1Q売上+31.5%・営業利益+127.9%)
- 基礎杭そのものへの長期的な需要期待
警戒している点
- 金利上昇と国内建設需要の関係(隊長本人の懸念)
- 配当性向が直近5期で76.6〜102.5%と高水準
- 海外事業の高成長が今後も継続するか
現在の現場判断(2026年9月16日時点):🚒 出動継続(長期保有)。株価が1年程度下落しただけでは売却しません。
判断を変える可能性があるもの:大きな不正のニュース、企業そのものに関わる重大な問題など、「買った理由・投資前提を崩す事実」が出てきた場合です。
次に確認するもの:次回決算、海外事業の成長持続性、配当性向の高さが持続可能な水準か、金利・国内建設需要の動向。
その後の追跡
2026年9月10日 🚒 出動
1,447円で新規エントリー。予想配当利回り約4.8%(予想配当70円ベース)、自己資本比率52.2%(2026年6月末)を確認したうえでの判断。
2026年9月16日 🚒 出動継続
投資判断に大きな変化なし。長期保有の方針を継続。
今後、決算・業績修正・増配/減配・重要IR・大型案件・現場判断の変化(🚒出動/👀警戒監視/🔍継続調査/🏠待機)等があった場合、この記事の末尾に追跡記録を追加していきます。日々の株価の細かな変動を記録する欄ではありません。
良い数字だけを見るのではなく、変化した数字を追い続ける。資産防衛隊は、そうした企業分析の姿勢を大切にしています。企業を見る力が、未来の資産を守る。
当記事の情報の取り扱いについては、免責事項ページもあわせてご確認ください。
主な参考資料
- アジアパイルホールディングス 公式IR情報
- 中期経営計画「新5ヵ年計画」(2024年度〜2028年度)について
- 中期経営計画一部修正に関するお知らせ(2026年5月13日開示、最終年度(2029年3月期)財務目標の修正。原文で確認済み)
- 2027年3月期第1四半期決算短信(2026年8月12日開示。原文で確認済み)
- 2026年3月期有価証券報告書(2026年6月24日提出。原文で確認済み。5年業績ハイライト・配当政策・事業等のリスク等)
- 2027年3月期第1四半期決算補足資料(2026年8月25日開示。原本PDFへのリンクは確認済みですが、原本のテキスト抽出はできず、数値はWebSearchによる複数の独立した二次情報源での照合で確認しています)
- アジアパイルホールディングス 公式サイト(会社概要・事業紹介)
- 市場データ(株価・PER・PBR・配当利回り等):Yahoo!ファイナンス、IRBANK等(2026年9月16日時点の情報を参照、二次情報源)
- 過去10期の業績データ(売上高・営業利益・EPS・BPS・1株配当・自己資本比率・営業CF・投資CF):IRBANK(二次情報源)、および直近5期分は有価証券報告書「主要な経営指標等の推移」で原文照合済み
- 株主優待情報(Yahoo!ファイナンス)