ヤマタネ
証券コード:9305|東証プライム
お米だけの会社ではない、物流×食品×情報×不動産の4カンパニー企業。
物流|食品|情報|不動産
| 会社名 | 株式会社ヤマタネ |
| 証券コード | 9305 |
| 市場 | 東京証券取引所プライム市場 |
| 設立 | 1924年7月(廻米問屋として創業) |
| 主要事業 | 物流・食品・情報・不動産の4カンパニー体制 |
2027年3月期第1四半期の営業利益は、前年同期比78.1%減という大きな落ち込みになりました。数字だけを見ると厳しく見えます。
でも企業分析で大切なのは、「減った」という結果だけではなく、なぜ減ったのかを見ることです。今回はヤマタネの事業内容・業績・財務・株主還元・リスクまで、順番に確認していきます。
隊長
「1Qだけを見ると厳しい数字です。ただし企業分析では、減益率だけではなく『なぜ減ったのか』まで確認することが大切だ。」
この記事で分かること
- ヤマタネはどんな会社か
- 最新決算で何が起きたか
- 過去10年の長期業績
- 財務状況
- 配当・株主還元(中期経営計画)
- 隊長が見る強み
- 注意しておきたいリスク
- 現在の株価水準
ヤマタネってどんな会社?
ヤマタネは1924年7月に廻米(かいまい)問屋として創業し、2024年7月に創業100周年を迎えた企業です。「ヤマタネ=お米だけの会社」と思われがちですが、実際には2025年4月から「物流」「食品」「情報」「不動産」の4つのカンパニー体制で事業を展開しています。
| カンパニー | 主な事業内容 |
|---|---|
| 物流カンパニー | 首都圏・近畿圏を中心に倉庫業を軸とした総合物流サービスを展開。3PL(物流業務の一括受託)事業者としても幅広いサービスを提供。 |
| 食品カンパニー | 創業以来100年の実績を持つ米卸売業を中核に、近年は冷凍食品を中心とした加工食品卸売業も展開。 |
| 情報カンパニー | 培ってきた技術力を基盤に、ITソリューションと運用サポートサービスを提供。 |
| 不動産カンパニー | 保有不動産の賃貸・開発等を手がける事業。 |
2026年3月期通期の実績では、物流カンパニー260億79百万円、食品カンパニー562億82百万円、情報カンパニー17億6百万円、不動産カンパニー46億4百万円という売上構成でした(連結売上高886億74百万円)。物流と食品の2カンパニーで売上高の9割超を占めており、この2つが業績の中心であることがわかります。
ペン隊員
「売上が大きい=一番大事な事業、とは限らないんだね。事業ごとに利益の出方が違うから、売上構成比だけで判断しちゃダメなんだ。」
不動産カンパニーは売上規模こそ物流・食品ほど大きくありませんが、物流・食品とは異なる収益構造を持つ事業です。売上構成比だけで各事業の重要性を判断せず、後述する利益面の動きと合わせて見ていくことが大切です。
最新決算で何が起きた?
2027年3月期第1四半期(2026年4月〜6月)の決算は、以下の内容でした。
最新決算 CHECK(2027年3月期1Q)
売上高
223億8,200万円
前年同期比 +1.1%
営業利益
4億4,100万円
前年同期比 ▲78.1%
経常利益
5億3,800万円
前年同期比 ▲75.1%
親会社株主に帰属する四半期純利益
9億8,400万円
前年同期比 ▲31.6%
通期の会社予想は、売上高986億円(前期比+11.1%)、営業利益41億円(同▲29.9%)、経常利益36億円(同▲34.1%)、純利益44億円(同▲20.0%)です。会社自身も、通期を通じた減益を織り込んだ予想を出していることが分かります。
公式資料によると、営業利益減少の主な要因は、食品関連セグメントにおけるコメの需給緩和による販売単価下落で販売差益が減少したこと、そして全社的な人的資本投資・IT/DX投資の拡充です。事業別の詳細な利益金額までは今回参照できた資料の範囲では確認できなかったため、断定的な内訳の記載は避けています。
隊長
「1Qだけを見て『ダメだ』と判断するのは早い。ただし、会社自身が通期でも減益を見込んでいる以上、『一時的な要因』と決めつけるのも危険だ。次の四半期でどう推移するかを追いかける必要がある。」
長期業績を見る
単年度の数字だけで企業を判断すると、実態を見誤ることがあります。まずは2017年3月期から2026年3月期までの長期推移を確認します。
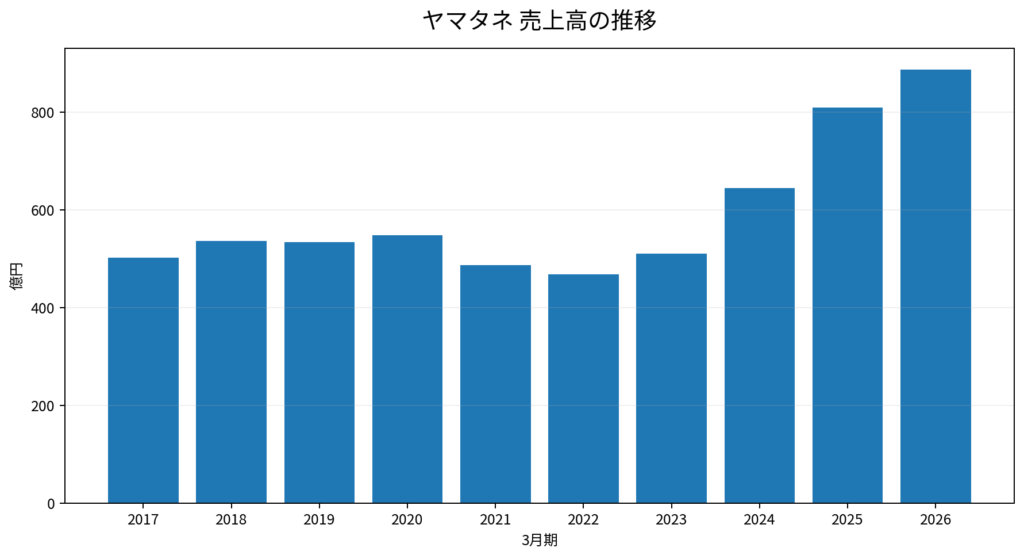
ここを見る:2017年3月期502億円→2026年3月期887億円まで拡大。2021〜2022年3月期はやや停滞しましたが、2023年3月期以降は拡大傾向が続いています。
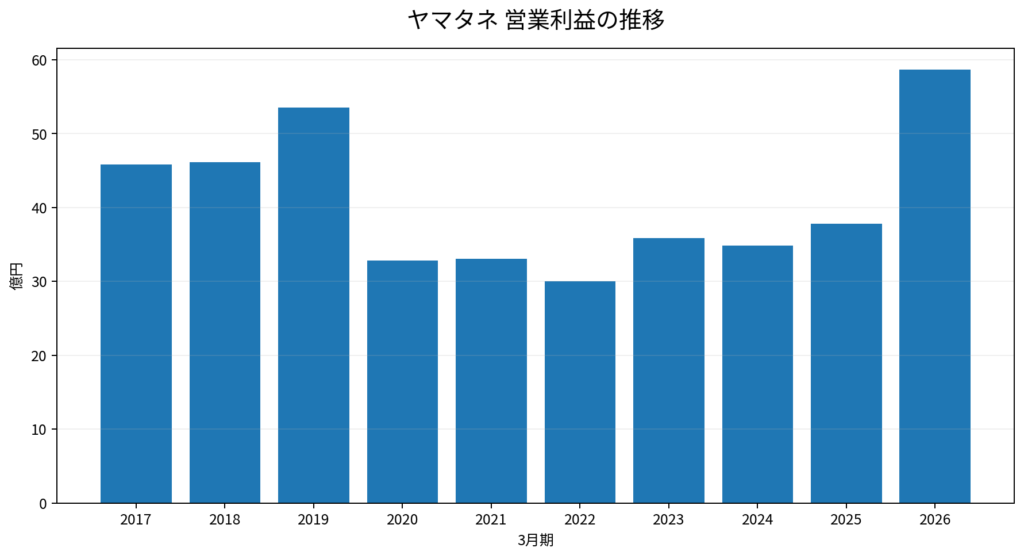
ここを見る:30億円台の年が多かった中、2026年3月期は58.6億円まで伸長。ただし2027年3月期はここから減益を見込む会社予想です。
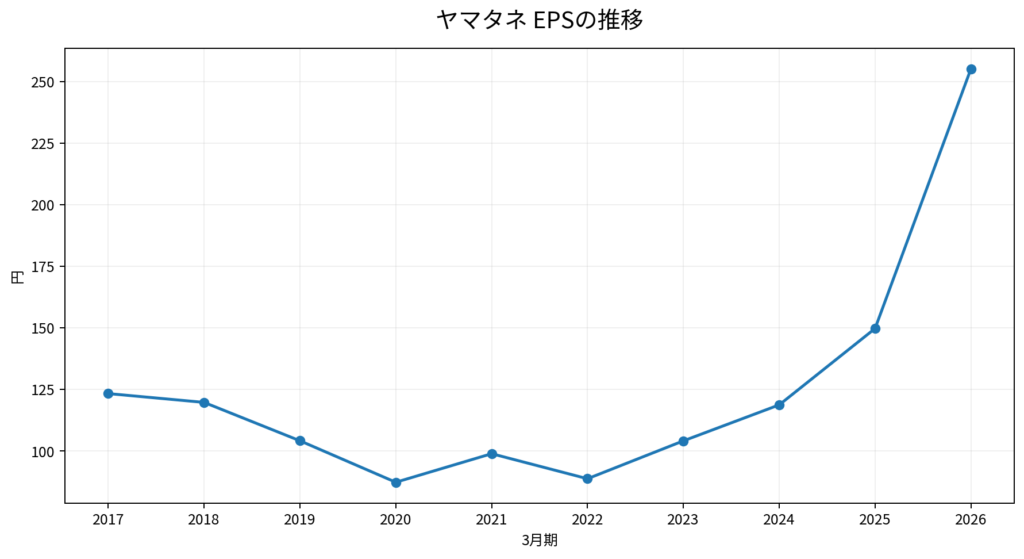
EPS(1株当たり利益)も、確認できた範囲では長期にわたり黒字を維持し、2026年3月期には255.13円まで伸びました。
【注記】ヤマタネは2025年5月31日を基準日として、1株を2株にする株式分割を実施しています(効力発生日2025年6月1日)。本記事のEPS・BPS・1株配当などの1株指標は、比較可能な基準で整理した数値を掲載していますが、他の情報源の数値と比較する際は、分割の前後どちらの基準かを必ずご確認ください。
財務をチェック
自己資本比率は2017年3月期の35.7%から2026年3月期の35.8%まで、30%台半ばの水準でおおむね安定しています。
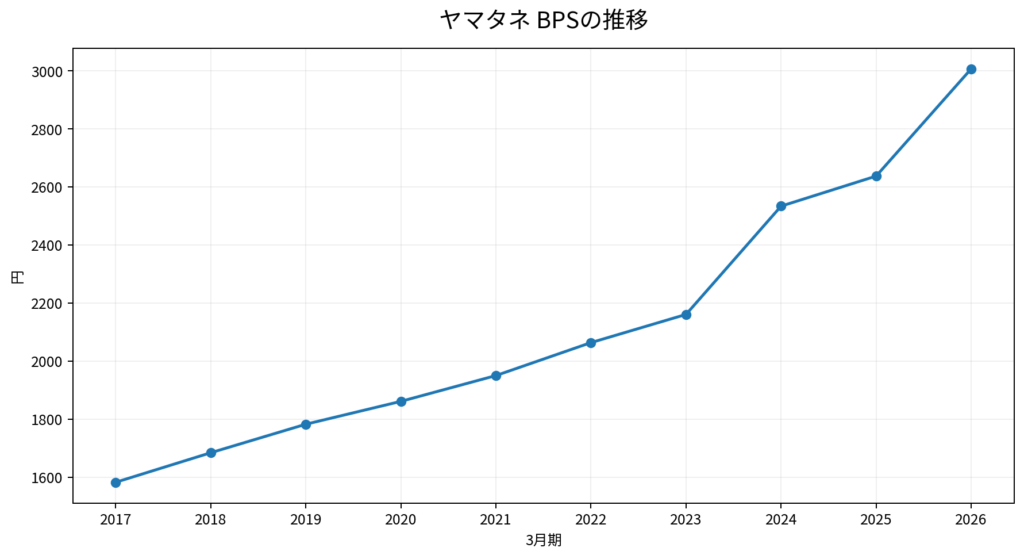
BPS(1株当たり純資産)は1,582円(2017年3月期)から3,007円(2026年3月期)まで、着実に積み上がっています。
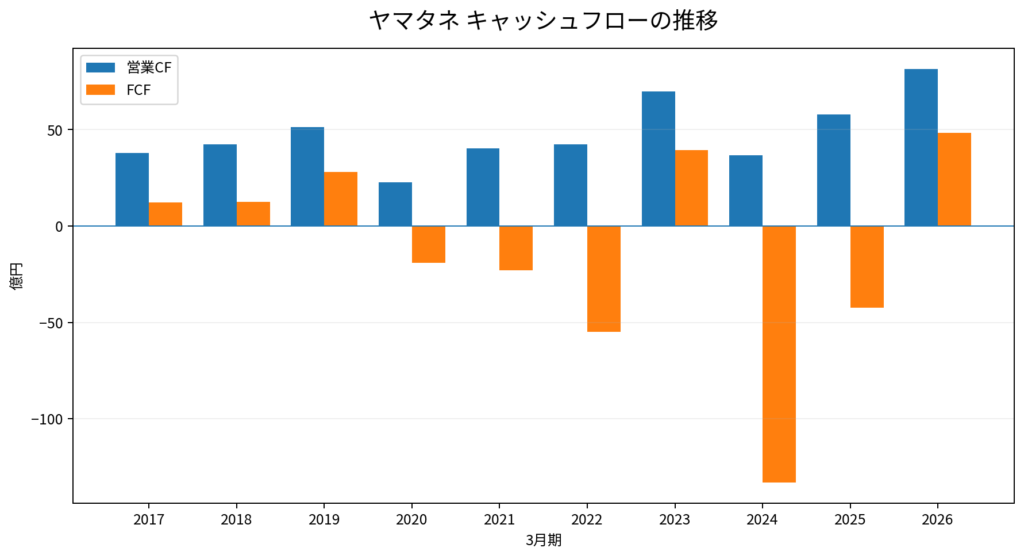
営業キャッシュフローは、確認できた2017年3月期以降のすべての期でプラスを維持しており、本業でのキャッシュ創出力は継続しています。一方でフリーキャッシュフロー(営業CF−投資CF)は、2020年3月期、2021年3月期、2022年3月期、2024年3月期、2025年3月期にマイナスとなっており、成長投資・不動産関連・M&A等に伴う資金需要が大きい年があったことがうかがえます。2026年3月期は営業CFの伸びもあり、フリーキャッシュフローはプラスに回復しています。
ヤマタネを単純に「財務鉄壁」と表現するのは適切ではありません。「本業のキャッシュ創出力」は安定している一方、「投資負担」によって年ごとの資金繰りには波があります。有利子負債や現預金の具体的な金額については、有価証券報告書の貸借対照表で確認できますので、詳しく知りたい方はそちらもご参照ください。
配当・株主還元
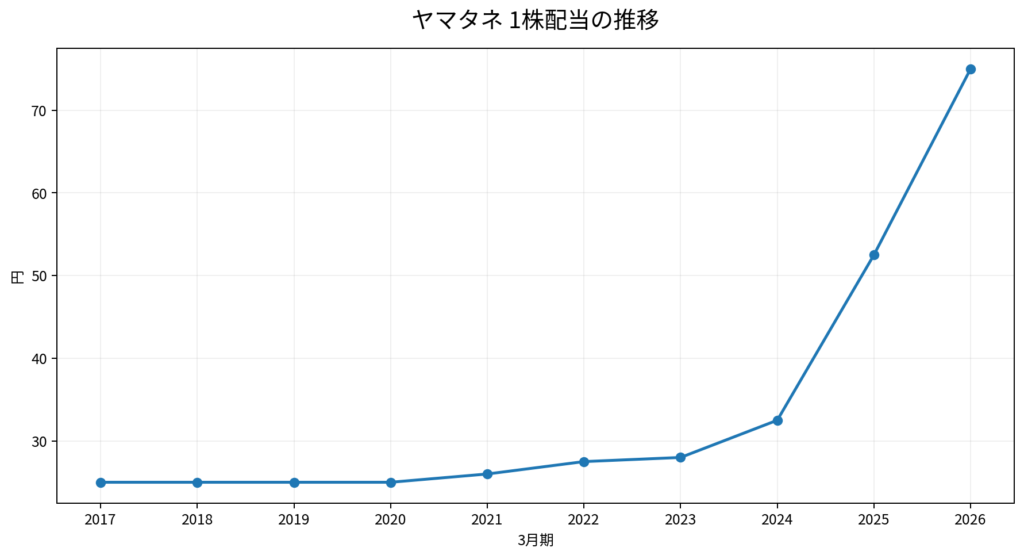
1株配当は2017年3月期から2020年3月期まで25円で横ばいだった後、緩やかな増配基調に転じ、2024年3月期32.5円、2025年3月期52.5円、2026年3月期75円と、近年は増配ペースが加速しています。2027年3月期の会社予想配当は85円(前期比+10円)です。確認できた範囲では、この期間に減配は行われていません。
中期経営計画「ヤマタネ2028プラン」では、2028年3月期に向けて売上高880億円・営業利益47億円・EBITDA92億円・ROE6.5%以上を全社目標としています。株主還元については、2028年3月期にDOE(株主資本配当率)3%の達成を目指して配当性向を継続的に引き上げていく方針が示されており、総還元性向は70〜80%(山種不動産の吸収合併に伴う希薄化への対応を含む、との注記があります)です。あわせて、計画期間中に30〜40億円の自己株式取得も予定されています。
また、株主優待制度も設けられています。3月末基準日では保有株数300株以上を対象にジュースまたは棚田米を原料とした日本酒などから選べる優待、9月末基準日では100株以上でカレンダー、300株以上で厳選こだわり米などが贈呈され、保有株数が多いほど内容が充実する仕組みです。
ペン隊員
「配当利回りが高いから良い、じゃなくて、利益・キャッシュ・配当・還元方針をセットで見るのが大事なんだね。今回はまさに、利益は減っているのに配当は増える予定になっている、という状態だから、なおさら注目しておきたいポイントだね。」
強みとリスク
隊長が見る3つの強み
- 事業の分散:物流・食品を中核としながら、情報・不動産という異なる収益源も持っており、単一事業への依存度を下げる構造になっています。
- 長期的な増収基調:2017年3月期から2026年3月期にかけて、確認できた範囲でEPSが赤字転落することなく推移しています。
- 株主還元方針の明示:中期経営計画で総還元性向70〜80%という方針を掲げており、還元姿勢が数値として示されています。
隊長スクリーニングでは、業績・財務・株主還元など複数の観点から企業をスクリーニングし、さらに分析した企業を紹介しています。
ここは注意
- コメの需給・価格変動:2027年3月期1Qの実際の減益要因として、コメの需給緩和による販売単価下落が挙げられています。食品事業の収益は、コメを中心とした市況の影響を受けやすい構造です。
- 足元の大幅減益:1Qの営業利益は前年同期比78.1%減。通期予想でも営業利益は前期比▲29.9%を見込んでおり、会社自身が減益を織り込んでいます。
- 投資負担によるフリーCFの変動:不動産関連投資やM&A等により、フリーキャッシュフローがマイナスになる年があります。
今後、四半期ごとの決算で食品事業の収益性(コメ市況の動向)が回復せず、通期予想からの下方修正が続くようであれば、評価を見直す必要があります。
現在の株価水準
※以下は2026年9月3日終値時点のデータです。
| 項目 | 数値 |
|---|---|
| 株価 | 2,058円 |
| PER(会社予想) | 9.89倍 |
| PBR(実績) | 0.69倍 |
| 予想配当利回り | 4.12% |
| 年初来高値 | 2,400円(2026年1月7日) |
| 年初来安値 | 1,914円(2026年5月14日) |
PERが低い、PBRが低い、配当利回りが高いというだけで「割安」「買い」と判断するのは早計です。ここまで見てきた通り、直近の四半期では大幅な営業減益が起きています。株価指標は、こうした足元の業績動向とセットで評価する必要があります。
パン隊員のチャート確認
パン隊員
「チャートには、値動きを読み解くヒントが隠れています。ヤマタネの株価は、年初来では1,914円から2,400円のレンジで推移しています。直近の水準は、このレンジの中でもやや下方寄りです。チャートは企業価値とは別の視点として見ることが大切です。」
信頼できる形でチャート画像を安全に掲載できる環境ではなかったため、今回は文章での紹介に留めています。移動平均線や出来高等の詳細なテクニカル分析は、次回以降オリジナルのチャートを用意できた段階で改めて紹介する予定です。「必ず上がる」「ここが買い場」といった断定はできませんので、あくまで値動きの参考情報としてご覧ください。
隊長の総合評価
| 評価項目 | 評価 |
|---|---|
| 長期業績 | ★★★★☆ |
| 財務 | ★★★☆☆ |
| 株主還元 | ★★★★★ |
| 成長性 | ★★★★☆ |
| 足元業績 | ★★☆☆☆ |
| 株価水準 | ★★★★☆ |
今回確認した公式資料の内容は、暫定的に想定していた評価と大きく乖離しませんでした。特に「足元業績」は、1Qの大幅減益と通期予想の減益見込みを踏まえ★2、「株主還元」は総還元性向70〜80%という明確な方針を評価し★5としています。
隊長
「長期の業績と株主還元は評価できる。ただし今は足元の減益が最大の焦点だ。良い数字だけでなく、変化した数字を追い続けることが企業分析では欠かせない。」
今後確認するポイント
- 食品事業の利益率が回復に向かうか(コメ市況の動向)
- 物流事業の利益がどう推移するか
- 営業キャッシュフローと成長投資の成果がどう表れるか
まとめ
魅力
物流・食品を中核とした事業分散、長期的な増収基調、そして総還元性向70〜80%という積極的な株主還元方針。
リスク
コメ市況に左右されやすい食品事業の収益構造、直近四半期の大幅な営業減益、投資負担によるキャッシュフローの変動。
今後確認したいポイント
次の四半期以降、食品事業の収益性が回復に向かうか。通期の会社予想に対する進捗率はどう推移するか。
良い数字だけを見るのではなく、変化した数字を追い続ける。それが資産防衛隊の企業分析の姿勢です。
企業を見る力が、未来の資産を守る。
主な参考資料
- 株式会社ヤマタネ IR情報
- IR資料(決算短信・決算説明会資料・有価証券報告書)
- 決算説明会資料
- 中期経営計画「ヤマタネ2028プラン」
- 事業紹介
- 2027年3月期 第1四半期 決算説明資料(2026年8月19日開示、TDnet)
- 株価・PER・PBR・配当利回り等の市場データ:Yahoo!ファイナンス、株探(いずれも2026年9月3日時点の情報を参照、二次情報源)
本記事は情報提供を目的とした企業分析であり、特定の金融商品の売買を推奨・勧誘するものではありません。投資に関する最終判断はご自身の責任で行ってください。詳しくは免責事項をご覧ください。