日本電計
証券コード:9908|東証スタンダード
計測機器で、成長産業の最前線を支える。
📡計測機器商社|🚗EV・自動運転|🤖AI・半導体|💰増配基調
| 会社名 | 日本電計株式会社 |
| 証券コード | 9908 |
| 市場 | 東証スタンダード市場 |
| 決算期 | 3月期 |
| 事業内容 | 計測機器・電子機器を中心に扱う専門商社。EV・自動運転・AI・半導体・防衛関連など成長産業の研究開発・設備投資を計測機器を通じて支える |
| 公式サイト | https://www.n-denkei.co.jp/ |
日本電計は、電子計測器を中心に、約5,000社の仕入先から商品を集めて、1万社を超える企業や研究機関へ届ける「計測機器の専門商社」です。1株あたり純資産(BPS)は10期連続で増え、配当も減配なく伸びてきました。
一方で、受注残は542億円まで積み上がり、その裏で営業キャッシュフローはマイナスになっています。資産防衛隊は「おすすめ株紹介」ではなく「企業を見る力」を養うメディアです。この記事では、長期の数字の強さと、受注・お金の流れという2つの面から、一次資料をもとに日本電計を見ていきます。
🔥 隊長の本音
年間配当の長期的な増配傾向、BPS、EPSが右肩上がりで、長期で安定しているところを評価。
この記事は、AI調査班(一次資料に基づく事実整理)× 隊長本人の判断(🔥・隊長本人の判断・隊長が見ているポイントのラベルで表示)× パン隊員のチャート確認、の3つを分けて構成しています。
30秒でわかる日本電計
【2027年3月期1Q・2026年9月25日終値時点】電子計測器を中心に扱う計測機器の専門商社。自動車・産業機器・通信(防衛を含む)・半導体など、幅広い業界の研究開発や設備投資を支えています。
BPS(10年)
1,261円→2,890円
10期連続で増加(約2.3倍)
1株配当
97円→109円予想
減配なし。2021年3月期から連続増配
受注残(1Q末)
542億円
前年同期比 +32.7%
営業CF(2026年3月期)
−36億円
売上債権の増加が主因
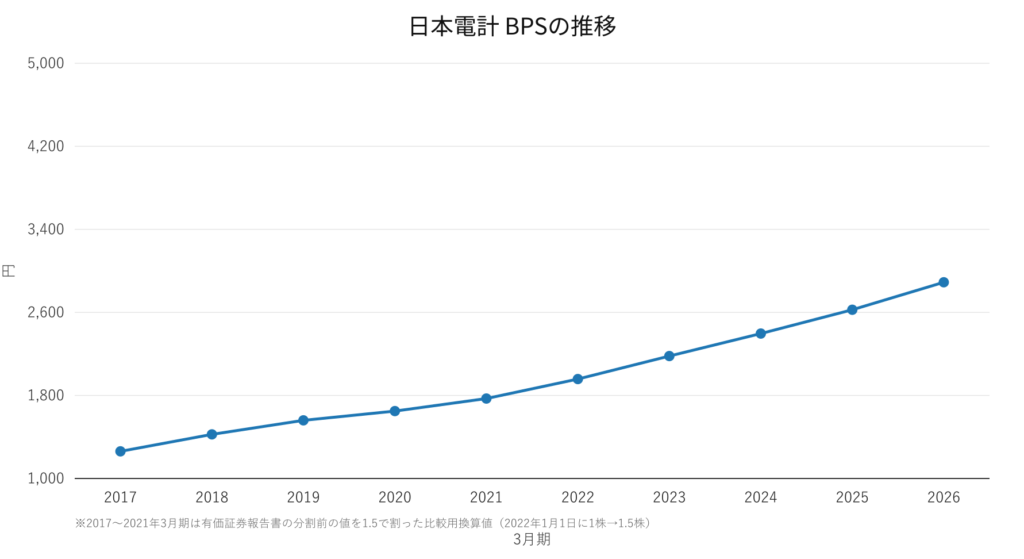
ここを見る:BPSは10年間一度も減らずに約2.3倍。増えた分のほとんどは、毎年の利益の積み上げです。
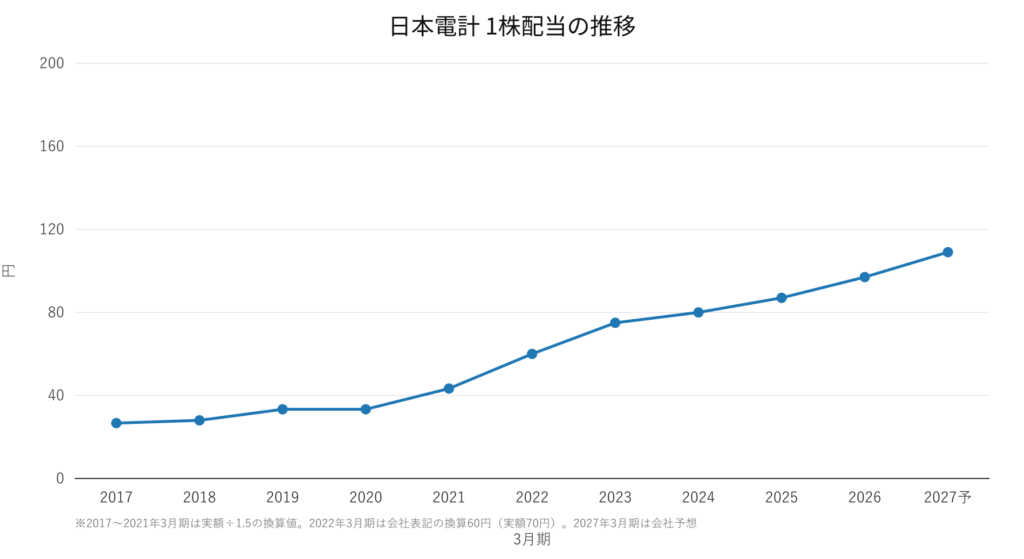
ここを見る:2020年3月期は前年と同額でしたが、それ以降は毎年増配。2027年3月期も会社予想は増配です。
🔥 隊長の本音
(EPS・BPS・配当のどこを評価しているか)全て。10年間で全てが右肩上がりなのは好感。
現在の現場判断
👀 警戒監視
未保有。企業の長期の数字は評価しているが、現在のチャートの位置では買わない判断です。
チャート分析:隊長の見立てとパン隊員の確認
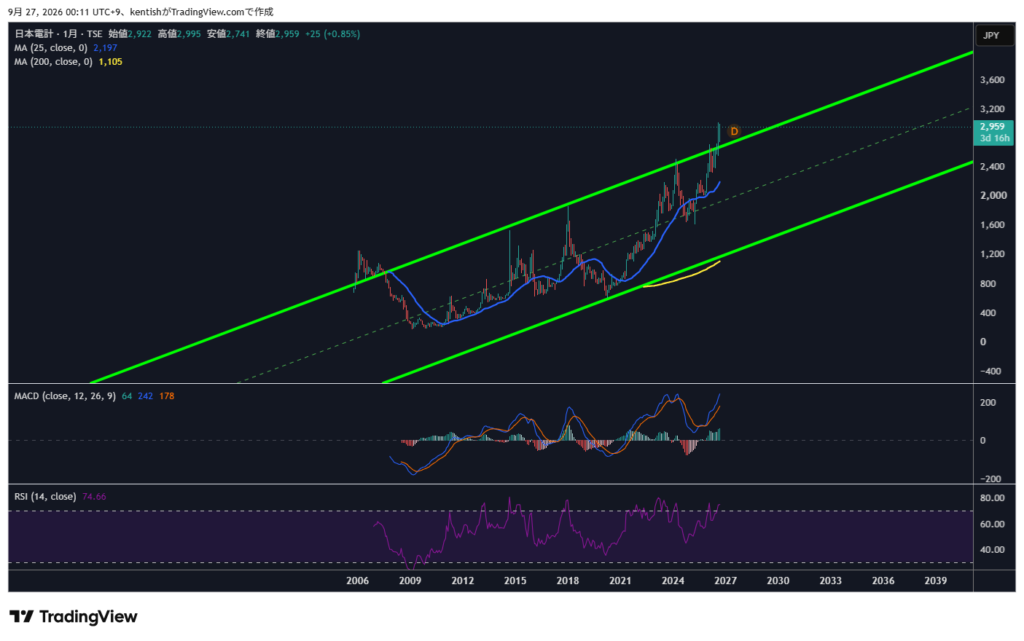
ここでは、まず隊長本人がチャートをどう見たかを示し、そのあとパン隊員がRSI・MACD・移動平均線などのデータで確認します。月足→週足→日足の順です。チャート上の緑の線は、隊長がTradingView上で引いたものです。
隊長が見ているポイント
(緑色のラインは)自分で引いたライン。基本的には緑色は上昇方向で考えている。
月足:長期の上昇チャネルを上回る位置
隊長が見ているポイント
RSIを見ると頭打ちしてる感があるが、MACDでは勢いは衰えていない。今後どちらに月足という大きな流れが変わっていくのか注視したい。
パン隊員の確認
「月足の終値は2,959円。25か月移動平均線(約2,197円)も200か月移動平均線(約1,105円)も大きく上回っているよ。RSI(14)は74.66で、一般に『買われすぎ』の目安とされる70を超えている。MACDはシグナルの上で、まだ上向きだね。隊長が引いた緑の上昇チャネルでは、2026年に入って上限線を上回っているよ。」
隊長の「RSIは頭打ち感」は、RSIが70を超えた位置にあることと一致します。「MACDでは勢いは衰えていない」も、MACDがシグナルの上にあることと一致します。どちらに流れが変わるかは、データからは決められません。
週足:移動平均線の上、MACDは上向き
隊長が見ているポイント
週足もRSIは頭打ちで一時的には下げてきそうな半面、MACDの勢いは変わらず上昇方向。
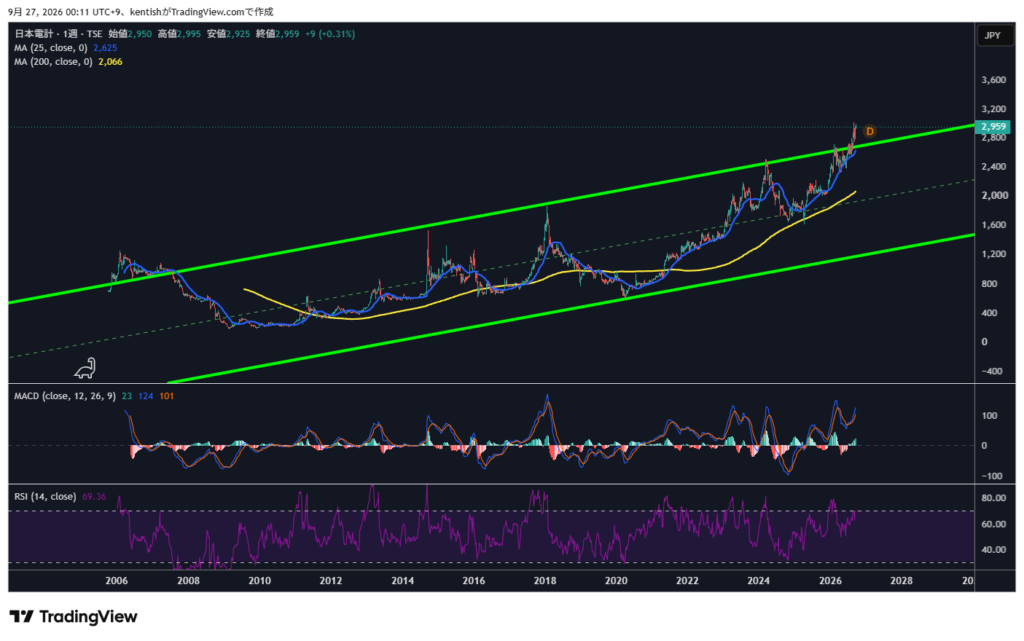
パン隊員の確認:25週移動平均線は約2,625円、200週移動平均線は約2,066円で、どちらも右肩上がり。株価はその上にあります。RSI(14)は69.36で、70に近いものの70未満です。MACDは上向きです。
MACDが上向きである点は、隊長の見方と一致します。「一時的には下げてきそう」は隊長本人の見立てであり、データから下落が読み取れるという意味ではありません。
日足:年初来高値に近い位置
🔥 隊長の本音
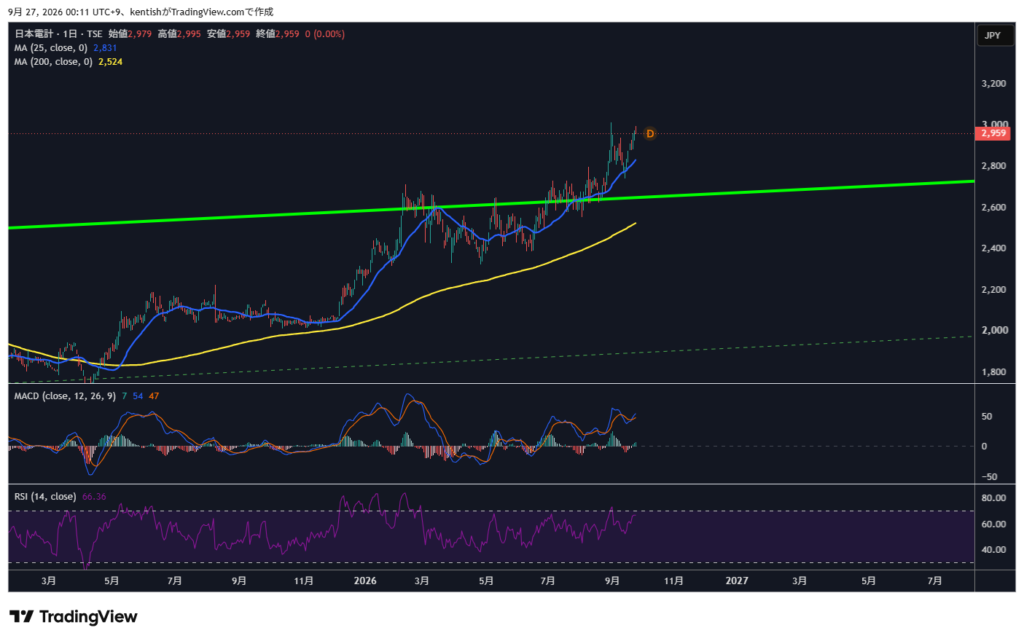
日足でもここは天井感。上に行ったとしてもとれる値幅は限られてきそうなチャートの形。このまま上がってしまうなら仕方ない。
パン隊員の確認
「日足の終値は2,959円で、25日移動平均線(約2,831円)と200日移動平均線(約2,524円)の上にあるよ。8月31日には年初来高値3,015円をつけている。RSI(14)は66.36、MACDはシグナルのわずかに上。ここが天井かどうかは、データだけでは判断できないんだ。」
なお、今回の3枚のチャートには出来高は表示されていません。
3つを合わせて見ると
| RSI(14) | 25期移動平均線 | 200期移動平均線 | |
|---|---|---|---|
| 月足 | 74.66 | 約2,197円 | 約1,105円 |
| 週足 | 69.36 | 約2,625円 | 約2,066円 |
| 日足 | 66.36 | 約2,831円 | 約2,524円 |
3つの時間軸すべてで、株価は主要な移動平均線の上にあります。隊長は3つの足を総合して「買われすぎ」と感じています。一方、RSIの数値で見ると、一般的な目安の70を超えているのは月足(74.66)だけで、週足(69.36)と日足(66.36)は70に近い水準です。これは現在の位置関係の整理であり、今後株価が上がる・下がるという予測ではありません。
隊長の現在の判断
隊長本人の判断
月足、週足、日足どの足でも買われすぎなため、自分はこの場面では買えない。
隊長本人の判断
チャートの形があまり横横になったりしていなくて、基本ずっと上がり調子なので、ここで買いたいっていう明確なラインが自分でもわかっていない。下がってきたら配当利回りやPERなどを見て判断していきたい。
隊長本人の判断
現在は未保有。相場全体が下げて、理由なく下げた時は株価を見て判断したい。
つまり、日本電計自身の悪材料ではなく、市場全体の下落で一緒に売られた場合に、その時点の配当利回り・PER・チャートを改めて確認して判断する、という考えです。
※隊長は明確な買値を決めていません。移動平均線などの数値は購入ラインではなく、資産防衛隊としての目標株価や推奨価格もありません。
ここまでが、隊長本人の判断と現在の行動です。ここから先は、AI調査班が一次資料をもとに確認した事実を中心に、日本電計をさらに詳しく見ていきます。
🔍 もっと詳しく企業を調べる
日本電計ってどんな会社?
日本電計は1950年設立。自分で製品を作るメーカーではなく、計測器メーカーなどから仕入れた商品を、企業や研究機関に届ける商社です(有価証券報告書の「研究開発活動」は該当なし)。会社は目指す姿として「テクニカル商社への転身」を掲げ、商品を売るだけでなく、組み合わせの提案、試験の受託、校正(測定器の精度確認)まで手がけています。
ペン隊員
「『計測器商社』ってなに? 新しい車や電子部品を作るとき、電圧や電波、温度などを正確に『測る』機械が必要なんだ。日本電計は約5,000社の仕入先から、目的に合う機械を選んで組み合わせて届けるお店。測る機械の調子を整える校正サービスもしているよ。」
何を売っているか(品目別)
| 品目 | 2026年3月期の売上 | 構成比 |
|---|---|---|
| 電子計測機器(電源、オシロスコープ、データロガー等) | 515億円 | 38.7% |
| 電子部品・機構部品 | 215億円 | 16.2% |
| 製造・加工・検査装置 | 144億円 | 10.8% |
| 環境・評価・試験機器 | 102億円 | 7.6% |
| PC及び関連製品 | 97億円 | 7.3% |
| 画像測定・表面観察 | 66億円 | 5.0% |
| その他 | 192億円 | 14.4% |
どの業界に売っているか(分野別)
| 分野 | 2025年3月期 | 2026年3月期 | 増減 |
|---|---|---|---|
| 自動車関連 | 201億円 | 180億円(17%) | −21億円 |
| 産業機器 | 158億円 | 197億円(19%) | +39億円 |
| 通信機器(防衛含む) | 66億円 | 96億円(9%) | +30億円 |
| 半導体関連 | 93億円 | 87億円(8%) | −6億円 |
| 電子部品 | 67億円 | 74億円(7%) | +7億円 |
| 文教・官公庁 | 41億円 | 37億円(3%) | −4億円 |
| その他(電子・電気機器、家電、精密機器、電池等) | 382億円 | 391億円(37%) | +9億円 |
🔥 隊長の本音
EV・自動運転・AI・半導体・防衛と多ジャンルで利益が出るのはいいと思う。
AI調査班が一次資料で確認すると、分野は自動車17%・産業機器19%・通信機器(防衛含む)9%・半導体8%などに分かれています。2026年3月期は、自動車関連が大口案件の剥落で21億円減った一方、産業機器(+39億円)や通信機器(+30億円)が伸びました。会社は「他分野の中にも、エンドユーザーは自動車領域という案件が含まれる」とも注記しており、自動車の実際の比重は表の17%より大きい可能性があります。なお、分野別の利益は開示されていないため、どの分野でどれだけ稼いでいるかまでは確認できません。
会社はEV・燃料電池、ADAS・自動運転、AI・データセンター、半導体、防衛、高速・大容量通信、二次電池などへの投資を事業機会として挙げ、ADAS受託試験(日本自動車研究所の城里テストセンター)、EMC(電波の影響を調べる試験)設備、二次電池試験などの専門事業を展開しています。地域別の利益では、国内(セグメント利益率約6%)に比べ、中国(約2%)の利益率が低くなっています。
また、あいホールディングス(東証プライム)が議決権の21.70%を保有しており、日本電計は同社の持分法適用関連会社です(2026年6月29日開示)。会社は「事業上の制約はなく、独立性は確保している」と説明しています。
最新決算と受注残
2027年3月期 第1四半期決算CHECK
2026年8月7日発表の2027年3月期第1四半期(4〜6月)決算は、以下の通りでした。
売上高
299.8億円
前年同期比 +23.4%
営業利益
9.6億円
前年同期比 +190.5%
経常利益
10.1億円
前年同期比 +299.4%
親会社株主に帰属する四半期純利益
5.5億円
前年同期は0.35億円
会社は増収の理由として、自動車の設備・研究開発投資、AI・半導体関連の需要、防衛予算の増加に伴う投資を挙げています。売上総利益率は小幅に下がりましたが、販管費の増加は2%程度にとどまり、増収分がそのまま利益を押し上げました。ただし、前年1Qは営業利益3.3億円・純利益0.35億円と低い水準だったため、+190.5%という伸び率には、その反動が大きく含まれます。
| 2026年3月期実績 | 2027年3月期会社予想 | 増減率 | |
|---|---|---|---|
| 売上高 | 1,331.5億円 | 1,360億円 | +2.1% |
| 営業利益 | 49.7億円 | 52億円 | +4.6% |
| 経常利益 | 50.8億円 | 52億円 | +2.4% |
| 純利益 | 36.5億円 | 35億円 | −4.1% |
| EPS | 322.82円 | 308.29円 | — |
| 年間配当 | 97円 | 109円 | +12円 |
受注残542億円は利益につながるか
| 受注高 | 受注残高 | |
|---|---|---|
| 2025年3月期(通期) | 1,240億円 | 333億円 |
| 2026年3月期(通期) | 1,447億円(+16.7%) | 449億円(+34.6%) |
| 2026年3月期 1Q | 318億円 | 409億円 |
| 2027年3月期 1Q | 393億円(+23.5%) | 542億円(+32.7%) |
受注残とは、注文は受けたものの、まだ納品・売上になっていない分のことです。2027年3月期1Q末は542億円と、年間売上(2026年3月期1,331億円)の約4割にあたります。ただし、受注残が多いことは将来の売上の材料ではあっても、利益が確定しているわけではありません。どれだけの利益率で売上に変わるかは、今後の決算で確認する必要があります。実際、1Qの売上総利益率は前年同期の14.3%から13.9%へ小幅に下がっています。
🔥 隊長の本音
受注残が33%もまだあるのは企業としていいことだと思うが、しっかり利益につなげていけるかが問題。
長期業績を見る
売上・営業利益と利益率
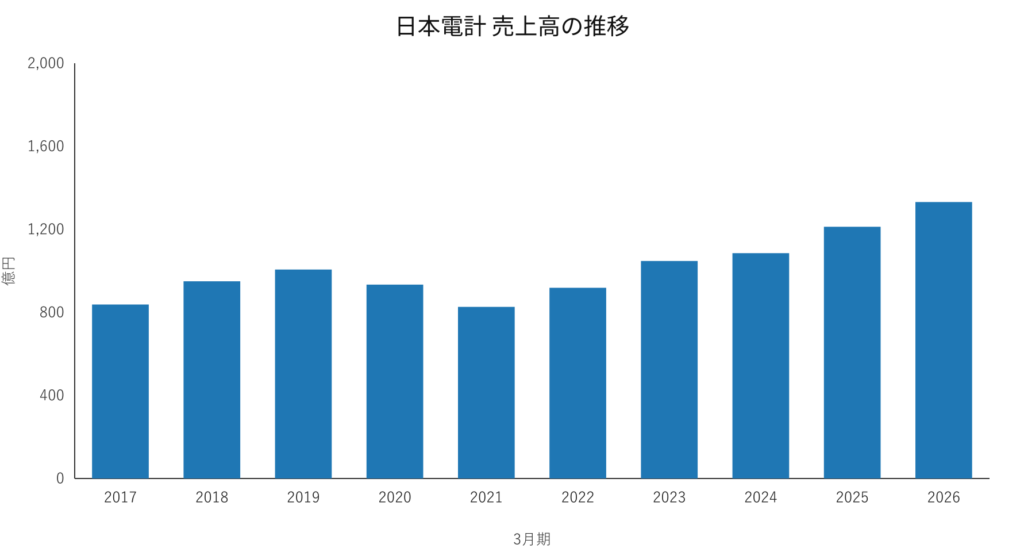
ここを見る:2017年3月期の838億円から2026年3月期は1,331億円へ、約1.59倍。2020・2021年3月期は2期連続の減収でした。
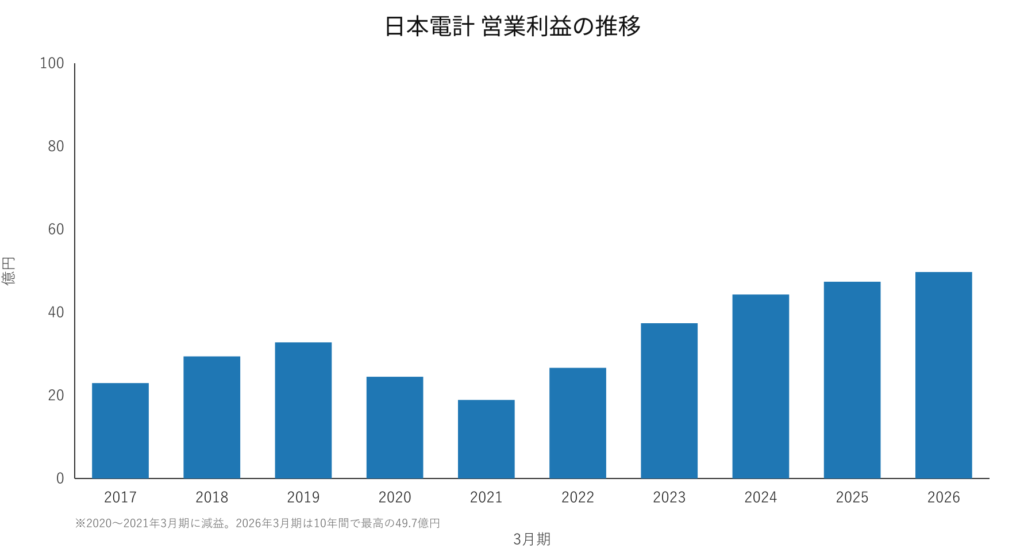
ここを見る:23億円から49.7億円へ、約2.16倍。2026年3月期は10年間で最高ですが、2020・2021年3月期は2割以上の減益でした。
| 3月期 | 2017 | 2019 | 2021 | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|---|---|---|
| 売上総利益率 | 11.3% | 11.6% | 11.7% | 13.2% | 14.2% | 14.0% | 13.9% |
| 営業利益率 | 2.7% | 3.3% | 2.3% | 3.6% | 4.1% | 3.9% | 3.7% |
売上総利益率は10年で約2.6ポイント上がりました。会社は前の中期経営計画の成果として「システム提案力向上、戦略的な在庫確保、輸入商材発掘」を挙げています。一方、営業利益率は2024年3月期の4.1%をピークに下がっています。賃上げや人員増強などの人的資本投資で販管費が増えていることを、会社自身が説明しています。
EPSの伸びの中身
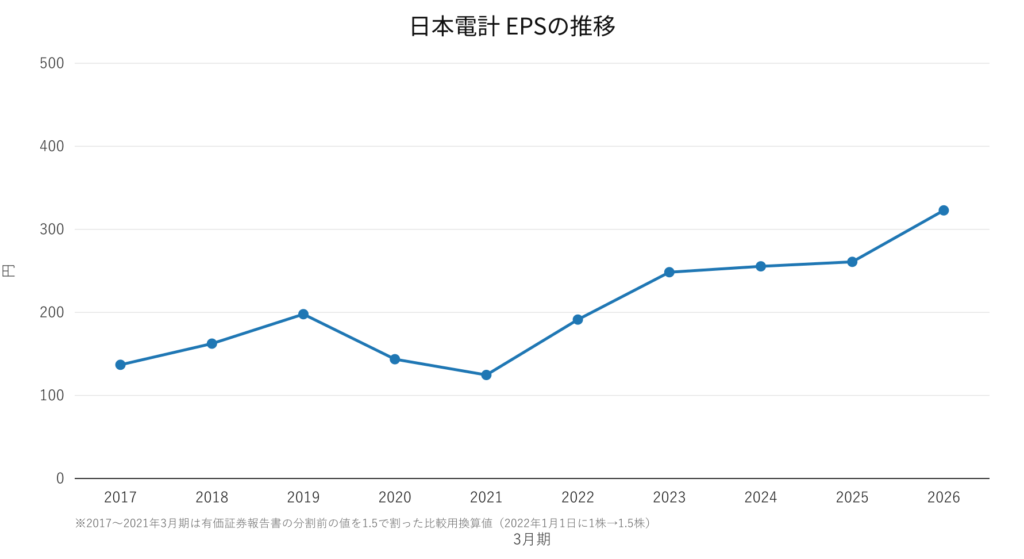
EPSは136.93円(2017年3月期、分割換算)から322.82円(2026年3月期)へ約2.36倍になりました。この間、純利益は約2.26倍で、株数は約4%減っただけです。自社株買いや、株式の売却益といった一時的な利益の影響は小さく、EPSの伸びの大部分は本業の利益の伸びによるものです。ただし、2020・2021年3月期は前期比で減少しており、10年間ずっと右肩上がりだったわけではありません。
2026年3月期は、営業利益が+4.9%だったのに対し、純利益は+22.8%と大きく伸びました。これは、法人税等の負担率が下がったこと(2025年3月期約36.6%→2026年3月期約30.7%、資産防衛隊算出)と、子会社の損失の一部を少数株主が負担したことによるものです。2027年3月期の会社予想は純利益−4.1%、EPSは308.29円です。
※日本電計は2022年1月1日に1株を1.5株に分割しました。2017〜2021年3月期のEPS・BPSは、有価証券報告書の分割前の値を1.5で割った比較用の換算値です。
営業CFと財務:売上の伸びは現金で戻ってくるか
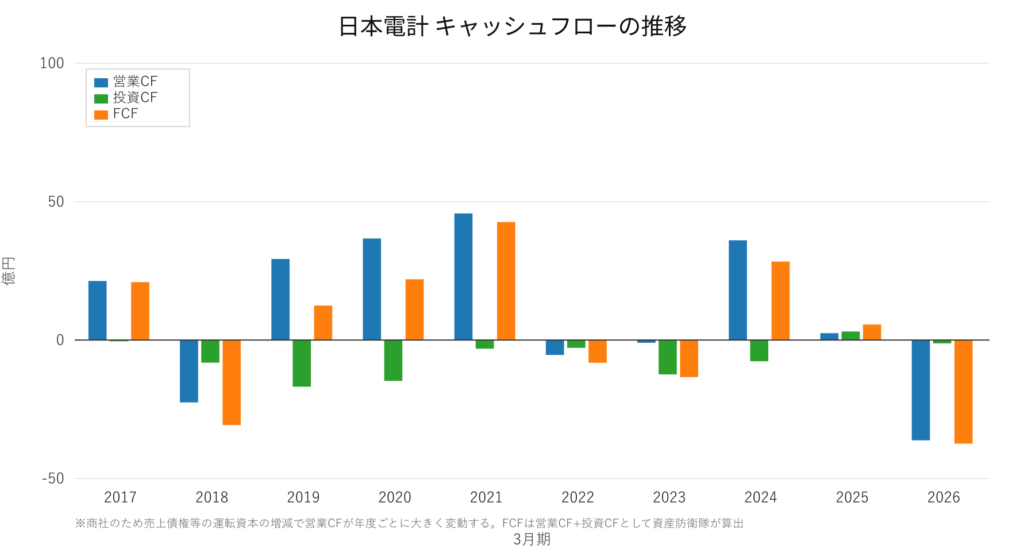
営業キャッシュフローは、2018・2022・2023・2026年3月期にマイナスになっています。2026年3月期は、増収増益にもかかわらず−36.2億円でした。会社は主な理由として、売上債権(まだ回収していない売上代金)が43.3億円増えたことを挙げています(棚卸資産は8.3億円減少)。
ペン隊員
「利益が出ているのに営業CFがマイナスって不思議だよね。商社は商品を先に仕入れて、お客さんからの代金はあとで受け取ることが多いんだ。売上が大きく伸びると、まだ受け取っていない代金(売上債権)がふくらんで、手元のお金が一時的に減ることがあるよ。」
この運転資金は、主に短期借入金でまかなわれています。AI調査班が貸借対照表から確認した数字は次の通りです。
| 2025年3月末 | 2026年3月末 | 2026年6月末(1Q) | |
|---|---|---|---|
| 売上債権(受取手形・売掛金+電子記録債権) | 460億円 | 505億円 | 454億円 |
| 短期借入金 | 124億円 | 152億円 | 196億円 |
| 現金及び預金 | 103億円 | 82億円 | 65億円 |
| 自己資本比率 | 40.3% | 41.6% | 43.9% |
支払利息は1.28億円(2025年3月期)から2.03億円(2026年3月期)に増えました。会社は有価証券報告書で、運転資金として一定の有利子負債を調達していること、金利上昇が財務状況に影響する可能性があることを明記し、借入の固定金利化や運転資金の削減策を検討するとしています。なお、2026年3月には、保守サービスの外注費の表示科目を「商品」から「前渡金」へ組み替える過去の決算書類の訂正がありましたが、売上・利益・純資産への影響はないと会社は説明しています。
🔥 隊長の本音
営業キャッシュフローが売上の伸びもありマイナスだが、しっかりと回収できるのかは注視していきたい。
株主還元:配当性向35%程度の方針
日本電計の配当方針は、「業績・財務状況等を総合的に勘案し継続的かつ安定的な配当を実施すること、連結の配当性向35%程度を目途とすること」です(有価証券報告書)。DOE(株主資本配当率)や累進配当(減配しない方針)、総還元性向の目標は掲げていません。配当は利益の35%程度を目安に決まるため、利益が増えれば配当も増えやすく、利益が減れば配当が減る可能性もある方式です。
| 3月期 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | 2026 | 2027予 |
|---|---|---|---|---|---|---|---|---|
| 年間配当(実額) | 50円 | 65円 | 70円(換算60円) | 75円 | 80円 | 87円 | 97円 | 109円 |
| 配当性向 | 23.2% | 34.8% | 31.4% | 30.2% | 31.3% | 33.4% | 30.0% | 35.2% |
2020年3月期は前年と同額の50円でしたが、2021年3月期から2026年3月期まで6期連続で増配し、2027年3月期の会社予想(109円)を含めると7期連続です。2027年3月期は純利益の減益予想でも増配を計画しており、会社は「株主還元の重要性や自己資本を着実に積み上げられていること」を理由に挙げています。自社株買いは2024年11月〜2025年7月に20万株(約3.7億円)を取得しましたが、消却はしていません。株主優待制度はありません(会社IRのよくある質問で「今のところ予定はございません」)。
🔥 隊長の本音
BPS、EPSが伸びているということは、配当性向35%だとしても配当も自然と伸びていくと思う。成長途中ということもあり、長期で企業を見ていきたい。
※隊長本人の考えであり、将来の増配を保証するものではありません。
中期経営計画とPBR1倍
日本電計は、中期経営計画「INNOVATION 2030 Ver.2.0」(2025年3月期〜2027年3月期)を進めています。2026年3月期は、会社の説明で「受注強化が奏功し売上・利益共に計画を超過」しました。
| 指標 | 最終年度の当初目標 | 2026年3月期実績 | 2027年3月期の現計画 |
|---|---|---|---|
| 売上高 | 1,250億円 | 1,331億円 | 1,360億円 |
| 海外ビジネス | 350億円 | 320億円 | 350億円 |
| 営業利益 | 52億円 | 50億円 | 52億円 |
| 純利益 | 35億円 | 37億円 | 35億円 |
| 自己資本 | 330億円 | 328億円 | 350億円 |
| ROE | 10%以上 | 11.7% | 10.3% |
中期経営計画では、企業価値の目標として「時価総額330億円、PBR1.0倍」を掲げ、ROE10%以上の安定的な確保、PERの引き上げ、配当性向35%程度の株主還元を進めるとしています。2026年9月25日時点の時価総額は約350億円、PBRは約1.0倍で、この目標の水準に達しています。販売先基準の海外売上高比率は25.0%(2026年3月期、うち中国17.7%)です。
現在の株価水準
資産防衛隊が日本電計をTOP10に選定した基準日(2026年8月14日)の終値は2,740円でした。以下はそれとは別に、記事更新時点で確認した最新の市場データです。
| TOP10選定基準日(2026年8月14日)終値 | 2,740円 |
| 最新確認日 | 2026年9月25日(終値。Yahoo!ファイナンス・TradingViewで確認) |
| 終値 | 2,959円 |
| 予想PER | 約9.6倍(会社予想EPS 308.29円) |
| PBR | 約1.02倍(2026年3月期末BPS 2,890.43円基準)/約1.01倍(1Q末BPS基準、Yahoo!ファイナンス表示) |
| 予想配当利回り | 約3.68%(年間配当予想109円) |
| 時価総額 | 約350億円(自己株式を含む発行済株式数ベース) |
| 年初来高値 | 3,015円(2026年8月31日) |
| 年初来安値 | 2,256円(2026年1月5日) |
TOP10選定時(2,740円)から最新確認日(2,959円)までで、株価は約+8.0%上昇しています。有価証券報告書に記載された各期末の実績PERは、2024年3月期9.48倍、2025年3月期7.03倍、2026年3月期7.48倍でした(現在の9.6倍は会社予想EPS基準のため単純比較はできません)。また、売買が比較的少ない銘柄で、9月25日の出来高は8,700株でした。ここでは割安・割高の判断はしていません。実際の投資判断の際は、ご自身で最新の株価情報をご確認ください。
強みとリスク
日本電計の強み(AI調査班の整理)
- 約5,000社の仕入先と1万社を超える顧客。特定の業界に偏らない分野構成
- 売上総利益率が11.3%(2017年3月期)から13.9%(2026年3月期)へ上昇
- 受注高1,447億円(+16.7%)、受注残は1Q末542億円(+32.7%)
- BPSが10期連続で増加し、その大部分が利益の積み上げ
- 減配なし。2021年3月期から連続増配、配当性向35%程度を目途と明示
ここは注意
- 売上債権の増加で営業CFが2026年3月期に−36.2億円、短期借入金も増加
- 営業利益率が2024年3月期の4.1%から3.7%へ低下(人件費・人的資本投資の増加)
- 主要市場の自動車・電機業界の設備投資が落ち込むと業績に影響(会社がリスクとして明記)。2020・2021年3月期は2期連続の減収減益
- 中国セグメントの利益率は約2%と低く、受託試験を行う子会社が苦戦
- 輸出管理規制の強化や為替(売掛金のドル建てが多い)の影響
これらは「必ず良い」「必ず悪い」という意味ではなく、今後の決算で継続して確認すべき点として整理しています。
隊長の現在地
| 現在の現場判断(2026年9月27日時点) | 👀 警戒監視 |
| 保有状況 | 未保有 |
| 評価している点 | 配当・BPS・EPSの10年間の右肩上がり、多ジャンルで利益が出る事業、受注残の積み上がり |
| 気にしている点 | 営業CFのマイナスと、売上代金の回収 |
| 今動かない理由 | 月足・週足・日足とも買われすぎと感じているため。明確な買値は決めていない |
| 判断する場面 | 相場全体の下落で理由なく下げた時に、配当利回り・PER・チャートを見て判断 |
隊長本人の判断
キャッシュフローがマイナスということで、しっかりキャッシュを投資した分が戻ってくるのか、利益につながっているのかはみていきたい。
※👀警戒監視は企業の格付けではなく、隊長本人が現在どう行動しているかを示すものです。
今後の追跡ポイント
- 営業CF:増えた売上債権がきちんと回収されるか(2Q・通期決算)
- 受注残542億円が、どの程度の利益率で売上に変わるか(売上総利益率・営業利益率)
- 2027年3月期の着地(売上1,360億円・営業利益52億円の計画)と、次の中期経営計画
- 配当性向35%程度の方針のもとでの配当(2027年3月期予想109円)
- 短期借入金と支払利息の推移
2026年9月27日 👀 警戒監視
何が起きたか:記事を読書導線Ver.2で再構成。直近の決算は2027年3月期第1四半期(2026年8月7日)です。
AI調査班による事実確認:1Qは売上+23.4%・営業利益+190.5%(前年の低さの反動を含む)、受注残は542億円(+32.7%)。業績予想・配当予想は変更なし。2026年9月25日終値は2,959円です。
隊長の判断に変化があるか:初回記録(未保有)
現場判断:👀 警戒監視
良い数字だけを見るのではなく、変化した数字を追い続ける。資産防衛隊は、そうした企業分析の姿勢を大切にしています。企業を見る力が、未来の資産を守る。
主な参考資料
- 日本電計株式会社 公式サイト
- 決算短信(2027年3月期第1四半期:2026年8月7日、2026年3月期:2026年5月13日、会社公式サイト)
- 2026年3月期 決算説明資料(2026年6月9日、会社公式サイト)
- 有価証券報告書(第81期 2026年3月期:2026年6月18日提出、ほか2017〜2025年3月期、EDINET)
- 中期経営計画「INNOVATION 2030 Ver.2.0」(2024年6月、会社公式サイト)
- 業績予想及び配当予想の修正に関するお知らせ(2026年3月10日、適時開示)
- 過年度の有価証券報告書等に係る訂正報告書の提出及び過年度の決算短信等に係る訂正に関するお知らせ(2026年3月31日、適時開示)
- 支配株主等に関する事項について(2026年6月29日、適時開示)
- IRよくある質問(株主優待、会社公式サイト)
- 株価・PER・PBR・配当利回り・出来高(2026年9月25日終値):Yahoo!ファイナンス、TradingView(市場データ)
本記事は特定銘柄の売買を推奨するものではありません。投資に関する最終判断はご自身の責任で行ってください。免責事項の詳細はこちらをご確認ください。

コメント