稲畑産業
証券コード:8098|東証プライム
専門商社から、複合機能型企業へ。
🧪化学品|🧵合成樹脂|💹累進配当+DOE|🌏IK Vision 2030
| 会社名 | 稲畑産業株式会社 |
| 証券コード | 8098 |
| 市場 | 東証プライム市場 |
| 決算期 | 3月期 |
| 事業内容 | 情報電子・合成樹脂を中核に、化学品・生活産業を展開する専門商社。製造・物流・ファイナンス等の複合機能を持つ企業への進化を掲げる |
| 公式サイト | https://www.inabata.co.jp/ |
この記事は、AI調査班(一次資料に基づく事実整理)× 隊長本人の判断(🔥・隊長本人の判断・隊長が見ているポイントのラベルで表示)× パン隊員のチャート確認、の3つを分けて構成しています。
この記事で分かること
- 稲畑産業が「何を売り、どこで稼いでいる」会社か
- EPS・BPS・配当の10年推移と、その中身
- パン隊員が確認した月足・週足・日足チャート
- 隊長が👀警戒監視にしている理由
- DOE4〜4.5%・累進配当・総還元性向50%以上という新しい還元方針
- 1Q好調の中身と、会社が示した反動への注意
- 政策保有株式の売却益と「本業の利益」の見分け方
- 中国・中東・為替の影響
稲畑産業は、1890年に京都の染料商として創業した専門商社です。情報電子・化学品・生活産業・合成樹脂の4つの事業を持ち、2026年3月期は営業利益・経常利益がいずれも過去最高を更新しました(決算短信)。2027年3月期からは、DOE(株主資本配当率)を新たに加えた株主還元方針へ変更しています。
資産防衛隊は「おすすめ株紹介」ではなく「企業を見る力」を養うメディアです。この記事では、利益の10年推移と新しい株主還元方針に加えて、1Q好調の中身や政策保有株式の売却益の影響まで、一次資料をもとに確認していきます。
30秒でわかる稲畑産業
化学品・合成樹脂・電子材料・食品原料などを幅広く扱う専門商社です。4つの事業のうち、売上・利益ともに約半分を合成樹脂が占めています。
営業利益(10年)
126億円→262億円
2017→2026年3月期で約2.1倍(純利益も約2.1倍)
1株配当(10年)
40円→128円
2027年3月期予想143円。2016年3月期以降、減配なし
還元方針(2027年3月期〜)
DOE4〜4.5%
累進配当・総還元性向50%以上を原則
利益の約半分
合成樹脂 50.5%
2026年3月期の営業利益構成比(売上構成比は49.0%)
🔥 隊長の本音
10年間で2倍以上利益を上げていることに加えて、DOE4%台、総還元性向50%以上は良いと思う。
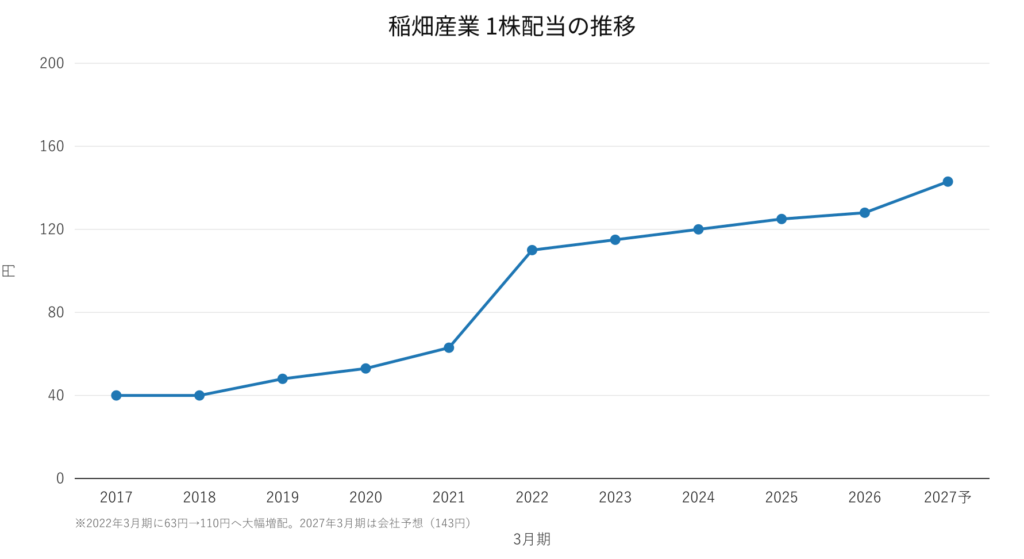
🔥 隊長の本音
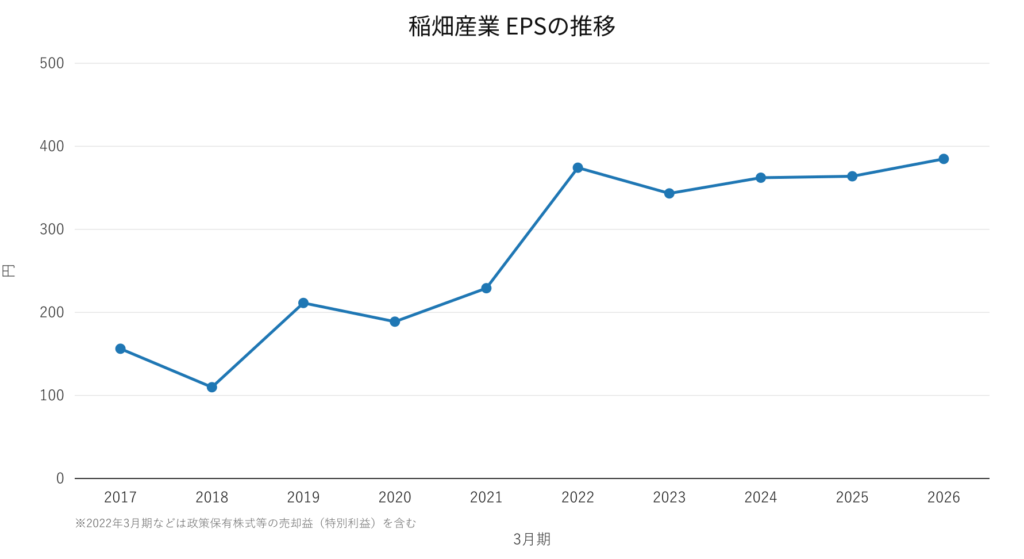
EPS、BPS、配当と全て右肩上がりで、とても安心できる。
現在の隊長の現場判断:👀 警戒監視(保有状況:未保有)
パン隊員のチャート分析
パン隊員
「月足→週足→日足の順でチェックしていくよ。将来の値動きを断定することはできないから、あくまで『今どこにいるか』を確認する視点として使ってね。最新の株価は必ず自分で確認してね。」
月足:長期上昇チャネルの上限付近
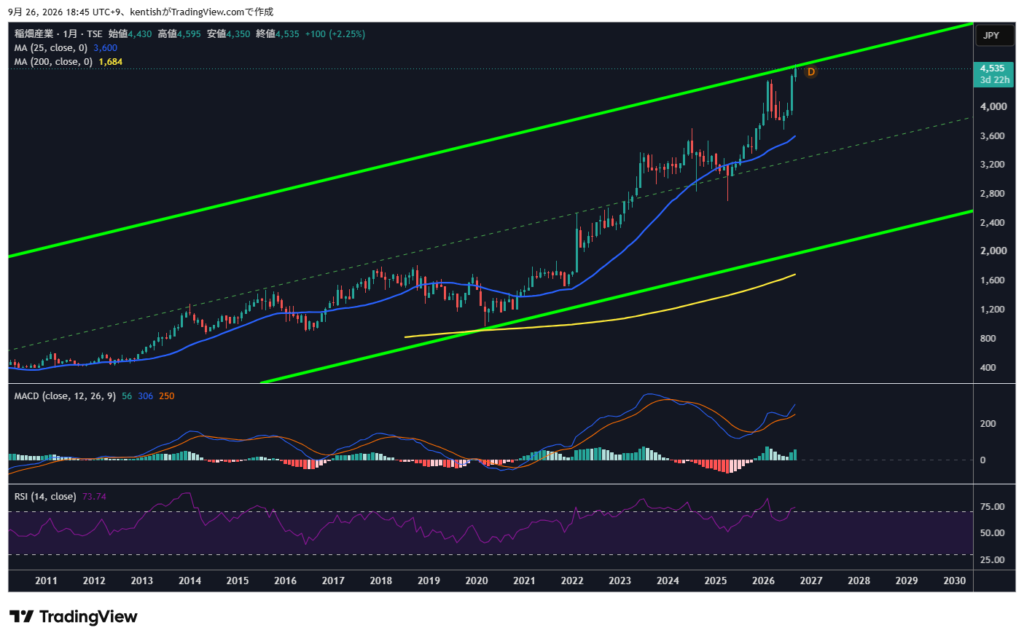
月足では、2011年以降の長期上昇チャネル(隊長がTradingView上に引いている緑の2本線)の中を株価が推移し、現在は上限線付近にあります。25か月移動平均線は約3,600円、200か月移動平均線は約1,684円で、株価(4,535円)はいずれも上回っています。2026年初めにつけた高値(約4,390円)も上回り、チャートの表示期間の中では最も高い水準です。RSI(14)は73.74で70を超えており、MACDはシグナルラインの上で推移しています。
週足:移動平均線の上で推移、RSIは70超
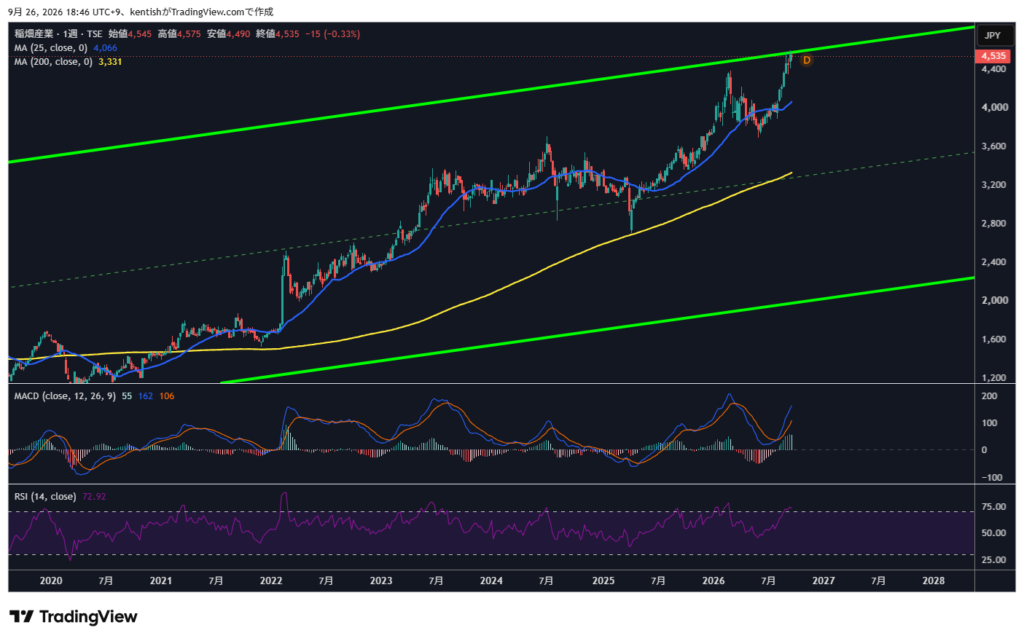
週足では、25週移動平均線が約4,066円、200週移動平均線が約3,331円で、どちらも右肩上がりの中、株価はその上にあります。過去の目立つ高値は2024年夏の約3,700円、2026年初めの約4,390円で、現在はどちらも上回っています。週足でも株価はチャネル上限線の付近です。RSI(14)は72.92で70を超え、MACDは上昇しています。
日足:200日線の上、MACDはシグナルをわずかに下回る
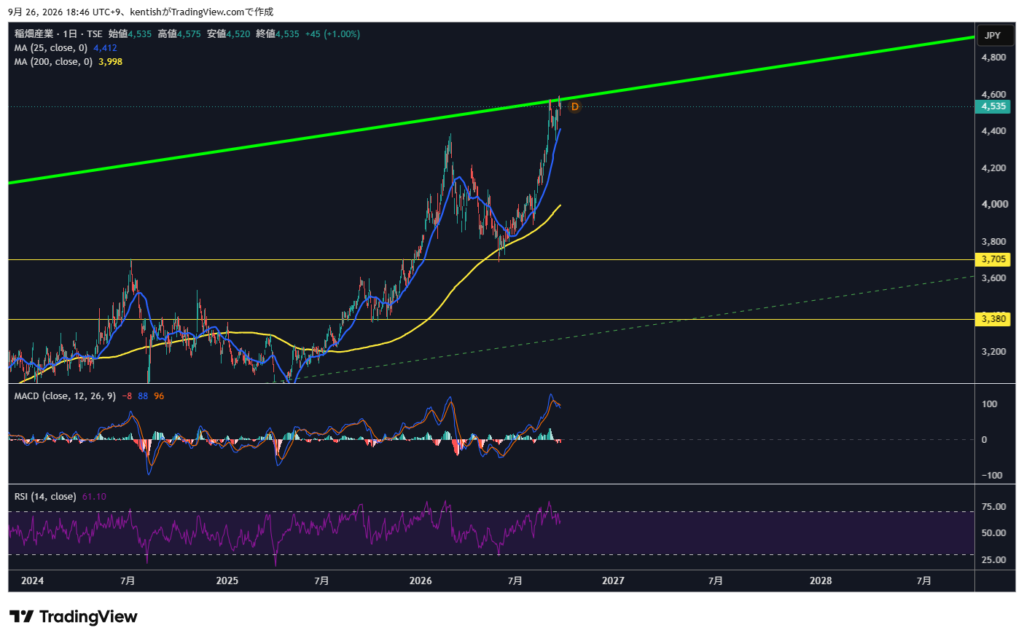
日足では、2026年6月2日の年初来安値3,690円から上昇し、9月18日に年初来高値4,595円をつけました。25日移動平均線は約4,412円、200日移動平均線は約3,998円で、株価はいずれも上回っています。RSI(14)は61.10で、月足・週足よりは低い水準です。MACDはシグナルラインをわずかに下回った直後です。チャート上には、隊長が引いている水平線(3,705円・3,380円)が表示されています。なお、今回の3枚のチャートには出来高は表示されていません。
3つを合わせて見ると
3つの時間軸すべてで、株価は主要な移動平均線の上にあり、長期上昇チャネルの上限線付近に位置しています。月足・週足のRSIは、一般に「買われすぎ」の目安とされる70を超えている一方、日足ではMACDがシグナルをわずかに下回りました。支持線の候補として見られる水準は、25日線(約4,412円)、2026年初めの高値付近(約4,390円)、200日線(約3,998円)、隊長が引いている水平線(3,705円・3,380円)です。これは現在の位置関係の整理であり、今後株価が上がる・下がるという予測ではありません。
隊長本人の判断
ここからは、パン隊員のチャート確認を見たうえでの、隊長本人の判断です。枠の中は隊長本人の回答で、AI調査班の事実整理とは分けて表示しています。
チャートを見て感じていること
隊長が見ているポイント
すごい天井感を感じている。
隊長本人の判断
ただ、実需としてしっかり利益を出しているので、現在株価にも一定の妥当性は感じている。
🔥 隊長の本音
安く買えたらなと思うので、もう少し下げてほしい(笑)
隊長本人の判断
3,705円と3,380円は、自分がTradingView上に引いている支持線。そこまで落ちてくれるならチャンスと見ている。
※「すごい天井感」「もう少し下げてほしい」は、現在のチャートを見た隊長本人の感覚です。また3,705円・3,380円は、隊長本人が意識している支持線(購入を検討したい価格帯)です。いずれも株価がその水準まで下がるという予測ではなく、資産防衛隊としての目標株価や推奨価格でもありません。
事業と数字をどう見ているか
🔥 隊長の本音
専門商社として幅広く手掛けているところはさすがだなと思うし、どれか一つの分野で利益が出せなくても他で補える点は強いと思う。
🔥 隊長の本音
中国依存や中東情勢等の影響があるのは不安要素。
🔥 隊長の本音
DOE4〜4.5%、累進配当、総還元性向50%以上という方針はとても良いと思う。一方で、還元は高ければ高いほど良いとは考えていない。高すぎれば継続性への疑問も出てくるため、「現在くらいがちょうどいい水準ではないか」と感じている。
現在の行動:👀 警戒監視
隊長本人の判断
現在の判断は👀 警戒監視。稲畑産業自身の企業価値悪化ではなく、日経平均など市場全体の暴落・急落によって大きく売られる場面が来た場合は、積極的に購入を検討したい。
🔥 隊長の本音
現在は未保有。ただ、チャンスがあればしっかり狙っていきたい銘柄。
ここまでが、隊長本人の判断と現在の行動です。ここから先は、AI調査班が一次資料をもとに確認した事実を中心に、稲畑産業をさらに詳しく見ていきます。
🔍 もっと詳しく企業を調べる
稲畑産業ってどんな会社?
稲畑産業は1890年創業、京都の染料商を起源とする専門商社です。現在は、情報電子(液晶・有機ELなどのFPD関連部材、デジタル印刷・イメージング、再生可能エネルギー・半導体電子部品)、合成樹脂(生活用品・建築部材・自動車向け高機能樹脂、フィルム・シート、7カ国7工場・生産能力約20万トンのコンパウンド事業)、化学品、生活産業(医農薬、防虫・殺虫剤、芳香・消臭剤原料、水産・農産物)の4分野を展開しています。
会社は長期ビジョン「IK Vision 2030」で、売上高1兆円以上の早期実現、情報電子・合成樹脂以外の事業比率を1/3以上へ引き上げること、海外比率70%以上を掲げています。単なる「モノを右から左へ動かす専門商社」ではなく、製造・物流・ファイナンス等の機能を高度化した「複合機能型企業」への進化を目指している点が特徴です。
4つの事業で「何を売り、どこで稼いでいるか」
| セグメント | 主な商材 | 売上高 | 売上構成 | 営業利益 | 利益構成 | 利益率 |
|---|---|---|---|---|---|---|
| 情報電子 | 半導体・液晶材料、機械装置、プリンター用染顔料 | 2,393億円 | 28.7% | 70.4億円 | 26.9% | 2.9% |
| 化学品 | 自動車部品原料、樹脂・ゴム原料、塗料・インキ原料、建材 | 1,251億円 | 15.0% | 35.5億円 | 13.6% | 2.8% |
| 生活産業 | 医薬品原料、家庭用品原料、水産物、農産物(茶など) | 601億円 | 7.2% | 22.2億円 | 8.5% | 3.7% |
| 合成樹脂 | 汎用樹脂、エンジニアリングプラスチック、フィルム、コンパウンド | 4,080億円 | 49.0% | 132.2億円 | 50.5% | 3.2% |
売上高でも営業利益でも、合成樹脂が約半分を占めます。一方、生活産業は売上の7%ほどですが、利益率は4事業の中で最も高く、2026年3月期は佐藤園の新規連結や食品の収益改善で営業利益が前期比+88.5%となりました。売上高の10%以上を占める特定の顧客はありません(有価証券報告書)。
1つの事業が落ち込んだとき、他の事業は補えたか
隊長本人は前半で、「どれか一つの分野で利益が出せなくても他で補える点は強い」と評価しています。ここではAI調査班が、実際に補えたのかをセグメント実績で確認します。
2026年3月期:補えた例
- 情報電子:84.8億円→70.4億円(−14.4億円)
- 化学品:29.5億円→35.5億円(+6.0億円)
- 生活産業:11.8億円→22.2億円(+10.4億円)
- 合成樹脂:130.9億円→132.2億円(+1.4億円)
- 全社の営業利益:258.2億円→261.6億円(+3.4億円、過去最高)
2018年3月期:補いきれなかった例
情報電子が、欧州子会社の太陽電池関連取引をめぐる貸倒引当金の計上などでセグメント損失(20.5億円の損失)となり、全社の営業利益は前期の126.2億円から59.6億円へ、半分以下に減りました(有価証券報告書)。
複数の事業を持つことで落ち込みを吸収できた年もあれば、1つの事業の大きな損失が全社の利益を大きく押し下げた年もあります。どちらも事実として押さえておく必要があります。
ペン隊員
「『専門商社』って聞くと地味なイメージがあるかもしれないけど、稲畑産業は半導体材料からお茶まで、幅広い商品を扱っているんだ。2026年3月期は、お茶の会社・佐藤園が連結に加わって、生活産業の売上も増えたよ。」
最新決算で何が起きた?
2027年3月期 第1四半期決算CHECK
2026年8月5日発表の2027年3月期第1四半期(4〜6月)決算は、以下の通りでした。
売上高
2,436.6億円
前年同期比 +19.4%
営業利益
98.4億円
前年同期比 +48.8%
経常利益
101.7億円
前年同期比 +38.0%
親会社株主に帰属する四半期純利益
63.8億円
前年同期比 +5.6%
セグメント別では、4事業すべてが増収増益でした(営業利益:情報電子+11.5%、化学品+76.1%、生活産業+49.1%、合成樹脂+65.1%)。会社は、情報電子で先端半導体向け材料の販売が大幅に増えたこと、化学品・合成樹脂で中東情勢悪化に伴う原材料価格の上昇や代替原材料の需要増により販売数量・価格がともに増えたこと、生活産業で医薬品原料や抹茶製品の輸出、国内の水産品が好調だったことを挙げています。
一方、純利益の伸びは+5.6%にとどまりました。主な理由は、前年同期に計上されていた投資有価証券売却益11.4億円が今期はなかったこと(今期は投資有価証券評価損4.3億円を計上)と、非支配株主に帰属する利益が2.3億円から4.6億円に増えたことです。営業段階の増益が、そのまま最終利益の伸びになったわけではありません。
会社が示した「反動」への注意
会社は1Qの決算短信で、中東情勢悪化の影響について、合成樹脂・化学品を中心に「販売単価が上昇、数量も増加し、当社の業績にもプラスとなりました」としたうえで、「一部顧客による在庫確保の動きもあったとみられ、第2四半期以降、反動が発生する懸念もある」と説明しています。
上期(4〜9月)の営業利益予想130億円に対し、1Qだけで98.4億円(進捗約75.7%)に達していますが、会社は上期・通期の予想を据え置いています。1Qの好調をそのまま通期に当てはめることはできず、2Q以降の数字で反動の有無を確認する必要があります。
2027年3月期 会社予想
| 2026年3月期実績 | 2027年3月期会社予想 | |
|---|---|---|
| 売上高 | 8,327億円 | 8,900億円 |
| 営業利益 | 262億円 | 275億円 |
| 経常利益 | 277億円 | 275億円 |
| 純利益 | 206億円 | 210億円 |
| EPS | 384.84円 | 393.39円 |
| 年間配当 | 128円 | 143円 |
通期予想は、売上高・営業利益・純利益が増加、経常利益は前期をわずかに下回る計画で、1Q発表時点で据え置かれています。前提の為替レートは1ドル155円です。
長期業績・財務を見る
売上・営業利益と売上総利益率
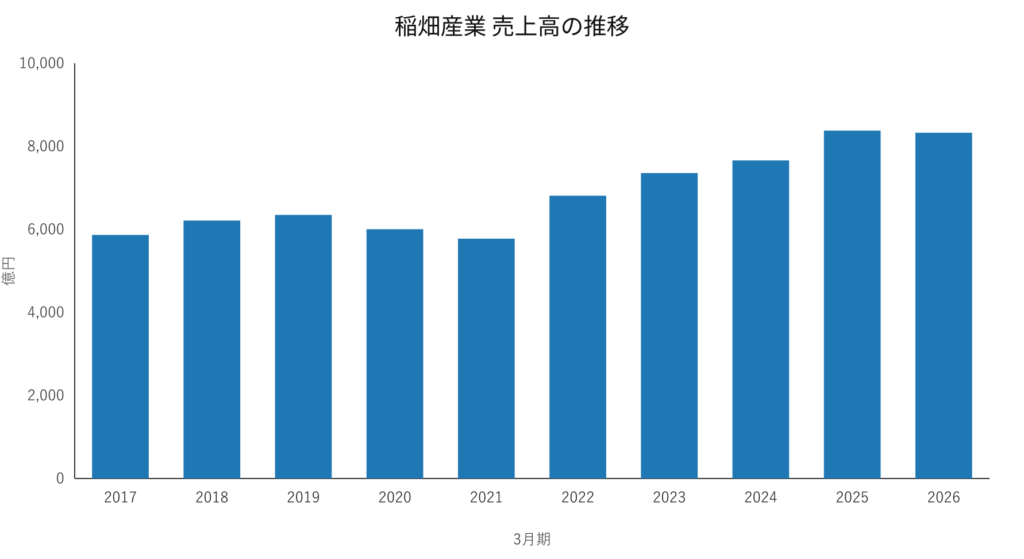
ここを見る:2017年3月期の5,866億円から2026年3月期は8,327億円へ、10年で約1.42倍。2020・2021年3月期と2026年3月期は前期比で減収でした。
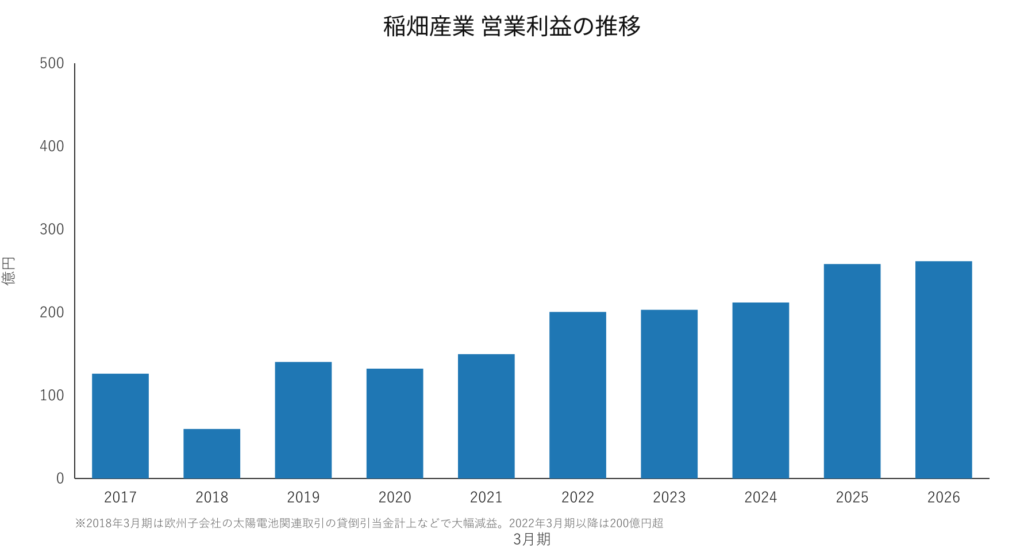
ここを見る:2017年3月期の126億円から2026年3月期は262億円へ、約2.1倍。2018年3月期は59.6億円まで落ち込みましたが、2022年3月期以降は200億円超が続いています。
| 3月期 | 2018 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | 2026 | 2027 1Q |
|---|---|---|---|---|---|---|---|---|---|---|
| 売上総利益率 | 7.2% | 7.4% | 7.7% | 8.0% | 8.4% | 8.5% | 9.0% | 9.4% | 10.1% | 10.3% |
売上高の伸び(約1.42倍)以上に営業利益が伸びた背景には、売上総利益率の上昇があります。会社も有価証券報告書で、2026年3月期の営業利益が中期経営計画の2年目計画を上回った理由を「売上高総利益率の上昇など」と説明しています。一方で販管費も増えており、営業利益率は2.2%(2017年3月期)から3.1%(2026年3月期)で、商社として利益率の薄い構造であることに変わりはありません。
隊長本人はEPS・BPS・配当の右肩上がりに安心感を持っています(前半参照)。AI調査班が一次資料で確認すると、10年の流れとしてはいずれも大きく伸びています。ただし途中の年まで見ると、次の点に注意が必要です。
- EPS:156.25円→384.84円(約2.46倍)。2018・2020・2023年3月期は前期比で減少しました。2022年3月期の急伸(229.13円→374.23円)には、投資有価証券売却益89.8億円が含まれます
- 発行済株式数は、2021年3月末の6,349.9万株から2026年3月末には5,371.4万株へ約15%減っています(自己株式の消却)。EPSの伸びには、1株あたりの株数が減った効果も含まれます
- 1株配当:2016年3月期以降、前年を下回った年はありません(2018年3月期は前年と同額の40円)
BPSの伸びと、その内訳
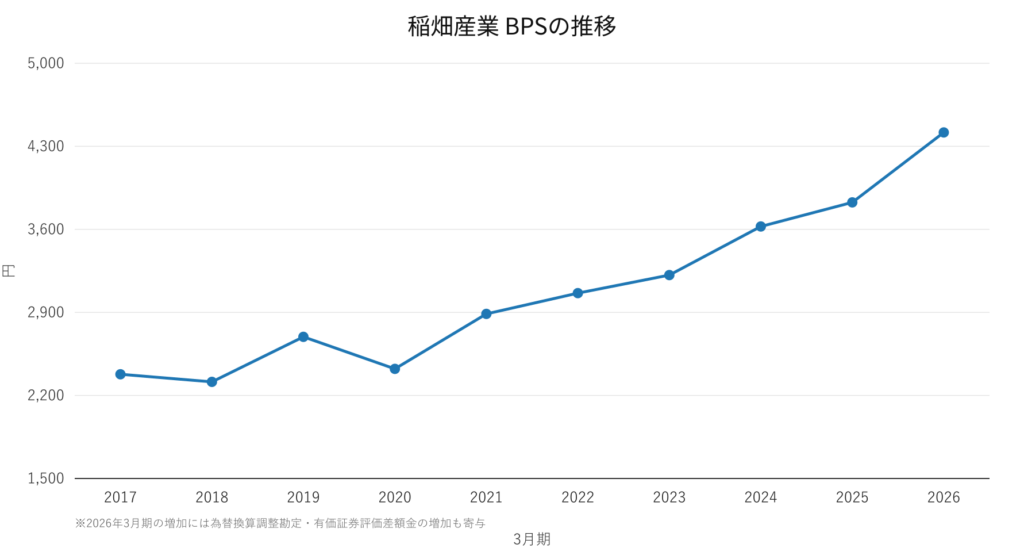
1株あたり純資産(BPS)は、2017年3月期の2,378.31円から2026年3月期は4,416.83円へ、約1.86倍になりました。2018・2020年3月期は前期比で減少しています。
2026年3月期は1年で589.30円増えましたが、その内訳(連結株主資本等変動計算書)を見ると、利益の積み上げである利益剰余金の増加(109.7億円)と同じくらい、為替換算調整勘定の増加(123.1億円)が大きく、保有株式の評価益にあたるその他有価証券評価差額金も31.9億円増えています。BPSの増加が、すべて本業の成長によるものではない点に注意が必要です。
キャッシュフローと有利子負債
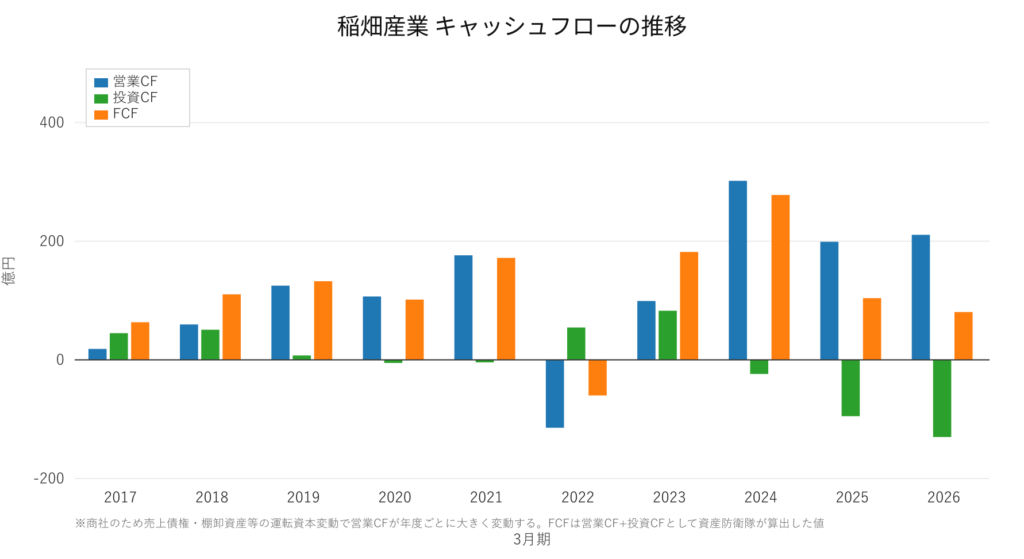
稲畑産業は商社であるため、営業キャッシュフローが年度によって大きく変動すること自体は珍しくありません。売上債権・棚卸資産・仕入債務といった運転資本の増減が、単年度の営業CFを大きく動かすためです。2022年3月期は営業CFが−114億円でしたが、2024年3月期は302億円でした。単年だけで「営業CFがマイナス=危険」と評価することはできません。
2026年3月期は営業CF210.8億円、投資CF−130.1億円(有形固定資産の取得91.7億円など)で、FCF(資産防衛隊算出)は約80.6億円でした。2026年3月期末の有利子負債(短期借入金・長期借入金・社債)は約898億円、現金及び預金は約768億円で、ネットD/Eレシオは0.06倍です(有価証券報告書)。2027年3月期1Q末は、売掛金や商品の増加に伴って短期借入金が474.6億円(期末比+103.6億円)に増え、自己資本比率は47.3%から45.7%に下がりました。
株主還元:DOE4〜4.5%・累進配当・総還元性向50%以上
稲畑産業は、2026年5月11日の取締役会で株主還元の基本方針を一部変更し、2027年3月期から次の方針を適用しています(適時開示・有価証券報告書)。
- 配当総額については、DOE(株主資本配当率)4〜4.5%を目安とする
- 一株当たりの配当額については前年度実績を下限とし、減配は行わず、継続的に増加させていくことを基本とする(累進配当)
- 各年度の総還元性向は50%以上を原則とする
変更前(2026年3月期まで)は、「累進配当」と「総還元性向の目安は概ね50%程度」の2本立てでした。今回DOEが新たに加わり、総還元性向は「概ね50%程度」から「50%以上を原則」になっています。2027年3月期の年間配当予想143円(前期比+15円)は、会社の説明ではDOE4.2%にあたります。
| 指標 | 計算式 | 稲畑産業の数字 |
|---|---|---|
| DOE(株主資本配当率) | 配当総額÷株主資本 | 目安4〜4.5%(2027年3月期予想はDOE4.2%) |
| 配当性向 | 配当÷純利益 | 2026年3月期33.3%、2027年3月期予想36.4% |
| 総還元性向 | (配当総額+自己株式取得総額)÷連結純利益 | 原則50%以上(2026年3月期は約48.8%※) |
自己株式の取得も続けています。直近は2025年5月12日〜7月17日に100万株を取得し(取得総額3,208,965,000円=約32.09億円。取締役会で決議した上限は100万株・40億円)、同年7月31日に100万株(消却前の発行済株式総数の1.83%)を消却しました。2024年(約40.8億円・120万株)、2023年(約33.9億円・120万株)にも取得と消却を行っています。なお、2026年9月25日時点で、2027年3月期の自己株式取得は開示されていません。
株主優待制度もあります。毎年9月30日を基準日に、100株以上保有の株主へオリジナルQUOカードが贈呈されます。保有期間が長く、保有株式数が多いほど優待額が大きくなる仕組みで、300株以上を3年以上保有した場合は5,000円分となります。ただし、株主優待は株主還元の補足的な位置づけであり、配当・自社株買いほどの規模ではありません。
ペン隊員
「『DOE(株主資本配当率)』は、配当総額を株主資本で割った指標だよ。株主資本は資本金・資本剰余金・利益剰余金などの合計で、為替換算調整勘定のような『その他の包括利益』は含まないんだ。配当性向(配当÷利益)や総還元性向(配当+自社株買い÷利益)とは計算のもとが違うから、3つを分けて見ると分かりやすいよ。」
隊長本人は、この方針を「現在くらいがちょうどいい水準ではないか」と見ています(前半「隊長本人の判断」参照)。
政策保有株式と「本業の利益」の見分け方
稲畑産業は、政策保有株式(取引関係の維持などを目的に保有する他社の株式)を、2027年3月末までに2021年3月末残高比で概ね80%削減する方針です。前の中期経営計画で掲げた「50%削減」は、2024年3月末時点で達成しています(有価証券報告書)。
2026年3月期末の政策保有株式(純投資目的以外の株式)は、上場25銘柄155.3億円・非上場61銘柄63.7億円です。2026年3月期は上場6銘柄の株式数を減らしました(売却価額23.3億円)。一方、株価の上昇で残高が増えた銘柄もあります。たとえば住友ファーマ株は580万株から440万株へ減らしましたが、貸借対照表計上額は42.3億円から91.3億円に増えています。「縮減が進んでいる」ことと「残高(時価)が減っている」ことは同じではありません。
| 3月期 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|---|---|---|---|
| 投資有価証券売却益(億円) | 51.2 | 30.3 | 29.8 | 89.8 | 86.6 | 37.7 | 36.2 | 26.9 |
| 純利益(億円) | 129.0 | 114.2 | 137.9 | 223.5 | 194.8 | 200.0 | 198.3 | 206.3 |
2022・2023年3月期は、純利益の中に投資有価証券売却益が約90億円ずつ含まれていました。会社自身も統合報告書2025で、「ここ数年は、政策保有株式の売却によって最終利益がかさ上げされてきた面がありますが、すでにその大半は売却が完了しています」と説明しています。また、取締役の業績連動報酬の指標には「税金等調整前当期純利益(投資有価証券売却益を除く。)」が使われています(有価証券報告書)。EPS(純利益ベース)の伸びを見るときは、本業の利益である営業利益と分けて確認することが大切です。
資本効率を見ると、ROE(自己資本利益率)は2022年3月期の12.8%から、11.0%、10.5%、9.7%、9.3%(2026年3月期)と下がってきており、中期経営計画の目標「10%以上」をやや下回っています。会社は、増配や自己株式取得を行ったものの、利益剰余金の増加などで株主資本が増えたことを理由に挙げています。ROIC(投下資本利益率)は7.7%です(2026年3月期、有価証券報告書)。会社は「PBR1倍を常態的に超える株価水準の早期達成」を掲げ、3年間で650億円程度のキャッシュインのうち、50〜60%程度を投資等に、40〜50%程度を株主還元に配分する計画を示しています。
中期経営計画NC2026の最終年度
中期経営計画「New Challenge 2026(NC2026)」は、2024年4月にスタートし、2027年3月期を最終年度とする3カ年計画です。“投資による成長の加速”をメインテーマとしています。
| 指標 | 最終年度目標 | 2026年3月期実績 | 2027年3月期会社予想 |
|---|---|---|---|
| 売上高 | 9,500億円 | 8,327億円 | 8,900億円 |
| 営業利益 | 270億円 | 262億円 | 275億円 |
| 経常利益 | 260億円 | 277億円 | 275億円 |
| 親会社株主帰属純利益 | 190億円 | 206億円 | 210億円 |
| ROE | 10%以上 | 9.3% | — |
| ネットD/Eレシオ | 0.5倍以下 | 0.06倍 | — |
| 自己資本比率 | 概ね50%前後 | 47.3% | — |
会社予想ベースでは、売上高は目標に約600億円届かない一方、営業利益・経常利益・純利益は目標を上回る見込みです。会社は2026年3月期の売上未達の主な理由を情報電子事業の事業環境悪化とし、営業利益が計画を上回った理由を売上高総利益率の上昇などと説明しています(有価証券報告書)。売上目標だけで計画の成否は判断できず、利益・ROE・財務の目標を分けて見る必要があります。なお、会社予想は期中時点のものです。
| セグメント | 最終年度目標(売上高/営業利益) | 2026年3月期実績(売上高/営業利益) |
|---|---|---|
| 情報電子 | 3,120億円/84.5億円 | 2,393億円/70.4億円 |
| 化学品 | 1,390億円/32.5億円 | 1,251億円/35.5億円 |
| 生活産業 | 728億円/31.0億円 | 601億円/22.2億円 |
| 合成樹脂 | 4,260億円/121.0億円 | 4,080億円/132.2億円 |
化学品と合成樹脂は、2026年3月期の時点で最終年度の利益目標を上回っています。一方、情報電子と生活産業は、売上・利益とも目標に届いていません。事業の広がりという点では、2025年3月期にノバセル(合成樹脂セグメント)、2026年3月期に佐藤園(茶製品、生活産業)が連結子会社に加わっています(決算短信)。
中国・中東・為替:外部環境の影響
隊長本人は、中国依存や中東情勢等の影響を不安要素に挙げています(前半参照)。ここでは、会社の開示で確認できる事実を整理します。
| 地域 | 売上高 | 構成比 |
|---|---|---|
| 日本 | 3,500億円 | 42.0% |
| 中国 | 2,131億円 | 25.6% |
| 北東アジア(中国以外) | 1,312億円 | 15.8% |
| 東南アジア | 798億円 | 9.6% |
| 米州 | 376億円 | 4.5% |
| 欧州 | 211億円 | 2.5% |
海外売上高比率は約58.0%(2025年3月期は約59.2%)で、国・地域別では中国向けが最大の約25.6%です。長期ビジョンで掲げる海外比率70%以上には、まだ届いていません。
中東情勢について会社は、2026年3月期の決算短信で「ナフサ由来の樹脂や化学品原料を取り扱う当社グループは、大きな影響を受ける可能性があります」とし、特に合成樹脂・化学品への影響が大きくなると想定したうえで、影響額の合理的な見積もりは困難としていました。実際の1Qでは販売単価・数量の増加としてプラスに働いた一方、在庫確保の動きによる2Q以降の反動懸念が示されています(「最新決算で何が起きた?」参照)。
為替は、期中平均の対米ドルレートが2026年3月期150.67円、2027年3月期1Q159.57円(前年同期144.59円)で、2027年3月期の業績予想は1ドル155円を前提としています。海外子会社の財務諸表を円に換算する際の差額(為替換算調整勘定)はBPSにも影響し、2026年3月期はBPS増加の大きな要因になりました。なお、今回確認した決算短信・有価証券報告書の中では、為替1円あたりの業績への影響額(感応度)の開示は確認できませんでした。
現在の株価水準
資産防衛隊が稲畑産業をTOP10に選定した基準日(2026年8月14日)の終値は4,190円でした。以下はそれとは別に、記事更新時点で確認した最新の市場データです。基準日が異なりますので、両者を混同しないようご注意ください。
| TOP10選定基準日(2026年8月14日)終値 | 4,190円 |
| 最新確認日 | 2026年9月25日(終値。Yahoo!ファイナンス・TradingViewで確認) |
| 終値 | 4,535円 |
| 予想PER | 約11.5倍(会社予想EPS 393.39円) |
| PBR | 約1.03倍(2026年3月期末BPS 4,416.83円基準)/約1.00倍(1Q末BPS基準、Yahoo!ファイナンス表示) |
| 予想配当利回り | 約3.15%(年間配当予想143円) |
| 時価総額 | 約2,436億円 |
| 年初来高値 | 4,595円(2026年9月18日) |
| 年初来安値 | 3,690円(2026年6月2日) |
TOP10選定時(4,190円)から最新確認日(4,535円)までで、株価は約+8.2%上昇しています。PBRは約1.0倍前後で、会社がNC2026で掲げる「PBR1倍を常態的に超える株価水準」に近い位置にあります。有価証券報告書に記載された各期末のPER(株価収益率)は、2022年3月期5.5倍、2023年3月期7.8倍、2024年3月期8.8倍、2025年3月期8.7倍、2026年3月期10.3倍でした。また、二次情報(IRBANK)によると、2010年以降の年次PBRは0.24〜0.99倍の範囲で推移してきました。
ここでは割安・割高の判断はしていません。株価は市場の状況によって日々変動します。実際の投資判断の際は、ご自身で最新の株価情報をご確認ください。
強みとリスク
稲畑産業の強み(AI調査班の整理)
- 売上総利益率が7.2%(2018年3月期)から10.1%(2026年3月期)へ上昇
- 2026年3月期に営業利益・経常利益が過去最高を更新
- ネットD/Eレシオ0.06倍、自己資本比率47.3%(2026年3月期末)
- DOE4〜4.5%・累進配当・総還元性向50%以上という明文化された還元方針
- 4つの事業と海外19カ国約70拠点の拠点網。売上高の10%以上を占める特定の顧客はない
- 製造・加工機能(コンパウンド等)を持つ商社
ここは注意
- 1Qの増益には中東情勢に伴う在庫確保の動きが含まれ、会社自身が2Q以降の反動を懸念している
- 中国向け売上が約25.6%(顧客所在地ベース)
- 情報電子の減収減益(2026年3月期)と、NC2026目標との差
- ナフサ由来の樹脂・化学品原料の価格や調達(中東情勢)
- 為替(業績とBPSの両面)
- ROEが9.3%で、NC2026目標(10%以上)を下回っている
- 1Q末に短期借入金が増え、自己資本比率が45.7%へ低下
これらは「必ず良い」「必ず悪い」という意味ではなく、今後の決算で継続して確認すべき点として整理しています。
隊長の現在地
現在の現場判断(2026年9月26日時点):👀 警戒監視
保有状況:未保有
評価している点(隊長本人の回答より)
- 10年間で2倍以上の利益成長
- DOE4〜4.5%・累進配当・総還元性向50%以上という還元方針(還元は現在くらいがちょうどいい水準という感覚)
- EPS・BPS・配当がすべて右肩上がりであること
- 専門商社として幅広く手掛け、一つの分野で利益が出せなくても他で補える点
気にしている点
- 中国依存や中東情勢等の影響
- 現在のチャートに感じている、すごい天井感
企業そのものは高く評価している一方、現在のチャートには天井感を感じており、今すぐ追いかけて買うのではなく👀警戒監視としています。隊長本人が意識している支持線は3,705円と3,380円で、日経平均など市場全体の急落によって、稲畑産業自身の企業価値とは別の理由でこの水準まで売られる場面があれば「チャンス」として購入を検討する、という判断です。現在は未保有ですが、「チャンスがあればしっかり狙っていきたい銘柄」と位置づけています。
※👀警戒監視は企業の格付けではなく、隊長本人が現在どう行動しているかを示すものです。3,705円・3,380円は株価の予測や目標株価ではありません。
今後の追跡ポイント
隊長本人の判断
評価を見直すポイントは、営業利益の低下と、DOEを含む株主還元方針(DOE4〜4.5%・累進配当・総還元性向50%以上)の持続性。
- 営業利益の推移:2Q以降に1Q好調の反動が出るか(上期営業利益予想130億円との比較)
- DOE4〜4.5%・累進配当・総還元性向50%以上の実行(2027年3月期の自己株式取得の有無を含む)
- 情報電子の回復と、NC2026最終年度の着地(売上高・ROE10%以上)
- 政策保有株式80%削減目標(2027年3月末)の達成状況と、売却益の規模
- 中国向け売上と中東情勢の影響
2026年9月26日 👀 警戒監視
何が起きたか:記事を読書導線Ver.2で再構成。直近の開示は2027年3月期第1四半期決算(2026年8月5日)です。
AI調査班による事実確認:1Qは営業利益+48.8%。会社は2Q以降の反動懸念を示し、業績予想・配当予想は据え置き。2026年9月25日終値は4,535円です。
隊長の判断に変化があるか:初回記録(未保有)
現場判断:👀 警戒監視
良い数字だけを見るのではなく、変化した数字を追い続ける。資産防衛隊は、そうした企業分析の姿勢を大切にしています。企業を見る力が、未来の資産を守る。
主な参考資料
- 稲畑産業株式会社 公式サイト
- 決算短信(2027年3月期第1四半期:2026年8月5日、2026年3月期:2026年5月11日、会社公式サイト)
- 有価証券報告書(第165期 2026年3月期:2026年6月15日提出、ほか2017〜2025年3月期、EDINET)
- 株主還元の基本方針の一部変更(DOE指標導入等)に関するお知らせ(2026年5月11日、適時開示)
- 自己株式の市場買付及び取得終了並びに自己株式の消却に関するお知らせ(2025年7月18日、適時開示)
- 統合報告書2025(2025年9月、会社公式サイト)
- 中期経営計画「New Challenge 2026」(会社公式サイト)
- 株主還元・配当(会社公式サイト)
- 株主優待(会社公式サイト)
- 株価・PER・PBR・配当利回り(2026年9月25日終値):Yahoo!ファイナンス、TradingView(市場データ)
- 2010年以降の年次PBRレンジ:IRBANK(二次情報源)
本記事は特定銘柄の売買を推奨するものではありません。投資に関する最終判断はご自身の責任で行ってください。免責事項の詳細はこちらをご確認ください。

コメント