オカムラ
証券コード:7994|東証プライム
場を創り、利益を変える。
🪑オフィス家具|🏢空間創造|🌏海外M&A|📈中計2028で利益300億円へ
この記事は、AI調査班(一次資料に基づく事実整理)× 隊長本人の判断(🔥・隊長本人の判断・隊長が見ているポイントのラベルで表示)× パン隊員のチャート確認、の3つを分けて構成しています。
この記事で分かること
- オカムラが「オフィス家具メーカー」だけではない理由
- EPS・BPSは右肩上がりなのに、営業利益が横ばいな理由
- パン隊員が確認した月足・週足・日足チャート
- 2,209円付近を隊長が意識している理由
- 新中期経営計画2028が掲げる利益300億円超への道筋
- 山陽オカムラ・砂畑産業の解散が意味すること
- 累進配当+配当性向40%以上という株主還元方針
- 隊長の現在の判断(🔍継続調査)とその理由
オカムラは、過去10年で売上高を2,368億円から3,290億円まで伸ばしてきた企業です。ところがこの間、営業利益は2024年3月期の240億円から2025年3月期・2026年3月期とほぼ横ばいが続いています。「売上は伸びたのに、なぜ利益が伸びないのか」。これが今回の記事の出発点です。
資産防衛隊は「おすすめ株紹介」ではなく「企業を見る力」を養うメディアです。この記事では、単なる「オフィス家具大手」「高配当株」という切り口ではなく、2026年5月に発表された新しい中期経営計画が掲げる事業構造改革によって、オカムラが再び利益成長へ戻れるのかを、一次資料・事実ベースで確認していきます。
30秒でわかるオカムラ
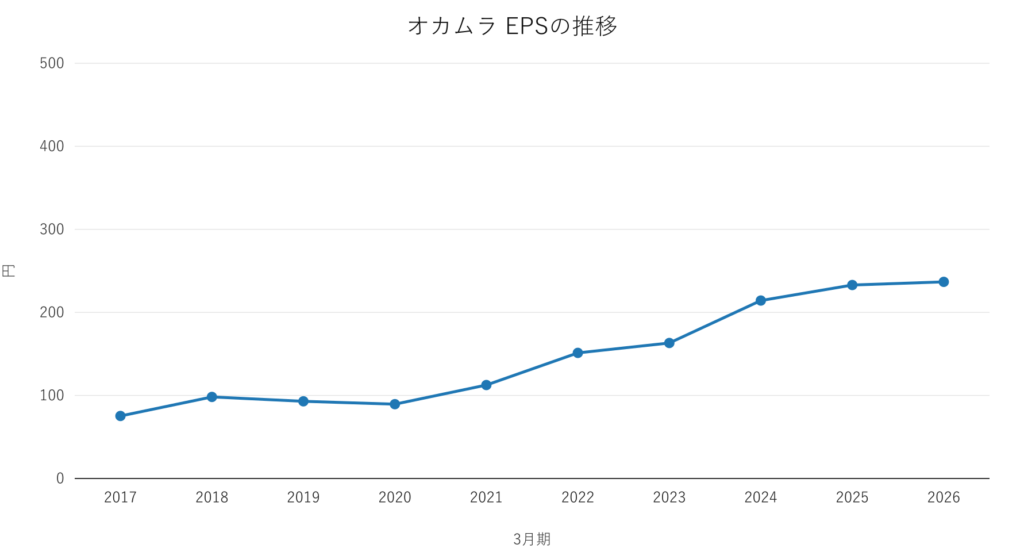
EPS(10年)
75.30円→236.80円
約3.1倍。2019・2020年3月期は前期比減少
BPS(10年)
1,032円→2,156円
10年間、毎期増加
2027年3月期1Q営業利益
34.4億円
前年同期比+10.0%(減収下での増益)
予想配当利回り
約4.50%
2026年9月18日終値2,335円・予想配当105円ベース
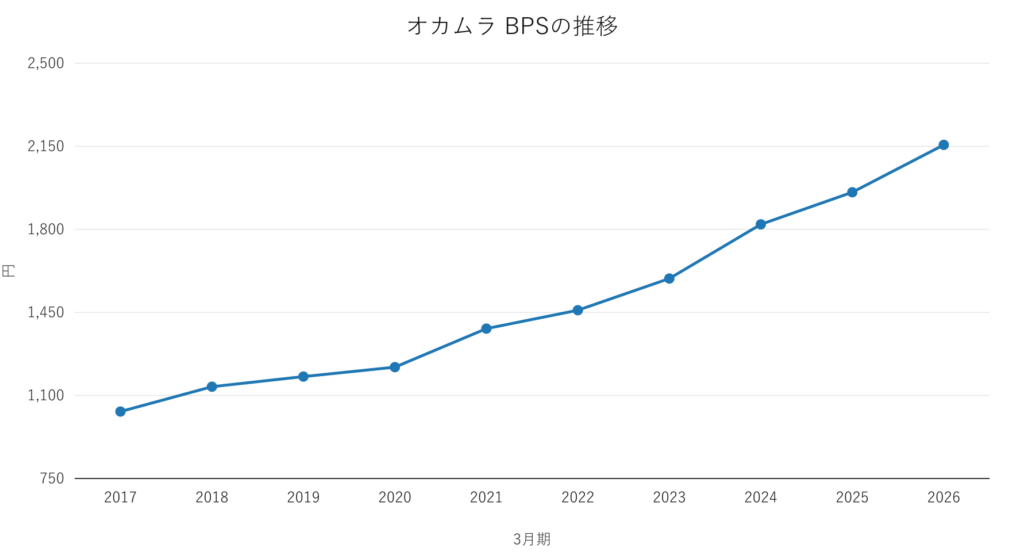
🔥 隊長の本音
売上は横ばいを維持しながらも、EPS・BPSが着実に右肩上がりなのは好感。特にBPSとEPSの長期的な上昇を評価している。売上自体が下がる局面でも利益率が改善している点について、隊長本人は「企業の努力の結果だと思うので、そこは評価している」と考えている。
現在の隊長の現場判断:🔍 継続調査(保有状況:未保有)
パン隊員のチャート分析
パン隊員
「月足→週足→日足の順でチェックしていくよ。将来の値動きを断定することはできないから、あくまで確認の視点として使ってね。最新の株価は必ず自分で確認してから見てね。」
月足:長期の上昇チャネルと、鈍化するMACD・RSI
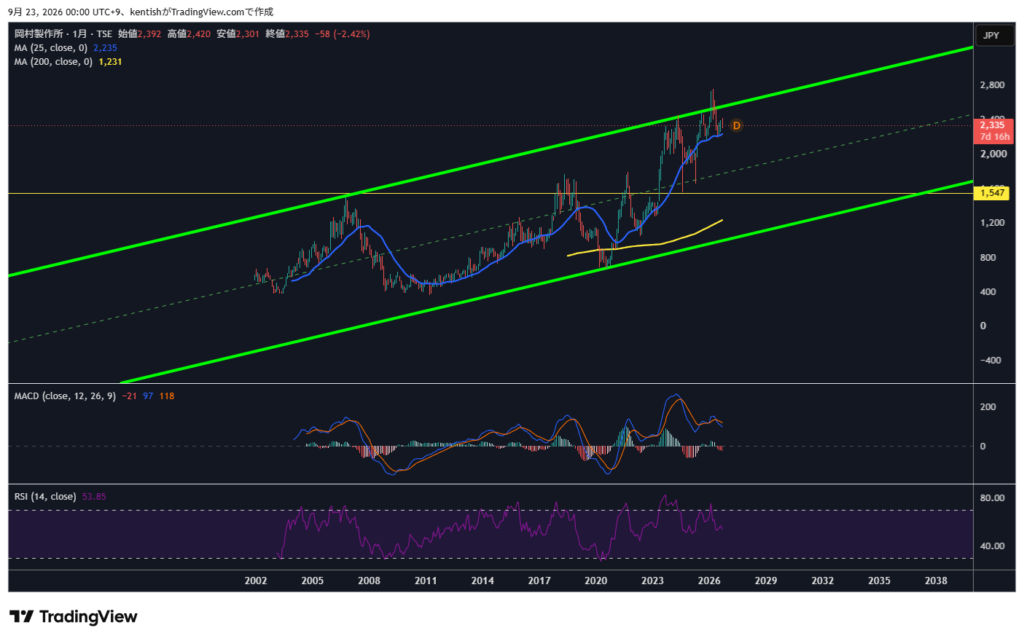
月足では、2001年頃を起点とする長期の上昇チャネル(トレンドライン)の中を株価が推移しています。2023年以降の急騰でチャネル上限付近に達したのち、直近はやや反落しています。25ヶ月移動平均線は2,235円、200ヶ月移動平均線は1,231円で、いずれも現在値(2,335円)より下にあり、長期の上昇構造そのものは崩れていません。RSI(14)は53.85で中立圏、MACDは直近のピークから鈍化する動きが見られます。
週足:200週移動平均線は2,090円前後
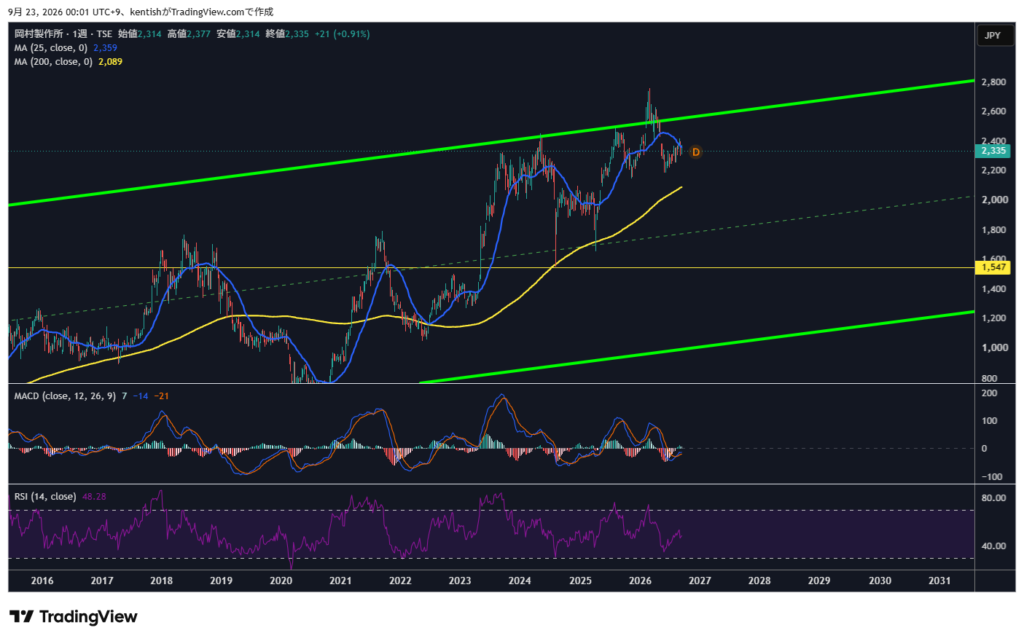
週足では、2023年以降の急騰で2026年に高値(2,700円台後半)をつけたのち反落し、現在は2,300〜2,400円台で推移しています。25週移動平均線は2,359円(現在値のわずかに上)、200週移動平均線は2,090円前後です。RSI(14)は48.28で中立圏、MACDはゼロ近辺で明確な方向感は出ていません。
日足:200日移動平均線を下回る場面
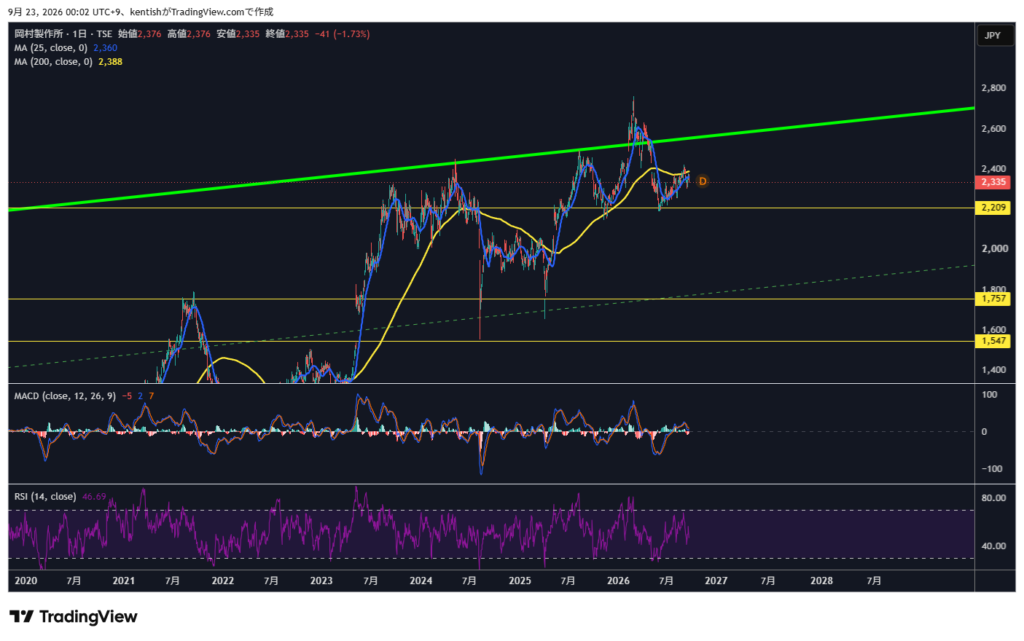
日足では、2026年に2回の高値(2,600円台後半〜2,750円付近)をつけたのち、直近は調整局面に入っています。25日移動平均線は2,360円である一方、200日移動平均線は2,388円で、現在値(2,335円)はこの200日移動平均線を下回っています。チャート上で意識される水準として、2,209円・1,757円・1,547円が確認できます。RSI(14)は46.69で中立圏、MACDはゼロ近辺です。
3つを合わせて見ると
月足・週足で見る長期の上昇チャネルは崩れていませんが、日足では直近、200日移動平均線(2,388円)を下回る場面が生じています。チャート上で意識される水準として2,209円・1,757円・1,547円が確認でき、RSI・MACDはいずれの時間軸でも中立圏〜やや弱含みで、明確な過熱・売られすぎのシグナルは出ていません。株価が今後上がる・下がるという断定はできませんが、現在の位置関係はこのように整理できます。
隊長本人の判断
🔥 隊長の本音
配当利回り4%超は魅力的。一方で、年々少しずつ配当性向が上がっている点は気になっている。
🔥 隊長の本音
最も気になっているのは営業利益が横ばいであること。またオフィスメーカーとして、今後のオフィス需要、金利上昇環境、中小企業などがどこまでオフィス投資を行うかも確認していきたい。
隊長本人の判断
利回り面では魅力を感じている。ただし、営業利益の横ばいと、現在のチャート形状を考えると、今すぐ入る必要はないと考えている。
パン隊員が確認した月足のMACD・RSI等、現在のテクニカル状況を踏まえ、隊長は次のように考えています。
隊長本人の判断
今すぐ入らず、2,209円付近まで来た場合に改めて購入を検討したい。
隊長は将来株価が下落すると断定しているわけではありません。2,209円は目標株価・適正株価・将来予想株価ではなく、現在のチャート上で隊長が購入検討を再開する一つの目安です。
隊長本人の判断
EPS・BPSが右肩上がりであるため、長期保有候補としてはあり。ただし現在株価では、まだ積極的に入りたいほどの魅力は感じていない。
🔥 隊長の本音
スマートロジテックの黒字化は好感。ただし今後も結果を継続確認する。
ここまでが、隊長本人の判断と現在の行動です。ここから先は、AI調査班が一次資料をもとに確認した事実を中心に、オカムラをさらに詳しく見ていきます。
🔍 もっと詳しく企業を調べる
オカムラってどんな会社?
オカムラを「オフィス家具メーカー」とだけ説明すると、この会社の実態を半分しか伝えられません。国内オフィス家具市場での強いブランドを土台に、空間設計・働き方提案(自社のワークデザイン研究所を保有)、オフィス家具+空間+ICT+運用を組み合わせた統合提案を行う「空間創造企業」です。商業施設の企画・設計・内装・什器、物流倉庫の自動化システム(マテリアルハンドリング)まで手がけており、事業領域は単純なオフィス家具の枠を超えています。
2026年5月29日には、長期ビジョン「Beyond Breakthrough 2035」と新しい中期経営計画2028を発表し、これに合わせて中長期の経営戦略としてリブランディングも実施しました。ブランドアイデンティティは「HUMAN-ORIENTED COMPANY(人を起点に考える企業)」。会社は「人を想い、場を創る。」を軸に、家具メーカーから「場づくり・ソリューション企業」への進化を目指しています。
ペン隊員
「『家具を売る会社』から『働く場・暮らす場をまるごと提案する会社』に変わろうとしている、というイメージだよ。この後見ていく新しい事業区分も、その考え方に合わせて再設定されているんだ。」
10年間の業績を見る
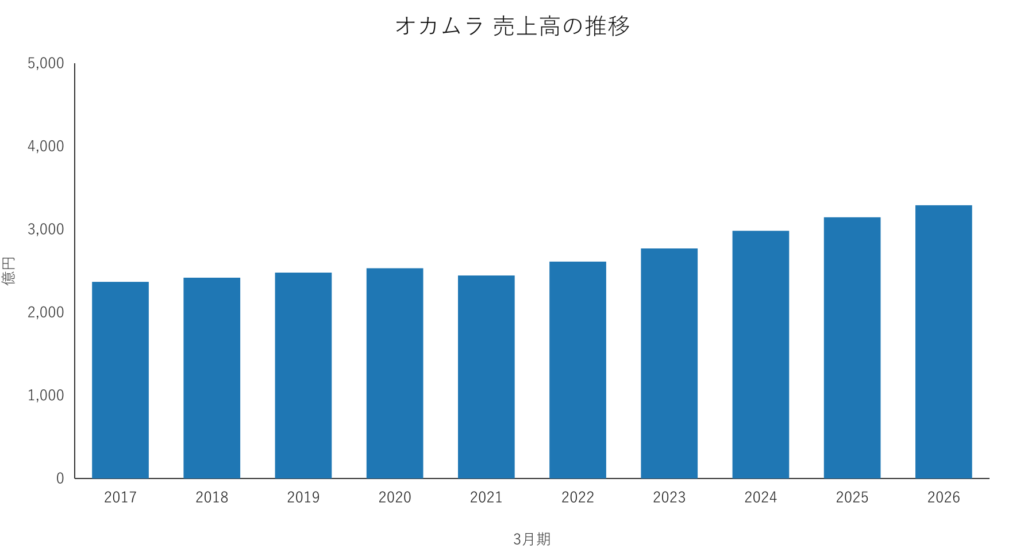
ここを見る:2017年3月期の2,367.8億円から2026年3月期には3,290.3億円まで、10年でおよそ1.39倍に拡大しました。2021年3月期はコロナ禍の影響で減収していますが、その後は毎期増収を続けています。
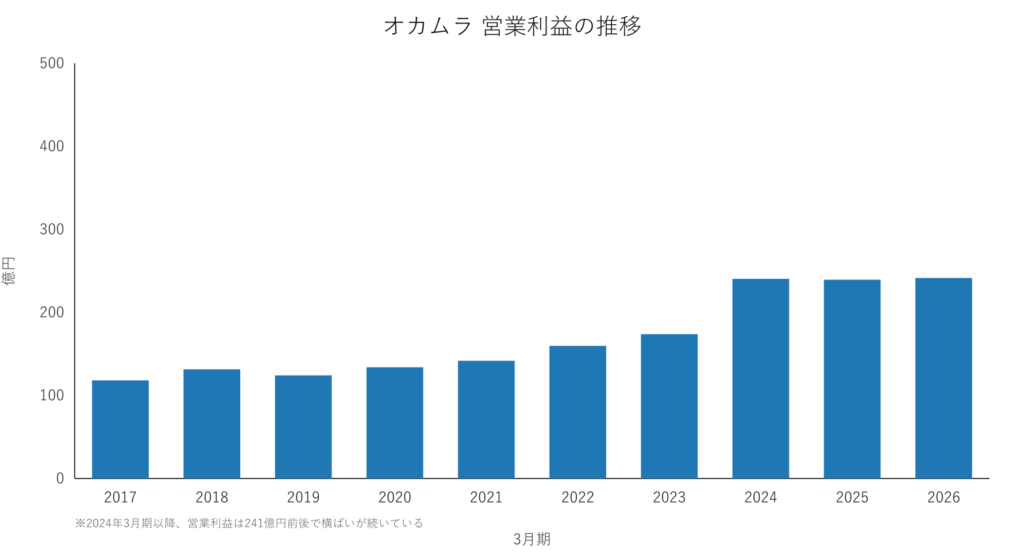
ここを見る:営業利益は2023年3月期の173.7億円から2024年3月期に240.4億円へ大きく伸びましたが、その後2025年3月期239.4億円、2026年3月期241.4億円と、3年連続でほぼ横ばいの水準が続いています。売上高が毎期伸びているのとは対照的です。
この10年間を単純に「右肩上がり」と表現することはできません。2021年3月期は実際に減収した年であり、また直近3年は増収でも営業利益が伸びない局面に入っています。会社自身も、鋼材等の材料価格上昇、人件費上昇、一部事業の収益不安定を課題として挙げています。「中計が失敗した」と単純化するのではなく、何が達成でき、何が残った課題なのかを、この後の中期経営計画の評価で詳しく見ていきます。
ここを見る:EPSは2017年3月期の75.3円から2026年3月期には236.8円まで、10年でおよそ3.1倍に拡大しました。2019年3月期・2020年3月期は前期比で減少していますが、2021年3月期以降は一貫して増加しています。
2027年3月期1Q決算:減収なのに営業増益
2026年8月7日発表の2027年3月期第1四半期決算は、以下の通りでした。
売上高
740.4億円
前年同期比 -1.9%
営業利益
34.4億円
前年同期比 +10.0%
経常利益
42.5億円
前年同期比 +7.8%
親会社株主に帰属する四半期純利益
27.9億円
前年同期比 -37.9%
ここで注目したいのは、売上高が前年同期比▲1.9%の減収である一方、営業利益は+10.0%の増益となっている点です。営業利益率も、前年同期の約4.1%から今期約4.6%へ改善しています。減収でも収益性が上がったという事実は、構造改革の初期兆候として前向きに評価できます。
一方、親会社株主に帰属する四半期純利益は前年同期比▲37.9%と大きく落ち込んでいますが、この数字だけを見て「大幅減益決算」と表現するのは正確ではありません。独立した複数回のWeb検索で確認できた情報によれば、前年同期に投資有価証券売却益という特別利益が計上されており、今期はその反動が主な要因とされています。本業の稼ぐ力を示す営業利益・経常利益は増益であり、特別利益・特別損失の影響を受ける純利益とは分けて評価する必要があります。ただし、この特別利益の具体的な金額は決算短信原本での確認ができておらず、公開前に再確認が必要な点として記録しています。
2027年3月期 会社予想
1Q発表時点で、通期会社予想は据え置かれています。前期実績との比較は以下の通りです。
| 2026年3月期実績 | 2027年3月期会社予想 | 増減率 | |
|---|---|---|---|
| 売上高 | 3,290.3億円 | 3,470.0億円 | +5.5% |
| 営業利益 | 241.4億円 | 260.0億円 | +7.7% |
| 経常利益 | 258.4億円 | 275.0億円 | +6.4%(2期ぶり最高益) |
| 純利益 | 224.2億円 | 211.0億円 | ▲5.9% |
| 年間配当 | 104円 | 105円 | +1円 |
営業利益・経常利益は増益予想である一方、純利益は減益予想となっています。この差異について、本セッションで確認できた資料の範囲では、前期実績に含まれていた特別利益要因が通期予想でどう扱われているかなど、具体的な理由を特定できませんでした。推測で埋めず、「営業利益・経常利益は増益予想だが、純利益は減益予想である」という事実と、「その差の具体的な理由は現時点で確認できていない」という2点を、今後確認すべきポイントとして記載します。
中期経営計画2025は何を達成し、何を残したか
2025年度(2026年3月期)を最終年度とする中期経営計画2025の修正目標と、実際の実績を比較します。
| 2025年度修正目標 | 2025年度(2026年3月期)実績 | |
|---|---|---|
| 売上高 | 3,300億円 | 3,290.31億円 |
| 営業利益 | 270億円 | 241.44億円 |
| 営業利益率 | 8.2% | 7.34% |
| ROE | 10% | 約11.5% |
結果を分けて評価すると、売上高はほぼ目標に到達し、ROEは目標を上回りました。一方、営業利益・営業利益率は目標に届きませんでした。会社自身も、鋼材等材料価格の上昇、人件費上昇、一部事業の収益不安定を課題として説明しています(二次情報源で確認)。「中計失敗」と切り捨てるのも、「売上が伸びたから成功」と評価するのも、どちらも実態を正確に表していません。達成できた項目とできなかった項目を分けて見ることが重要です。
新中期経営計画2028:利益241億円から300億円超への道筋
2026年5月29日、オカムラは長期ビジョン「Beyond Breakthrough 2035」と、その最初の3ヵ年計画にあたる中期経営計画2028(2027年3月期〜2029年3月期)を発表しました。中核テーマは「需要創出型企業」への転換です。
営業利益目標の推移は、2025年度(2026年3月期)実績241億円→2026年度(2027年3月期)計画260億円→2028年度(2029年3月期)目標300億円超、というものです。この中計では事業セグメント自体が再設定されており、従来の「オフィス環境」「商環境」「物流システム」という区分ではなく、新たに①ワーク&ライフクリエイション、②コマースソリューション、③スマートロジテック、④その他、という区分で説明されています。
| セグメント | 2025年度実績 | 2028年度目標 |
|---|---|---|
| ワーク&ライフクリエイション | 226億円 | 270億円 |
| コマースソリューション | 28億円 | 60億円 |
| スマートロジテック | ▲9億円 | 5億円 |
| その他 | 2億円 | 5億円 |
| 全社施策費 | ▲6億円 | ▲40億円 |
| 合計 | 241億円 | 300億円超 |
この表から分かる通り、目標増分(約59億円以上)のうち、コマースソリューションの利益倍増(28→60億円、+32億円)とスマートロジテックの黒字転換(▲9→5億円、+14億円)だけで46億円を占めます。この2セグメントの改善が、中計300億円達成の重要な条件であることは数字の上で明らかです。一方、全社施策費は▲6億円から▲40億円へ悪化する計画であり、構造改革のためのコストが先行して重石になる可能性があります。ただし、これらはあくまで会社が掲げた目標であり、実現が確定した事実ではありません。資産防衛隊としては、「今後検証すべきKPI」として、コマースソリューションとスマートロジテックの進捗を継続的に確認していきます。
事業構造改革はすでに動き始めている
中期経営計画2028では、不採算製品・取引からの撤退、コスト構造改革、市場・顧客の絞り込み、デジタル製品・付加価値製品の拡販、生産コスト低減・ローコストオペレーション・生産体制最適化、AI活用・業務標準化、人員のイノベーション領域へのシフトが掲げられています。
中計発表からおよそ1ヶ月後の2026年6月24日、オカムラは完全子会社である山陽オカムラ(岡山県高梁市、スチール家具・店舗什器製造)と砂畑産業(東京都足立区、商業施設用什器製造)の解散・清算を取締役会で決議しました。山陽オカムラは2027年6月30日、砂畑産業は2027年3月31日に操業停止予定です。会社はこれを、中期経営計画2028で掲げた「生産体制の最適化」を重要課題とした事業構造改革の一環と説明しています(会社発表では業績への影響は軽微)。単なる子会社清算のニュースではなく、中計で掲げた構造改革が発表直後から実際に動き始めている例として捉えることができます。ただし、この1件だけをもって構造改革全体の成否を判断することはできません。
長期ビジョン2035
長期ビジョン「Beyond Breakthrough 2035」では、2035年度に営業利益率10%以上、ROE12%以上、営業利益の年平均成長率10%以上を目指すとしています。2026年3月期の営業利益率が7.3%であることを踏まえると、10%以上という水準は相応の距離があります。会社は単なる家具メーカーとしてではなく、「人を想い、場を創る。」を軸とした「場づくり・ソリューション企業」への進化を掲げていますが、これは10年先を見据えた長期の構想であり、断定的な達成予測はできません。
強みと海外M&A
オカムラの強みとして挙げられるのは、国内オフィス家具市場での強いブランドと豊富な納入実績・全国の顧客基盤、ワークデザイン研究所を軸とした空間設計・働き方提案力、Contessa・Sylphy等の製品開発力・デザイン力、オフィス家具+空間+ICT+運用の統合提案力です。ただし、「ブランド力」「デザイン力」がどれだけ定量的に利益へ貢献しているかを示す開示は確認できておらず、これらは断定的な利益貢献額としてではなく、成長を支える戦略的な土台として位置づけます。
海外展開では、2025年3月にオフィス家具メーカーの英国Boss Design Limitedを完全子会社化(年間売上高約100億円、会社は10年後150億円を目標と説明)、シンガポールのDB&B Holdingsは2021年に70%取得後、2024年7月に残り30%を追加取得して完全子会社化しました。両社ののれん償却負担は合計で年間約5.9億円(DB&B 4.25億円+Boss Design 1.63億円)です。決算説明では「海外事業を含む子会社が好調」というコメントが確認できる一方、両社それぞれの連結利益への正確な寄与度は本セッションでは確認できていません。海外M&Aが将来の利益成長にどうつながっていくかは、のれん償却負担とのバランスを含め、今後の開示で継続的に確認していく必要があります。
財務をチェック
ここを見る:1株あたり純資産(BPS)は2017年3月期の1,032円から2026年3月期には2,156円まで、10年間一貫して増加しています。営業利益が横ばいの局面でも、純資産の積み上げ自体は途切れていません。
2026年3月期末の財務状況は、総資産約3,019億円、純資産約2,061億円、自己資本比率約67.6%、現金等約319億円、有利子負債約300億円です。有利子負債は2025年3月期末の約358億円から2026年3月期末には約300億円へ減少しました(短期借入金6,171→3,715百万円、1年内返済予定長期借入金1,852→1,052百万円、長期借入金17,816→15,258百万円、社債10,000百万円)。オカムラは「無借金企業」ではありませんが、自己資本比率67%台という水準は財務的な余裕を示しています。長期ビジョンでは財務規律として、JCR投資適格格付けA-以上の維持、ネットDEレシオ0.2〜0.4、固定比率100%目途を掲げており、財務安全性と成長投資のバランスを取りながら海外M&Aや構造改革を進める方針とみられます。
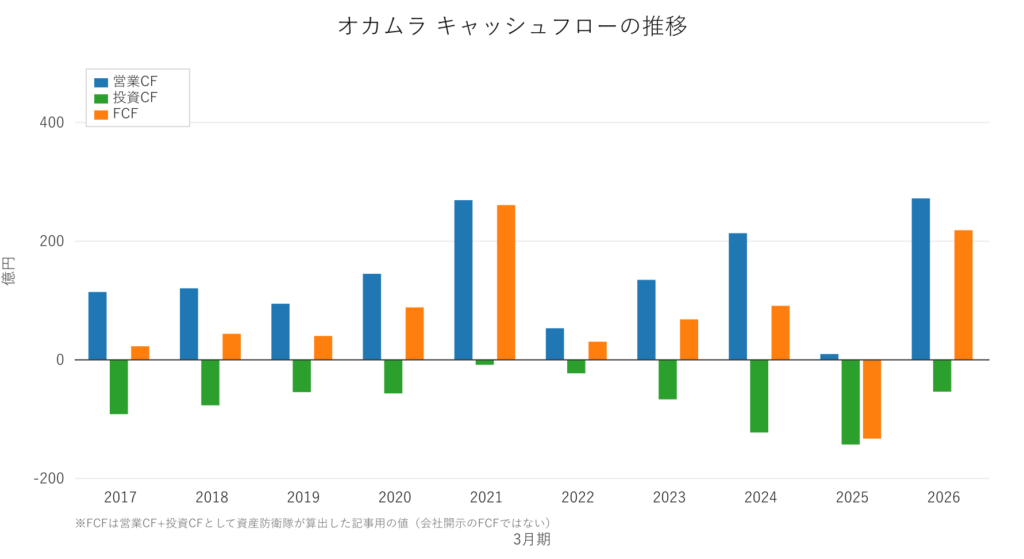
ここを見る:2025年3月期は営業キャッシュフローが9.8億円まで急減し、FCFもマイナス132.9億円となりました。翌2026年3月期には営業CFが272.2億円まで大幅に回復しています。
2025年3月期だけ営業CFが急減した理由について、決算説明会の内容を報じたある決算解説記事によれば、取引先への支払いをすべて現金払いに移行したことで期末の現金残高が一時的に大きく減少したこと、また戦略投資が2025年3月期にピークを迎えその後一巡したことが要因として説明されています。2026年3月期の大幅回復はこの説明と整合的です。ただし、これは決算説明会での会社発言を報じた1件の二次情報源による説明であり、決算短信・キャッシュフロー計算書の注記そのものを一次資料で直接確認できたわけではありません。推測で理由を断定せず、「ある決算解説記事はこう説明している」という前提でお伝えします。
配当・株主還元
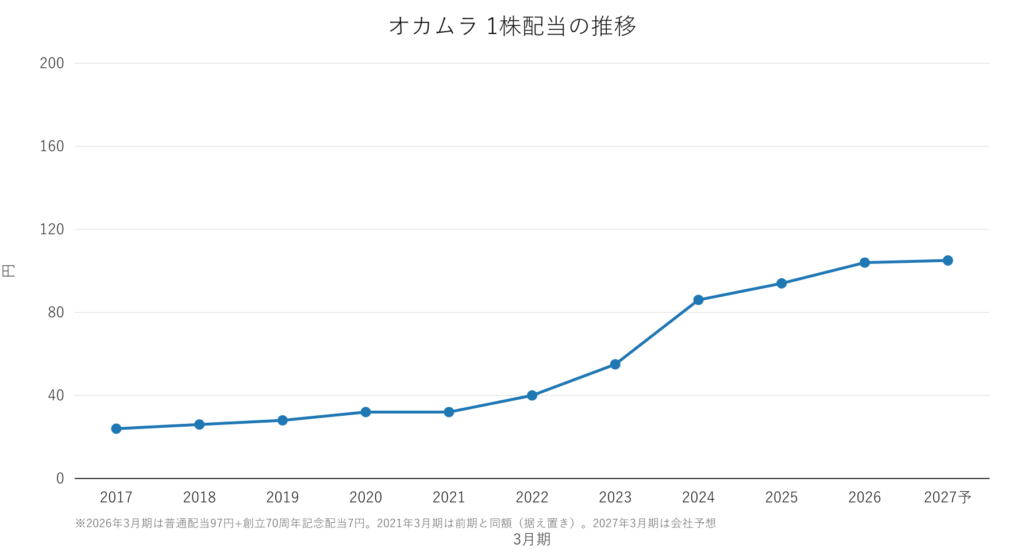
ここを見る:1株配当は2017年3月期の24円から2026年3月期には104円まで拡大しています。2021年3月期は前期と同額の32円で据え置かれており、「毎年連続増配」ではありません。2022年3月期以降は連続増配が続いています。なお2026年3月期の104円には、創立70周年を記念した7円の記念配当(普通配当97円+記念配当7円)が含まれており、中間配当も普通配当48円50銭+記念配当3円50銭という内訳です。2027年3月期は会社予想で105円です。
オカムラの株主還元方針は、配当性向40%以上を安定的に維持するというものです(前中期経営計画より引き上げ)。新中期経営計画2028では、これに加えて累進配当(減配せず維持または増配していく方針)を組み合わせ、さらに成長投資の実行状況や財務レバレッジの適正化を踏まえた機動的な自己株式取得により、総還元性向を高める方針です。DOE(株主資本配当率)を採用している企業ではありません。配当性向ベースの方針である点を混同しないようにしてください。
自己株式については、注意が必要です。2025・2026年度に開示されている自己株式の処分は、譲渡制限付株式報酬として従業員・役員へ交付するためのものであり、株主還元を目的とした自社株買いではありません。本セッションで確認できた範囲では、株主還元目的の大規模な自己株式取得の実施は確認できませんでした。株主優待については、会社公式サイトのIR FAQページで「株主優待制度はありますか?」という問いに対し「現在、設けておりません。」と明記されていることを直接確認しました。
ペン隊員
「『累進配当』は減配せずに維持か増配を続けるっていう方針のことだよ。『DOE』(株主資本配当率に応じた配当)とは別の考え方だから、この2つを混同しないように気をつけてね。」
強みとリスク
オカムラの強み
- 国内オフィス家具市場での強いブランドと、10年で売上高を約1.39倍に伸ばしてきた顧客基盤の厚さ
- 自己資本比率67%台という高い財務健全性と、累進配当+配当性向40%以上という明確な株主還元方針
- コマースソリューション・スマートロジテックという新セグメントの育成や海外M&Aを含めた、次の成長に向けた事業構造改革への着手
これらの強みは、資産防衛隊が業績・財務・株主還元など複数の観点からスクリーニングし、さらに分析した結果としてTOP10に選定した理由の一部でもあります。
ここは注意
- 直近3年間、増収が続く一方で営業利益がほぼ横ばいであり、中計2025で営業利益目標が未達に終わった経緯がある
- 中計2028の営業利益300億円超は、コマースソリューションの利益倍増とスマートロジテックの黒字転換が前提の一つであり、いずれも目標達成が確定した事実ではない
- 2025年3月期に営業キャッシュフローが急減した局面があり、キャッシュ創出力の年ごとの振れ幅が大きい
- 鋼材等材料価格・人件費の上昇が、引き続き利益率の重石になる可能性がある
これらは「必ず悪い」という意味ではなく、事業構造改革の途上にある企業として、投資家が継続的に確認すべきポイントとして整理しています。
現在の株価水準
資産防衛隊がオカムラをTOP10に選定した基準日(2026年8月14日)の終値は2,359円でした。以下はそれとは別に、本記事の制作時点(2026年9月18日)で確認した最新の市場データです。基準日が異なりますので、両者を混同しないようご注意ください。
| TOP10選定基準日(2026年8月14日)終値 | 2,359円 |
| 制作時点基準日 | 2026年9月18日(確定終値) |
| 終値 | 2,335円 |
| 予想PER | 約10.48倍 |
| 実績PBR | 約1.08倍 |
| 予想配当利回り | 約4.50% |
| 年間配当予想 | 105円 |
| 時価総額 | 約2,338億円(概算) |
| 年初来高値 | 2,761円(2026年3月2日) |
| 年初来安値 | 2,189円(2026年6月3日) |
予想PERは2027年3月期会社予想EPS(222.87円、決算短信原本での最終確認は未実施)を、実績PBRは2026年3月期実績BPS(2,156.12円、有価証券報告書ベースで確認済み)を用いて算出しています。予想配当利回り約4.42%は、年間配当予想105円÷終値2,377円で検算し、市場サイトの表示値と一致することを確認しました。予想純利益が前期比減益予想であるため、予想EPSは実績EPS(236.80円)より低くなっている点にご注意ください。株価は市場の状況によって日々変動するものであり、「安いから上がる」「配当利回りが高いから買い」といった判断はできません。実際の投資判断の際は、ご自身で最新の株価情報をご確認ください。
パン隊員
「新しい中期経営計画が発表された2026年5月29日前後は、株価が反応しやすいタイミングだよ。長期の値動きだけでなく、決算発表や中計発表の前後でチャートがどう動いたかもあわせてチェックしてみてね。将来の値上がりを保証するものではないから、そこは気をつけてね。」
隊長の現在地
評価している点
- EPS・BPSの長期的な右肩上がり
- 売上が下がる局面でも利益率が改善していること
- 配当利回り4%超
- スマートロジテックの黒字化
気にしている点
- 営業利益が横ばいであること
- 配当性向が年々少しずつ上がっていること
- 今後のオフィス需要・金利上昇環境・中小企業のオフィス投資動向
現在の現場判断(2026年9月18日時点):🔍 継続調査。保有状況:未保有。利回り面では魅力を感じていますが、営業利益の横ばいと現在のチャート形状を踏まえ、今すぐ入る必要はないと考えています。EPS・BPSが右肩上がりであるため長期保有候補としてはありですが、現在の株価では積極的に入りたいほどの魅力はまだ感じていません。2,209円付近まで来た場合に、改めて購入を検討したいという判断です。
今後の追跡ポイント
隊長本人の判断
営業利益が横ばいから今後どうなるかを注視したい。売上が多少下がっていても、利益率自体は上げているため、そこも含めて今後の決算を確認していきたい。
- コマースソリューション(28→60億円目標)・スマートロジテック(▲9→5億円目標)の四半期ごとの進捗
- 山陽オカムラ・砂畑産業の解散に続く、追加の構造改革施策の有無
- 2027年3月期通期の実際の着地(特に純利益減益予想の理由)
- Boss Design・DB&Bなど海外子会社の連結利益への寄与度
- 累進配当方針・配当性向40%以上の維持状況
- 営業利益が横ばいから今後どう推移するか
良い数字だけを見るのではなく、変化した数字を追い続ける。資産防衛隊は、そうした企業分析の姿勢を大切にしています。企業を見る力が、未来の資産を守る。
主な参考資料
- 株式会社オカムラ 公式サイト
- IR情報(会社公式サイト)
- IR FAQ(株主優待・配当に関する質問、会社公式サイト)
- 経営の基本方針(配当性向等、会社公式サイト)
- 事業構造改革に伴う連結子会社の解散に関するお知らせ(会社公式プレスリリース)
- 長期ビジョンと中期経営計画2028(2026年5月29日発表、会社公式IR資料)
- 過去10期の財務データ:IRBANK(二次情報源。決算短信の集計データを参照)
本記事は特定銘柄の売買を推奨するものではありません。投資に関する最終判断はご自身の責任で行ってください。免責事項の詳細はこちらをご確認ください。

コメント