アジア航測
証券コード:9233|東証スタンダード
空間情報技術で、社会の足元を支える。
🛰️空間情報技術|🏗️社会インフラ|🌏国土強靱化|📊配当性向35%以上目標
| 会社名 | アジア航測株式会社 |
| 証券コード | 9233 |
| 市場 | 東証スタンダード市場 |
| 決算期 | 9月期 |
| 事業内容 | 航空機・センサー・衛星・GIS等を用いて空間情報を取得・解析し、社会インフラ・防災・国土強靱化・環境・行政DX等の分野へ提供する空間情報コンサルタント |
| 公式サイト | https://www.ajiko.co.jp/ |
アジア航測は、資産防衛隊「隊長スクリーニング 厳選TOP10」で第5位に位置づけている企業です。数字だけで絞り込むスクリーニングでは第5位まで残りましたが、AI調査班が一次資料を調べ、隊長本人が実際にチャートまで確認した結果、現在の判断は🔍継続調査です。「なぜ第5位に入っているのか、正直自分でも驚きがある」というのが隊長の率直な感想でもあります。スクリーニング順位と、調べ抜いた末の投資判断は別物である——この記事はその実例です。
🔥 隊長の本音
「利益が落ちても配当をしっかり維持したところには、企業の意思と意地を感じる。ただ、不安要素も多く、買うまでには全く至らない。継続調査が必要だと考えている。」
この記事で分かること
- アジア航測が「空間情報技術」で何をしている会社か
- スクリーニング第5位なのに、なぜ隊長は継続調査なのか
- 2026年9月期はなぜ下方修正になったのか
- 四半期業績に見られる季節性の実態
- パン隊員による実チャート分析(月足・週足・日足)
- 配当性向35%目標という株主還元方針の実際
- 利益成長は本当に鈍化しているのか(実データ検証)
- 長期ビジョン2033・中期経営計画2026の進捗
この記事は、AI調査班(一次資料に基づく事実整理)× 隊長本人の判断(🔥・隊長本人の判断・隊長が見ているポイントのラベルで表示)× パン隊員のチャート確認、の3つを分けて構成しています。
30秒でわかるアジア航測
配当性向
目標35%以上/実績44.4%
2025年9月期実績、目標は達成済み
1株配当(10年)
10円→44円
10年間減配なし、2026年9月期も44円据え置き予想
EPS(直近の伸び)
104.73円→99.09円
2024/9期→2025/9期、2期連続で伸び悩み
自己資本比率
55.4%
2025年9月期末、3Q時点の64.0%から低下
2026年9月期 営業利益予想
30億円→26億円
2026年7月10日、下方修正(-13.3%)
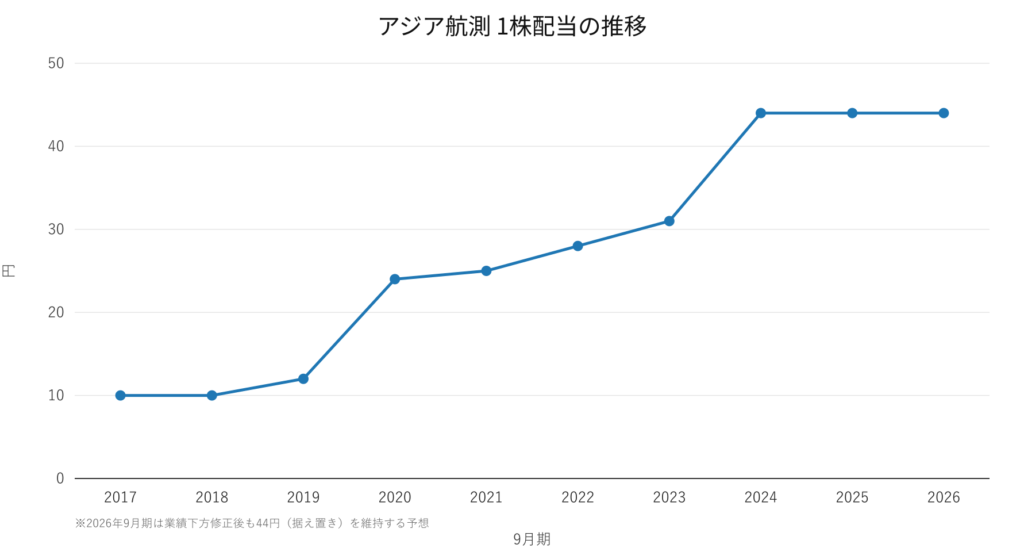
隊長がここを見る理由:「利益が落ちても配当を維持したのは企業の意思と意地。ただ、これがずっと続けられるのかは別問題。」
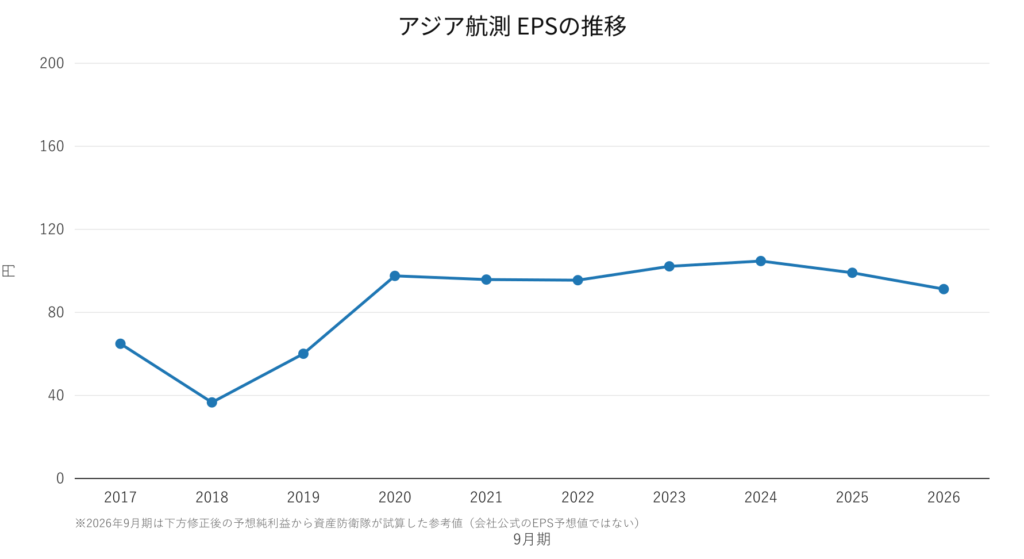
隊長がここを見る理由:「利益額の膨らみ方が少し平坦になりつつある気がする。」実データでも2期連続の伸び悩みが確認できる。
隊長の現在の判断(2026年9月20日時点)
🔍 継続調査
隊長スクリーニングでは第5位まで残った企業ですが、調べれば調べるほど不安要素が多く、買うまでには至っていません。「正直これがランキング5位になぜ入っているのか、自分でも驚きがある」というのが隊長の本音です。「TOP10第5位=優良企業」という意味ではありません。
スクリーニング第5位、なぜ隊長は継続調査なのか
アジア航測は、資産防衛隊のスクリーニングを通過し、約4,000社から40社、そしてTOP10第5位まで数字で絞り込まれた企業です。しかし資産防衛隊の考え方は「数字で絞って、最後は企業を見る。」というものです。スクリーニングは「詳しく調べる企業を見つける仕組み」であり、「買う企業を自動的に決定する仕組み」ではありません。
🔥 隊長の本音
「アジア航測を知ったきっかけは、いつも通りスクリーニングだ。長期保有するには正直自分は不安要素が多く、他の銘柄を購入したいと思う。正直これがランキング5位になぜ入っているのか少し自分でも驚きがある笑」
この本音こそ、今回の記事の核心です。数字だけを見れば厳選TOP10に入る企業でも、事業構造・直近の業績・財務・チャートまで掘り下げると、隊長本人が「買うには至らない」と判断することがある。良い面も気になる点も、この後すべて事実ベースで見ていきます。
アジア航測ってどんな会社?
アジア航測を「航空測量の会社」とだけ説明すると、この会社の実態を半分しか伝えられません。同社のコアは「空間情報技術」です。航空機・センサー・衛星・GIS(地理情報システム)等を用いて、地形や構造物といった空間情報を取得・解析し、そのデータを社会インフラの維持管理、道路・鉄道、防災・減災、国土強靱化、森林・環境、GX(脱炭素)・再生可能エネルギー、3D都市モデル、行政DX、デジタルツインといった分野へ活用する「空間情報コンサルタント」として、自社を位置づけています。
顧客の中心は国・地方自治体等の公共セクターです。この顧客構成が、後述する「下方修正の理由」や「四半期ごとの季節性」に直接関わってきます。なお、官公庁・自治体向けの売上構成比について「約75%」という二次情報源の記載も見られますが、一次資料での精度確認ができていないため、本記事では確定数値としては扱いません。
ペン隊員
「お客さんの多くが国や自治体だと、民間企業向けのビジネスとは予算の決まり方やお金の流れるタイミングが違うんだよ。この後見ていく『下方修正』や『四半期ごとの波』も、まずはこの顧客構成を頭に入れておくと分かりやすいよ。」
隊長が評価しているところ・不安に感じているところ
🔥 隊長の本音
「魅力としては、利益が落ちたが配当はしっかり維持したところは企業の意思と意地を感じる。官公庁としていきなり切られることはないと思うので、安定性は〇。」
🔥 隊長の本音
「怖いのは、今後配当を維持できるのか?利益額の膨らみ方も少し平坦になりつつある?BS自体も少しだが下げているのは気になるところ。2026年が未達見通しということが不安材料。長期ビジョン2033年が達成できるのか?疑問点が残る。」
「利益が落ちても配当を維持した」ことは事実ですが、これは「今後も配当維持が保証される」という意味ではありません。また、隊長が感じた「BSが少し下がっている」という違和感は、AI調査班の検証では1株純資産(BPS)ではなく、自己資本比率のほうで裏付けられました(詳細は後述)。それぞれの論点を、この後一次資料で確認していきます。
パン隊員のチャート分析
パン隊員
「月足→週足→日足の順でチェックしていくよ。将来の値動きを断定することはできないから、あくまで確認の視点として使ってね。」
月足:2022年以降は綺麗な右肩トレンド
隊長が見ているポイント
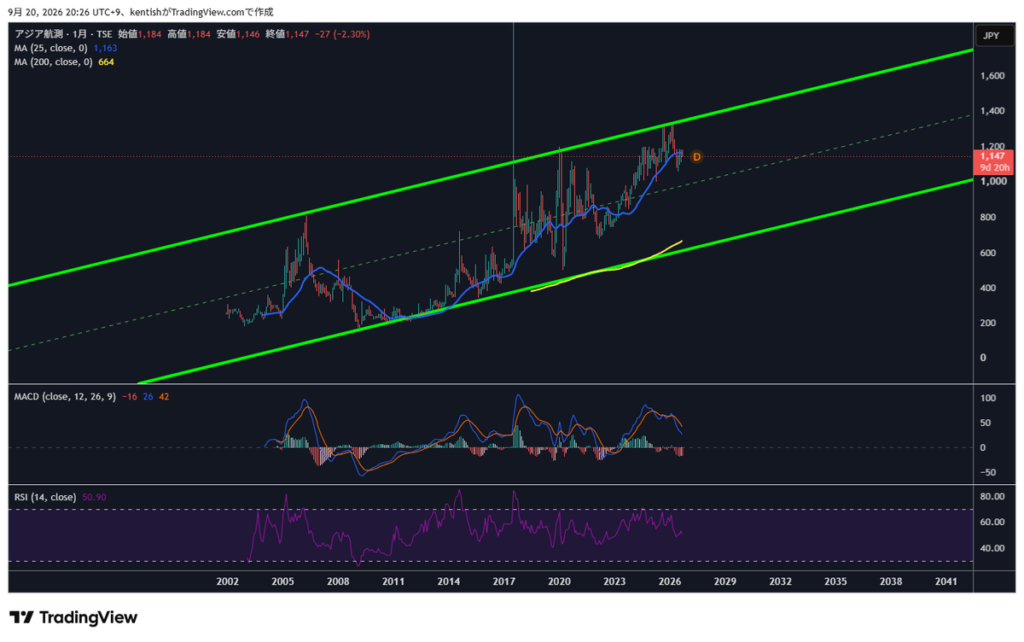
「月足では綺麗な右肩トレンド」
実チャートでは、2012年頃の安値(130〜150円程度)から現在(1,147円)まで長期の上昇が確認できますが、2017年前後には単月での大きな価格変動があり、2018〜2022年頃は400〜700円台で大きく上下する展開でした。2022年以降の局面に限れば、明確な上昇チャネルの中での右肩上がりが続いており、隊長の見方とよく整合します。RSI(14)は50.90で中立、MACDはわずかにマイナス圏です。
🔥 隊長の本音
「2020年の株価を少し上回った程度で多少なりとも天井感はいなめない」
ただし2020年前後は値動きが非常に荒く、一時的には900円近くまで上昇する場面があった一方、前後の一般的な取引水準はおおよそ500〜700円台でした。どちらを基準にするかで「少し上回った」という評価の当てはまり方は変わり、後者を基準にすれば現在値はその1.6〜2倍以上に達しています。チャートが一義的に「少し」を裏付けるとは言い切れない点を正直にお伝えします。
週足:200週移動平均線は1,063円
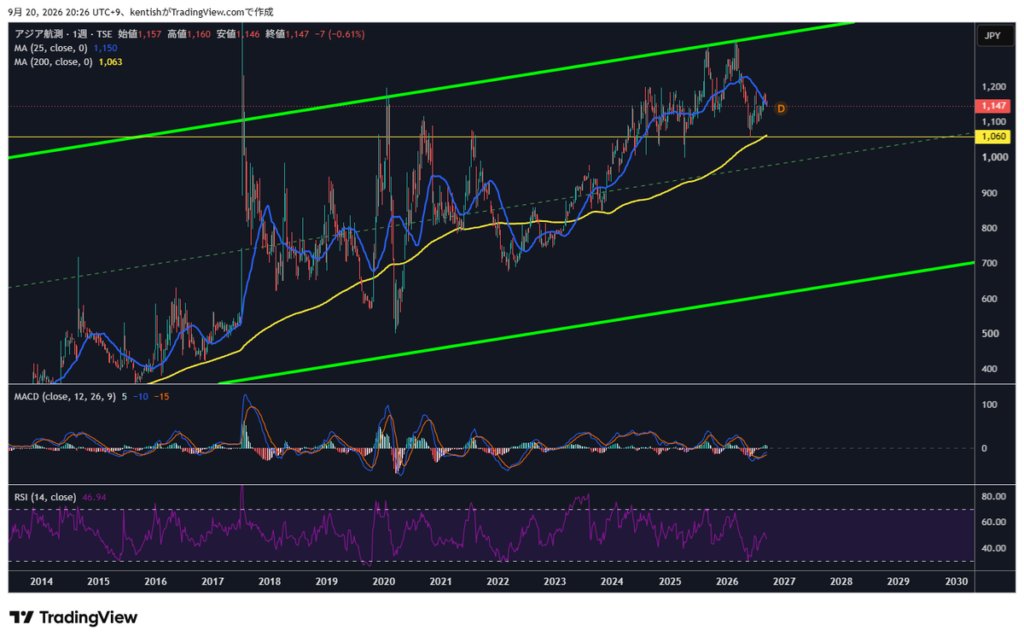
隊長が見ているポイント
「週足は200移動平均線が1060円付近にいるので、安心感と反発するかの見極めが出来ると思っている」
実チャートを確認すると、週足の200週移動平均線は1,063円で、隊長の「1060円あたり」という認識とほぼ完全に一致します。現在値(1,147円)はこの水準より上にあり、直近の下落局面でも明確には下回っていません。RSI(14)は46.94で中立〜やや弱め、MACDはわずかにマイナス圏です。
日足:1,185円は「抵抗線」として機能
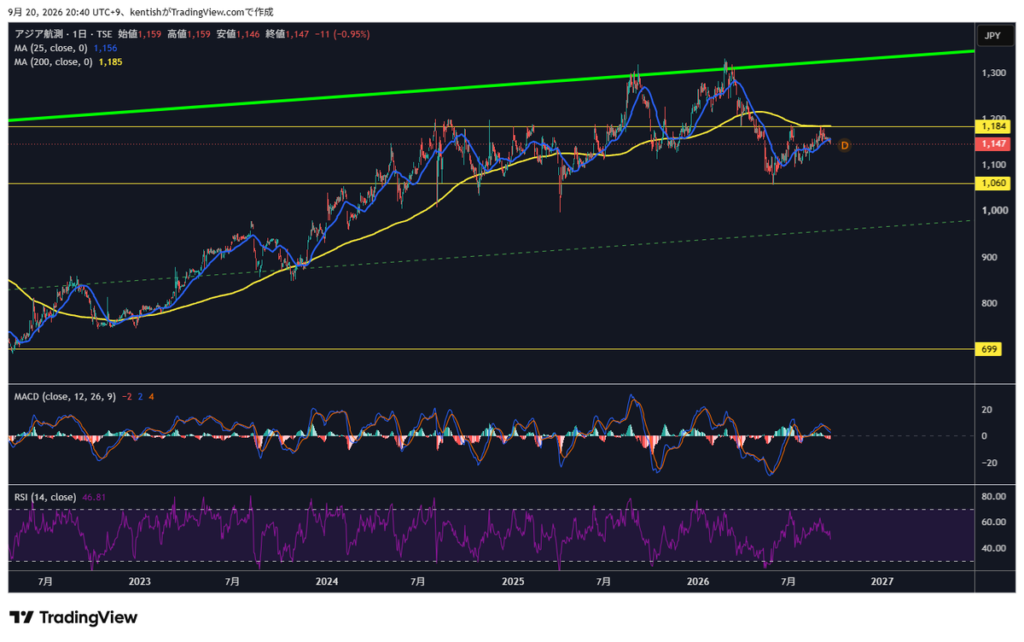
隊長が見ているポイント
「日足では1185円に支持線と200移動平均線があり、上値を押し付けている形だと思っている」
実チャートでは、日足の200日移動平均線は1,185円で隊長の認識と一致します。ただし現在値(1,147円)はこの水準より下にあり、2026年に入って複数回この付近まで上昇する場面がありましたが、いずれも上抜けられずに反落しています。用語としては「支持線」よりも「抵抗線」として機能していると整理する方が正確ですが、「上値を押し付けている形」という隊長の見方そのものとは矛盾せず、むしろ的確に言い表しています。RSI(14)は46.81で中立です。
1,185円〜1,060円のボックス相場をどう見るか
パン隊員
「隊長が意識している1,185円と1,060円、実はそれぞれ日足200日MAと週足200週MAにほぼ一致するんだ。この2つの水準の間で、株価が行ったり来たりしているように見えるよ。」
隊長が見ているポイント
「どちらにいくにしても1185円〜1060円のボックス相場にしばらくはなってもおかしくなさそう」
実チャートでも、直近の株価は上は1,184〜1,185円付近(200日移動平均線・抵抗線候補)、下は1,060円付近(200週移動平均線・支持線候補)の間で複数回往復しており、この仮説には一定の裏付けがあります。ただし、これは将来の値動きを保証するものではなく、この範囲を上下どちらかに離れる可能性もあります。
隊長本人の判断
「買うなら1060円あたりで検討に入る。相場が原因で大きく下げた場合などは狙っても良い銘柄だと思う」
1,060円は目標株価・適正株価・買い推奨価格ではなく、隊長がチャート上で「購入検討に入り始める価格帯」として意識している水準です。
🔍 もっと詳しく企業を調べる
ここから先は、AI調査班が一次資料をもとに整理した詳細分析パートです。
2026年9月期3Q決算・なぜ下方修正したのか
2026年8月7日発表の2026年9月期第3四半期累計(2025年10月〜2026年6月)の決算は、売上高306.5億円(前年同期比-0.4%)、営業利益20.3億円(-12.3%)、経常利益19.5億円(-13.3%)、純利益11.2億円(-13.1%)でした。売上高がほぼ前年並みにもかかわらず、利益はいずれも二桁の減益となっています。
これに先立つ2026年7月10日、会社は2026年9月期の通期業績予想を下方修正しました。当初予想(2025年11月14日公表)と修正後の比較は以下の通りです。
| 当初予想 | 修正後予想 | |
|---|---|---|
| 売上高 | 450.0億円 | 420.0億円 |
| 営業利益 | 30.0億円 | 26.0億円 |
| 経常利益 | 30.7億円 | 26.7億円 |
| 純利益 | 20.3億円 | 16.6億円 |
| 年間配当 | 44円 | 44円(据え置き) |
会社が開示した下方修正の理由は、「公共事業に関わる今年度予算成立の遅れとこれに伴う事業発注時期の遅れ等の影響があり、上期の受注高が想定よりも減少した」こと、加えて人件費・諸物価の高騰です(営業利益・経常利益でそれぞれ4億円、純利益で3.7億円、前回公表予想を下押し)。これは会社の説明です。
🔥 隊長の本音
「原因が物価高と人件費と分かっていることはいいこと?」
少なくとも利益の押し下げ要因については会社が明示的に説明しており、「原因不明のまま悪化した」わけではないと言えます。
一方で、年間配当44円は下方修正後も据え置かれています。
四半期ごとの季節性を確認する
アジア航測の決算期は9月期です。3Q累計の数値を単純に按分せず、四半期ごとの季節性を確認する必要があります。公式に開示された四半期累計の数値を単純に差し引くと、2026年9月期の単独四半期の姿は次のようになります。
| 期間 | 単独売上高 | 単独営業利益 |
|---|---|---|
| 第1四半期(10〜12月) | 88.5億円 | 1.1億円 |
| 第2四半期(1〜3月) | 147.8億円 | 33.4億円 |
| 第3四半期(4〜6月) | 70.2億円 | -14.2億円(営業赤字) |
第2四半期(1〜3月)だけで営業利益33.4億円を稼ぎ出す一方、第1・第3四半期は利益がごく小さいか赤字になっています。前期(2025年9月期)も同じパターンが確認でき、多くの公共機関の会計年度末が3月末であることを踏まえると、年度末に向けて納品・検収が集中しやすい業界特性が背景にあると考えられますが、この点を会社が公式に説明した記述は確認できていません。あくまで開示数値から見えるパターンとして提示します。3Qまでの進捗率(20.3億円÷通期予想26.0億円=78.0%)だけで達成・未達を単純に判断するのは早計です。
中期経営計画2026・長期ビジョン2033との距離
中期経営計画2026は、長期ビジョン2033の第1フェーズ(2023年10月〜2026年9月、第77〜79期)にあたり、当初の数値目標は売上高450億円以上・営業利益30億円以上・ROE9%以上でした。最終年度(2026年9月期)の修正後予想は売上高420億円・営業利益26億円であり、当初の数値目標に対しては未達見込みです。ただし、これは「事業ポートフォリオ経営」「AAS-DX」といった戦略テーマそのものの失敗を意味するわけではなく、定量目標の未達と事業戦略の進捗は分けて評価する必要があります。
長期ビジョン2033(正式名称「空間情報技術で社会をつなぎ、地球の未来を創造する」)では、2033年9月期に売上高600億円・営業利益45億円・ROE10%を最終目標としています(非財務目標として、2030年までにCO2排出量を2020年度比42%削減も掲げています)。現状(下方修正後:売上420億円・営業利益26億円)と2033年目標の間には、売上で約1.43倍、営業利益で約1.73倍の距離があります。
隊長は「2026年が未達見通しということが不安材料。長期ビジョン2033年が達成できるのか?疑問点が残る」と述べています。中期計画が未達に終わる見通しである以上、この疑問には一定の合理性があります。ただし、2033年目標が「達成できる」とも「できない」ともここでは断定しません。次の中期経営計画(2026年10月以降)で示される新たな目標設定と、今回の未達に対する会社の総括が、今後の重要な確認ポイントです。
利益成長は本当に鈍化しているのか
🔥 隊長の本音
「利益額の膨らみ方も少し平坦になりつつある?」「ヤフーファイナンスでは成長率が前年度よりも下げているのも気になる」
Yahoo!ファイナンス等の二次情報源の表示をそのまま事実として使うのではなく、一次資料に近いデータで検証しました。
EPSは、2024年9月期104.73円から2025年9月期99.09円へ実際に減少(-5.4%)しています。2026年9月期は、下方修正後の予想純利益から算出するとおよそ91円程度(資産防衛隊の試算値、会社公式のEPS予想ではありません)で、3期連続の低下となる見込みです。10年(2015/9〜2025/9)で見ると売上高1.8倍・純利益2.2倍という成長を遂げてきましたが、直近1〜2年に限れば明確に足踏み局面に入っています。隊長の「利益額の膨らみ方が平坦になりつつある」という感覚は、実データで裏付けられる根拠のある懸念です。これを「成長ペースの構造的な変化」と見るか「一時的な踊り場」と見るかは、次期以降の決算を見て判断すべき事項です。
配当維持余力と配当性向
アジア航測の株主還元方針は、「継続的かつ安定的な株主還元を基本方針とし、中期経営計画において配当性向35%以上を目標とする」というものです。DOE(株主資本配当率)を採用している企業ではありません。2025年9月期の配当性向は44.4%で、目標の35%以上をすでに達成しています。
隊長が本当に気にしているのは「35%を達成できるか」ではなく、「利益が伸び悩む中で今の配当水準(44円)を維持し続けた場合、配当性向がさらに上昇していかないか」という点です。
利益成長が鈍化・減益(2026年9月期純利益16.6億円へ減益見通し)→ 配当水準(44円)を維持した場合 → 配当性向(配当÷EPS)は、EPSが下がる分だけ自動的に上昇しやすい → 「配当性向35%以上」という目標自体は上回っていればよいため直接的な制約にはならないが、還元負担が重くなっていくこと自体は事実として意識する必要がある、という構造です。将来の減配を予測するものではありませんが、隊長の懸念には構造的な根拠があります。配当性向は単純に「低いほど優秀」というものではなく、利益をどう使っているかとあわせて見る必要があります。
業績予想を下方修正してもなお年間配当を据え置いたという判断は、隊長の「企業の意思と意地を感じる」という評価につながる材料です。ただし「今後も配当維持できる」という保証ではありません。
ペン隊員
「配当性向は、配当額を1株利益(EPS)で割ったものだよ。同じ配当額でも、EPSが下がれば配当性向は自動的に上がる。『配当性向が上がっている=すぐ危険』ではないけど、利益とセットで見ておきたい数字なんだ。」
株主優待については、会社公式サイトのFAQページで「現在株主優待制度は実施しておりません」と明記されていることを確認しています。自己株式取得については、直近の具体的な実施・公表を確認できませんでした。
BPS・自己資本比率:本当に下がっているのは何か
🔥 隊長の本音
「BS自体も少しだが下げているのは気になるところ」
これがBPS(1株純資産)を指しているとすれば、確認できた数値は2024年9月期約1,206.81円→2025年9月期1,206円台後半〜1,209円程度で、むしろ微増しており、9年間を通じても上昇基調にあります。BPSが下がっているという解釈は、確認できたデータの範囲では支持されません。
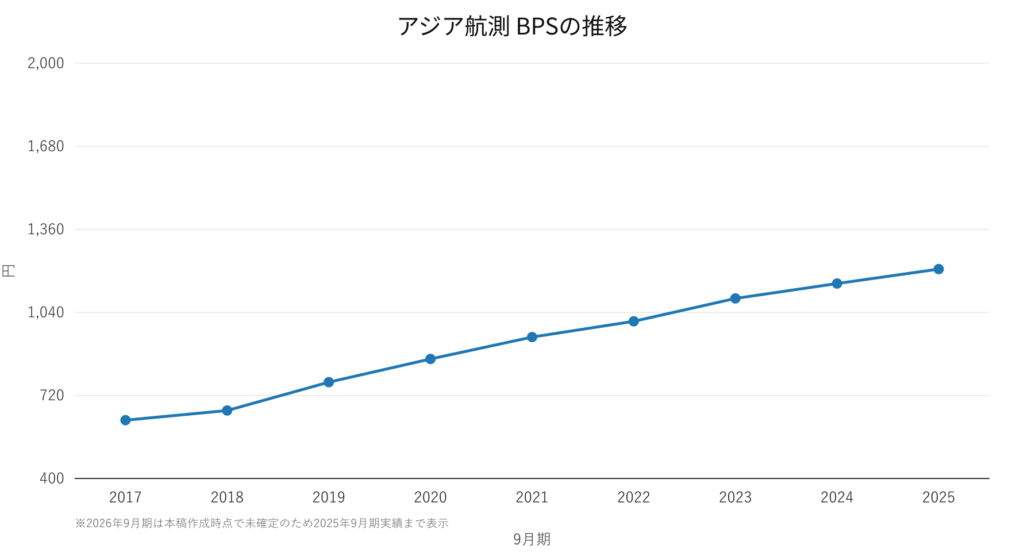
ここを見る:1株あたり純資産(BPS)は2017年9月期の624円から2025年9月期には1,206円台まで、9年間一貫して増加しています。減益となった年でも純資産の積み上げ自体は途切れていません。
一方で、自己資本比率(%)は明確に低下しています。2025年9月期は、第3四半期末時点で64.0%だったのに対し、期末では55.4%まで低下しました。つまり、隊長の「BSが少し下がっている」という感覚は、BPSではなく自己資本比率の方で裏付けられます。両者は別の指標であり、記事ではこの違いを区別しています。
この背景には、有利子負債の急増があります。2025年9月期末の有利子負債は前期末比+123.4%の38.4億円、現金及び現金同等物は同-30.6%の46.5億円でした。2024年9月期の決算短信では、短期借入金の増加について「受取手形、売掛金及び契約資産の増加に伴う運転資金確保」という説明がありましたが、2025年9月期の増加が同様の運転資金要因によるものかどうかは、確認できた資料の範囲では特定できませんでした。「借金が増えた=財務が悪化した」と短絡的に判断することも、「理由が分からないから問題ない」と片付けることもせず、今後の決算でこの増加の内訳を確認する必要があります。自己資本比率55.4%自体はまだ財務的な余裕がある水準です。
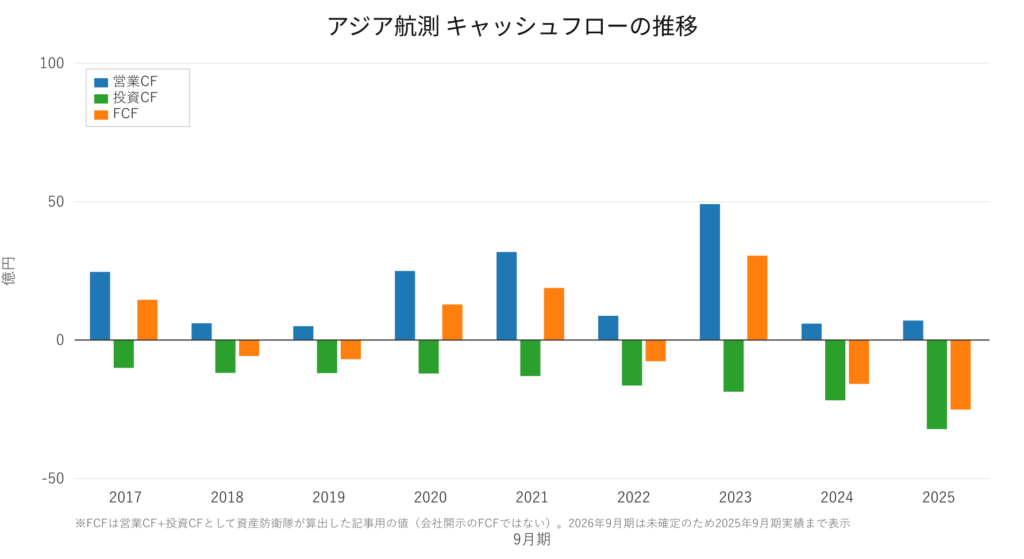
ここを見る:営業キャッシュフローは毎期プラスを維持していますが、年による振れ幅が大きく、2025年9月期は7.1億円と小幅にとどまりました。グラフ中のFCFは会社開示の数値ではなく、営業CF+投資CFとして資産防衛隊が算出した記事用の参考値です。
長期業績を見る
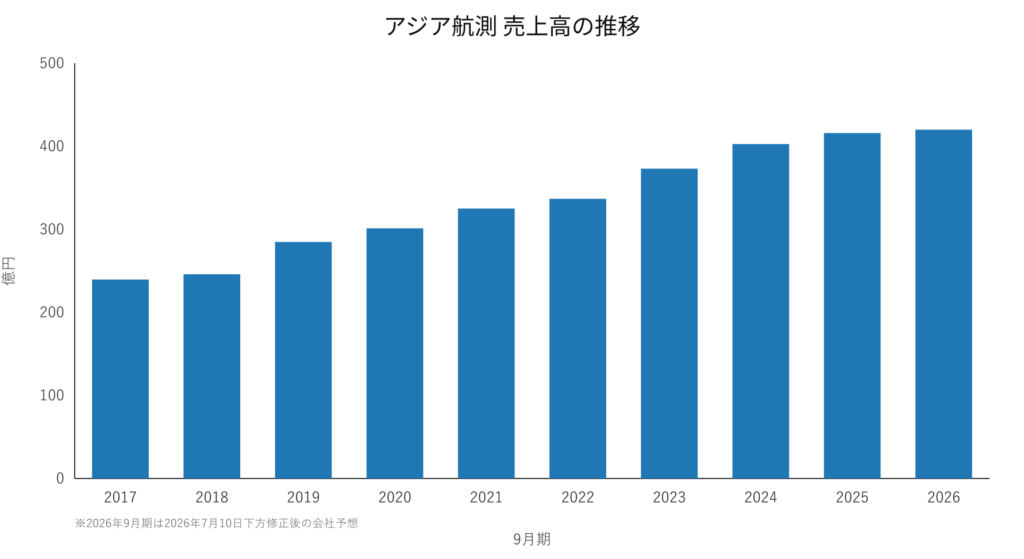
ここを見る:2017年9月期の239.6億円から2025年9月期には415.9億円まで、8年連続で増収を続けてきました。2026年9月期は下方修正後も420.0億円と、増収自体は途切れていません。
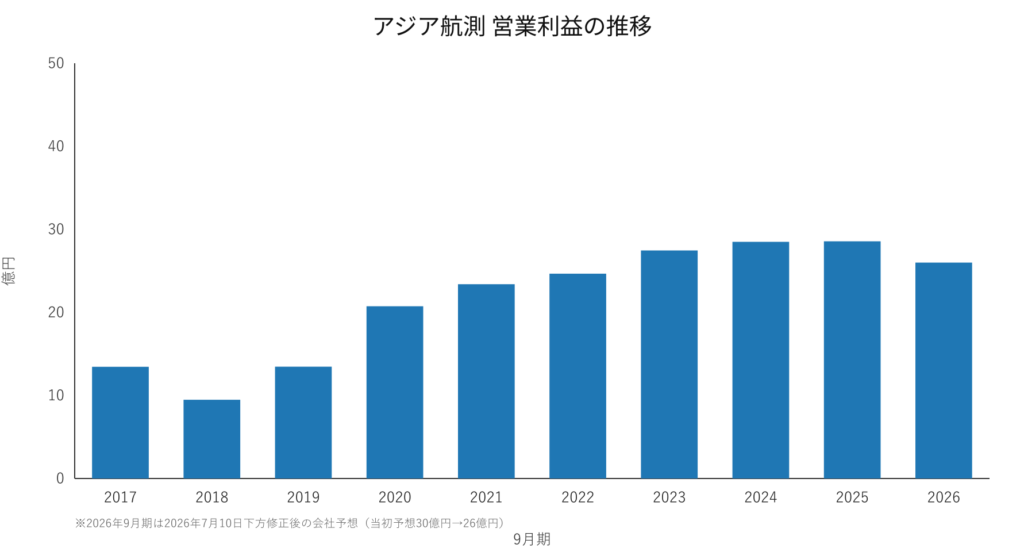
ここを見る:営業利益は2018年9月期に一時落ち込んだ後、2024・2025年9月期と2期連続で過去最高水準の28億円台まで伸びました。2026年9月期は下方修正により26.0億円と、2期ぶりの減益予想です。
売上高は下方修正後もなお増収を維持している一方、営業利益は2期ぶりの減益に転じる見込みです。「増収なのになぜ減益なのか」は、前述の下方修正理由(人件費・物価高騰、公共事業予算の発注タイミングのずれ)で説明できます。
空間情報技術の将来性と新規投資
アジア航測は近年、複数の新技術・成長投資に取り組んでいます。それぞれについて「何をしているか」と「収益化段階」を分けて整理します。
- AAS-DX:2023年10月にDX戦略本部を設置し「AAS-DX 5ヵ年計画」を策定。全社的なDX方針であり、特定の収益セグメントを指すものではない
- 3D都市モデル(PLATEAU):国土交通省のProject PLATEAUに参画し、3Dモデルの仕様検討・データ整備・活用検証等に関与。エネルギー事業や水害リスク可視化等への応用が確認できる
- CountryMapper:写真測量カメラとLiDARを組み合わせた高精度航空計測技術。オルソ画像生成・森林モニタリング・インフラ管理等に活用
- HAPS(成層圏プラットフォーム):関連技術を開発するKea Aerospace社への出資を発表
- 生成AI×GIS:Microsoft Japanの支援を受け、生成AIエージェントを活用した行政向けGIS拡張製品「ALANDIS+GeAI」を開発し、2026年10月以降のサービス開始を予定
これらはいずれも既存の空間情報コンサルタント事業と技術的なつながりが確認できる取り組みですが、各施策が売上・利益にどれだけ貢献しているかという定量的な開示は、確認できた資料の範囲では見当たりませんでした。「ALANDIS+GeAI」のようにサービス開始前のものも含まれます。「技術的に面白い取り組みをしている」ことと「投資として現時点で利益に貢献している」ことは別の話であり、両者を混同せずに評価する必要があります。
強みとリスク
隊長が見る強み
- 過去10年で売上高をおよそ1.75倍、BPSを9年連続で積み上げてきた実績
- 10年間一度も減配していない配当実績と、配当性向35%以上という明確な株主還元方針(すでに達成済み)
- 国土強靱化・インフラ維持管理・防災・DXという中長期で需要が見込まれる領域における空間情報技術の独自性
- 官公庁・自治体が中心の顧客基盤(隊長は「いきなり切られることはない」と見ている=本人の判断)
資産防衛隊では、業績・財務・株主還元など複数の観点からスクリーニングし、さらに分析した結果としてTOP10第5位に選定しています。具体的な選定基準は非公開です。
ここは注意
- 公共事業の予算・発注時期に業績が左右されやすく、今回のような下方修正が今後も起こり得る事業構造
- 人件費・外注費・物価上昇による利益率低下と、専門人材確保の負担が続く可能性
- 中期経営計画2026が定量目標未達見込みであり、次期計画で成長ストーリーがどう再構築されるか未確認
- 有利子負債が前期末比+123%と急増しており、増加理由の内訳が資料上確認できていない
- EPSが2期連続で低下しており、利益成長の鈍化が実データで確認できる
これらは「必ず悪い」という意味ではなく、公共セクター向けビジネス特有の構造や成長投資に伴う変化である可能性がある一方、投資家として継続的に確認すべきポイントとして整理しています。
現在の株価水準
基準日:2026年9月18日(終値)
| 終値 | 1,147円 |
| 前日比 | -11円(-0.95%) |
| 予想PER | 約12.57倍 |
| 実績PBR | 約0.95倍 |
| 予想配当利回り | 約3.84% |
| 時価総額 | 21,350百万円 |
| 年初来高値 | 1,333円(2026年2月26日) |
| 年初来安値 | 1,058円(2026年6月2日) |
| 出来高 | 8,400株 |
出来高8,400株は、資産防衛隊がこれまで扱ってきたTOP10企業の中でも低い水準で、流動性の低さがうかがえます。株価・PER・PBR等は日々変動するため、実際の投資判断の際は、最新の株価情報を必ずご自身でご確認ください。「割安だから上がる」「必ず買い」等を意味するものではありません。
隊長の現在地
隊長本人の判断
「保有はしていない。長期で積み上げてきた配当・BPSの実績は本物だ。ただ、2026年の下方修正、利益成長の鈍化、自己資本比率の低下と、不安要素が多く、買うまでには全く至らない。買うなら1060円あたりで検討に入る。長期保有するには正直自分は不安要素が多く、他の銘柄を購入したいと思う。」
現在の投資状況(2026年9月20日時点)
🔍 継続調査
保有はしていません。「TOP10第5位=優良企業」という意味ではなく、スクリーニングで見つけた企業を調べ抜いた結果としての判断です。
評価を見直す条件
隊長本人の判断
「2026の計画が完全に下回ってしまう場合は、評価を下げてTOP10からは外す。それでも長期でBPSが上げているところは素直に評価したい」
これは現時点でTOP10から外すという意味ではなく、今後の業績確認による見直し条件です。次回決算・通期着地を確認し、現在の下方修正後計画すら大きく下回る場合に、隊長はランキング自体を再評価する考えです。
今後追いかけたい数字
- 2026年9月期第4四半期・通期の実際の着地と、修正予想からの乖離の有無
- 次期中期経営計画(2026年10月以降)で示される新たな数値目標
- 有利子負債急増の具体的な理由(運転資金・設備投資等)
- EPS・配当性向の今後の推移
- AAS-DX・CountryMapper・生成AI×GIS等の新規投資が実際に売上・利益へ寄与し始める時期
- 公共事業の受注環境(予算成立状況)の回復状況
まとめ
🔥 隊長の本音
「スクリーニングは、調べる企業を見つける仕組みであって、買う企業を自動的に決める仕組みじゃない。今回のアジア航測は、それがよく分かる一社だった。」
アジア航測は、空間情報技術という独自性を軸に、過去10年で売上・BPS・配当を積み上げてきた実績のある企業です。今期の業績下方修正後も配当を据え置いたことは、株主還元方針との整合性を示すものといえます。一方で、公共事業の予算・発注タイミングに左右されやすい事業構造、直近2期のEPS低下、自己資本比率の低下、中期経営計画の未達見込みなど、確認すべき点も少なくありません。
スクリーニングでは第5位。しかし調べ抜いた隊長本人の判断は🔍継続調査。資産防衛隊は、TOP10の順位だけで投資判断をしません。良い面も気になる点も含めて数字と事実を積み重ね、今後どの数字を追うべきかを大切にしています。
企業を見る力が、未来の資産を守る。
主な参考資料
- アジア航測株式会社 公式サイト
- IR情報(会社公式サイト)
- IR FAQ(株主優待・配当方針、会社公式サイト)
- 2026年9月期通期業績予想の修正に関するお知らせ(2026年7月10日、TDnet開示)
- 2026年9月期第3四半期決算短信(2026年8月7日)
- 2025年9月期決算短信・決算補足説明資料(2025年11月14日)
- 長期ビジョン2033・中期経営計画2026(会社公式サイトIR情報内)
- 過去10期の財務データ:IRBANK(二次情報源。決算短信の集計データを参照)
- 株価・PER・PBR・出来高(2026年9月18日基準):Yahoo!ファイナンス(二次情報源)
- TradingViewチャート(月足・週足・日足、2026年9月20日取得):隊長本人が取得した実チャート画像
本記事は特定銘柄の売買を推奨するものではありません。投資に関する最終判断はご自身の責任で行ってください。免責事項の詳細はこちらをご確認ください。

コメント