サンフロンティア不動産
証券コード:8934|東証プライム
ビル再生から、街の価値をつくる。
🏢リプランニング|🏨ホテル運営|🏠レジデンシャル|🤝伊藤忠と資本業務提携
| 会社名 | サンフロンティア不動産株式会社 |
| 証券コード | 8934 |
| 市場 | 東証プライム市場 |
| 決算期 | 3月期 |
| 事業内容 | 都心オフィスビル等の再生・再販売(リプランニング事業)を中核に、ホテル運営、レジデンシャル、アセットマネジメント等を展開 |
| 公式サイト | https://www.sunfrt.co.jp/ |
サンフロンティア不動産は、資産防衛隊「隊長スクリーニング 厳選TOP10」で第4位に位置づけている企業です。隊長は今のところ未保有ですが、AI調査班の分析を読んだうえで「本音的にはかなり買いたい銘柄」と感じています。ただし、これは買い推奨ではありません。配当性向・配当利回り・伊藤忠商事との資本業務提携という魅力の一方で、株価のチャートや不動産市況への警戒感から、隊長の現在の判断は👀警戒監視です。なぜそう判断しているのかを、一次資料と実チャートに基づいて見ていきます。
🔥 隊長の本音
「配当性向・配当利回り・伊藤忠との提携には魅力を感じている。ただ、チャートを見ると短期的にはまだ下降トレンドを抜けていないし、不動産株全体への警戒感もある。焦って買う必要はないと考えている。」
この記事で分かること
- サンフロンティア不動産はどんな会社か(リプランニング事業)
- 隊長が魅力を感じた点・警戒している点
- 伊藤忠商事との資本業務提携とEPS希薄化
- 金利上昇×中古再生モデルをどう見るか
- 配当・配当性向・株主優待の実際の中身
- パン隊員による実チャート分析(月足・週足・日足)
- 2,200円という価格帯を隊長がどう見ているか
- 隊長の現在の判断(👀警戒監視)とその理由
この記事は、AI調査班(一次資料に基づく事実整理)× 隊長本人の判断(🔥・隊長本人の判断・隊長が見ているポイントのラベルで表示)× パン隊員のチャート確認、の3つを分けて構成しています。
30秒でわかるサンフロンティア不動産
配当性向
約23.2%
2026年3月期実績(76円÷EPS327.76円)
予想配当利回り
約3.34%
2026年9月18日終値2,398円・予想配当80円基準
伊藤忠商事の議決権比率
20%超
2026年4月16日付で「その他の関係会社」に該当
EPS(希薄化見込み)
327.76円→304.27円
純利益は+8.8%増でも、増資で1株利益は減る見込み
配当+優待の単純合計(500株)
通常4.17%/長期保有5.00%
優待額面をそのまま加えた単純試算
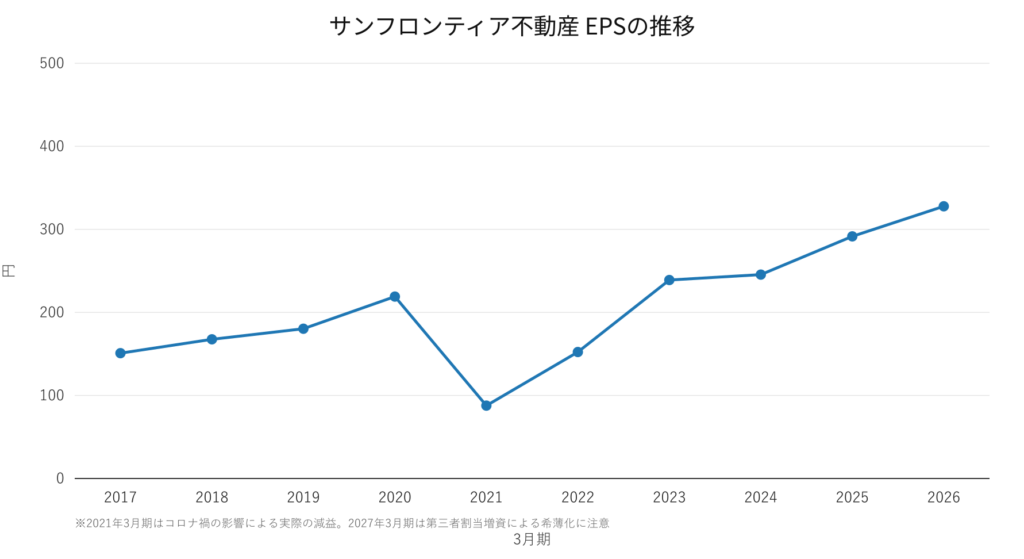
ここを見る:2021年3月期の落ち込みを経て327.76円まで回復。ただし2027年3月期は第三者割当増資により304.27円へ希薄化する見込み。
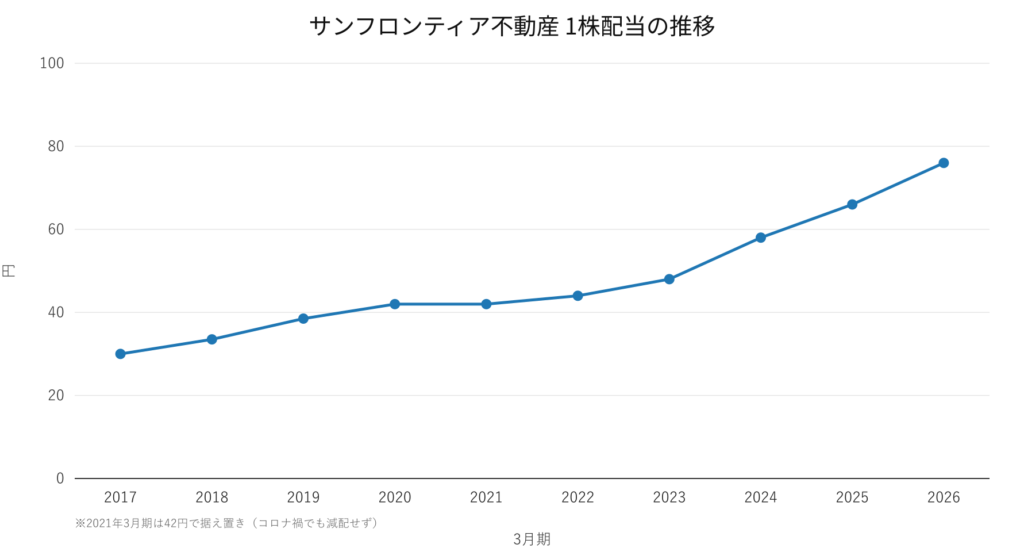
ここを見る:30円→76円(2027年3月期予想80円)、10年で減配なし。2021年3月期のみ42円で据え置き。
隊長の現在の判断(2026年9月20日時点)
👀 警戒監視
今の株価にも魅力は感じているが、日足チャートでは下降トレンドをまだ抜けておらず、隊長は不動産株全体に警戒感があるため買われていないと見ている。焦って買う必要はなく、2,200円まで調整すれば拾いたい、という感覚。「TOP10第4位=買い推奨」という意味ではない。
サンフロンティア不動産ってどんな会社?
サンフロンティア不動産の中核事業は「リプランニング」と呼ばれる、築年数の経った都心のオフィスビル等を取得し、企画・改修(リノベーション)によって価値を高めたうえで再販売する事業です。単なる不動産売買ではなく、老朽化した建物に新たな用途・価値を与えて再生させる点が特徴です。
このリプランニング事業を土台に、近年は事業領域を広げています。具体的には、ホテルを自社で運営する「ホテル事業」、住宅の賃貸・仲介等を扱う「レジデンシャル事業」、そして2026年7月には住宅賃貸仲介のアエラスグループ(首都圏に直営67店舗、従業員約700名)を子会社化するM&Aも実施しました。もともと「ビルを再生して売る」会社から、「保有・運営」も含めた複数の事業を組み合わせる会社へと構造が変化してきています。
🔥 隊長の本音
「サンフロンティア不動産を知ったきっかけは、資産防衛隊で行っているスクリーニングだ。都心オフィスの再生からホテル、住宅仲介まで、事業がどんどん広がっているのが特徴的だ。」
ペン隊員
「『リプランニング』は仕入れて、直して、売る、というサイクルの事業だよ。だから後で見るキャッシュフローも、この仕入れ→販売のタイミングに大きく左右されるんだ。まずはこの構造を覚えておいてね。」
隊長が魅力を感じたポイント
🔥 隊長の本音
「配当性向が23%に対して、配当利回り3.3%は魅力的な水準だと思う。また伊藤忠商事との提携は自分はプラスと考える。」
配当性向23.2%は、2026年3月期実績の配当76円をEPS327.76円で割った数値(一次資料検証済みのデータから算出)です。配当利回り3.34%は、2026年9月18日終値2,398円と会社予想配当80円を基準にした数値です。隊長の「配当性向23%、配当利回り3.3%」という認識は、いずれもほぼ一致しています。
伊藤忠商事との資本業務提携
2026年2月25日、サンフロンティア不動産は伊藤忠商事との間で資本業務提携契約を締結したと発表しました。取引は大きく2つに分かれます。
- 第三者割当増資:サンフロンティア不動産が伊藤忠商事へ新株5,500,000株を1株2,438円で発行し、調達資金総額134.09億円を会社自身が受け取る取引(払込日2026年4月1日)。発行済株式数は51,907,314株→57,407,314株(+約10.6%)に増加
- TOB(公開買付け):伊藤忠商事の完全子会社SI合同会社が、既存株主から株式を買付ける取引(買付価格1株2,800円、2026年4月9日終了)。これは既存株主とSI合同会社の間の売買であり、サンフロンティア不動産への資金流入ではありません
両取引の結果、伊藤忠商事グループの議決権比率は20%を超え、2026年4月16日付で「その他の関係会社」に該当することとなりました。
🔥 隊長の本音
「伊藤忠商事との提携は自分はプラスと考える。」
これは隊長本人の評価です。AI調査班では、メリットと留意点の両方を整理しました。
メリット
- 約134.09億円の資金調達(成長投資の原資確保)
- 都心オフィス再生・ホテル運営ノウハウと、伊藤忠の開発力・資金力・ネットワークの組み合わせ
- 都心オフィス再生・ホテル観光領域での案件規模拡大の可能性
留意点
- 発行済株式数+10.6%による1株当たり利益・純資産の希薄化
- 議決権20%超を持つ大株主(その他の関係会社)としての影響力
- 大株主との取引が生じる場合の、少数株主との利益相反の一般的な論点(本記事執筆時点で具体的な事例やガバナンス上の対応策までは一次資料で確認できていません)
EPS希薄化のしくみ:2027年3月期の予想純利益は174億円と、前期の159.9億円から増益(+8.8%)の見込みです。しかし発行済株式数が増えるため、1株あたりの利益(EPS)は327.76円から304.27円へ低下する見込みです(304.27円は会社予想の期中平均株式数57,184,694株に基づく会社公式の予想EPS)。払込日(2026年4月1日)が2027年3月期の期首とほぼ一致するため、増資による株式数増加は同期のほぼ全期間に及び、理論上の希薄化率(+10.6%)に近い影響が出ると考えられます。これはケーキ全体(純利益)は大きくなったものの、それを取り分ける人数(株式数)も増えたため、1人あたりの取り分(EPS)は目減りする、というイメージに近い現象です。
重要な問いは「希薄化を上回る1株当たり利益の成長を実現できるか」です。これは将来を断定できるものではなく、今後の決算で継続して確認すべき追跡ポイントとして扱います。
金利上昇と不動産再生をどう見るか
🔥 隊長の本音
「金利上昇によっての不動産リスクは今後あると考える。ただその中でも中古をリフォームして、高く売る。言い方を悪く言うと古いものを新しく見せて高く売るというのは、新規のビルなどを建てるよりも良いと思う。またインフレが加速していくなかで、リフォームは強みになる気がする。安いものを高く売れるチャンス?」
これは隊長本人の仮説です。AI調査班で、会社資料と一般的な不動産市場の構造から、追い風要因・逆風要因の両方を整理しました。
会社公式資料によれば、リプランニング事業は主に金融機関からの借入で物件購入資金を調達しており、「特定の金融機関に依存せず、複数の金融機関との均衡を図りながら資金調達する」方針が示されています。金利上昇が業績に影響する経路は、次のように整理できます。
金利上昇 → 物件取得のための借入コスト(支払利息)上昇 → 物件を保有・改修している期間の金融費用が増加 → 売却時の利益率が圧迫される可能性(価格転嫁できれば相殺可能)
追い風になり得る要因
- 新築より初期投資額を抑えられる可能性(既存ビルの取得・改修)
- インフレ環境下で実物資産(不動産)価格が上昇すれば、改修後の売却価格も上昇しやすい可能性
逆風になり得る要因
- 改修(リフォーム)自体にも建材費・人件費が必要で、コスト高騰の影響を受ける
- 金利上昇は新築・中古再生を問わず資金調達コストを引き上げる
- 金利上昇局面では不動産取引全体の需要・取引量が減少する可能性
「インフレなら中古再生事業が必ず有利」「新築より中古再生の方が必ず儲かる」と断定できる一次資料上の根拠は、今回の調査では確認できませんでした。隊長の仮説には一定の合理性がある一方、コスト面・資金調達面の逆風要因も同時に存在するため、両方を踏まえて今後の決算を見ていく必要があります。
配当・配当性向|増配の余地はあるか
1株配当は2017年3月期の30円から2026年3月期には76円まで増加しています。ただし「毎年増配」ではなく、業績が落ち込んだ2021年3月期は前期と同じ42円で据え置かれました。減配はしていないものの、増配が止まった年があったという事実は正確に押さえておく必要があります。2027年3月期は会社予想80円で、実現すれば14年連続増配となる見通しです(会社の公式ページに記載)。
🔥 隊長の本音
「配当は配当性向を考えると良い水準だと思う。配当自体も増やせる余裕はあると考える。増配があるとは言っていない笑」
これは「隊長が、配当性向23%台という水準を踏まえて配当を増やす余地があると見ている」という本人の見立てであり、会社が増配を予告・約束しているわけではありません。会社の配当方針は「①長期安定還元②成長投資資金確保③財務基盤安定」という3つの基本方針のみで、具体的な配当性向の数値目標は開示されていません。
株主優待「グループホテル優待券」
株主優待は、保有株数に応じてグループホテル等で使える金券が贈呈される制度です。会社公式サイトで確認できる最新(2026年9月時点)の内容は以下の通りです。
| 保有株数 | 通常保有 | 長期保有認定時 |
|---|---|---|
| 100株以上500株未満 | 1,000円券1枚 | (区分なし) |
| 500株以上1,000株未満 | 5,000円券2枚 | 5,000円券4枚 |
| 1,000株以上3,000株未満 | 5,000円券4枚 | 5,000円券8枚 |
| 3,000株以上5,000株未満 | 5,000円券10枚 | 5,000円券20枚 |
| 5,000株以上10,000株未満 | 5,000円券16枚 | 5,000円券32枚 |
| 10,000株以上 | 5,000円券20枚 | 5,000円券40枚 |
権利確定日は毎年3月31日(年1回)。長期保有認定は、同一株主番号で7回以上連続して保有株数ランクの規定株数を保有し続けた場合(約3.5年以上)に適用されます。優待券の利用先は静楓亭・HOTEL OOSADO等、グループホテル等50施設以上(宿泊・レストラン・物販、施設により異なる)に限定されています。
🔥 隊長の本音
「長期は配当性向が低いのに、配当利回りはそこそこあるので、増配に期待。増配も右肩上がりの実績あり。また株主優待も魅力的。500株で2万円分ホテル優待割引貰えるのが一番配当も合わせると利回り高い?これを理由に家族で旅行などもあり?笑」
隊長が記憶していた「500株で2万円分」は、実は通常保有(初年度〜6年目、10,000円相当)ではなく、7回以上連続保有した場合の長期保有優遇(20,000円相当)と一致していました。記事では両方の金額を区別して掲載します。
2026年9月18日終値2,398円、年間予想配当80円を基準に、配当予想額と優待額面(1枚5,000円等の券面額)を単純に合計した参考値を試算しました。優待額面は現金配当ではなく、ホテル等で使える金券であるため、「総合利回り」ではなく「配当予想額+優待額面の単純合計」という表現を使っています。
| 保有株数 | 必要投資額 | 年間予想配当 | 優待額面 | 配当利回りのみ | 優待額面のみ | 単純合計 |
|---|---|---|---|---|---|---|
| 100株 | 239,800円 | 8,000円 | 1,000円 | 3.34% | 0.42% | 3.75% |
| 500株(通常保有) | 1,199,000円 | 40,000円 | 10,000円 | 3.34% | 0.83% | 4.17% |
| 500株(長期保有) | 1,199,000円 | 40,000円 | 20,000円 | 3.34% | 1.67% | 5.00% |
500株を7年以上持ち続けて優待を使い、家族でホテルに泊まりに行く――隊長が言うように、そんな楽しみ方もできそうです(もちろん、投資判断は優待だけでなく、配当・業績・財務全体を見て行うべきものです)。
パン隊員のチャート分析
パン隊員
「月足→週足→日足の順でチェックしていくよ。将来の値動きを断定することはできないから、あくまで確認の視点として使ってね。」
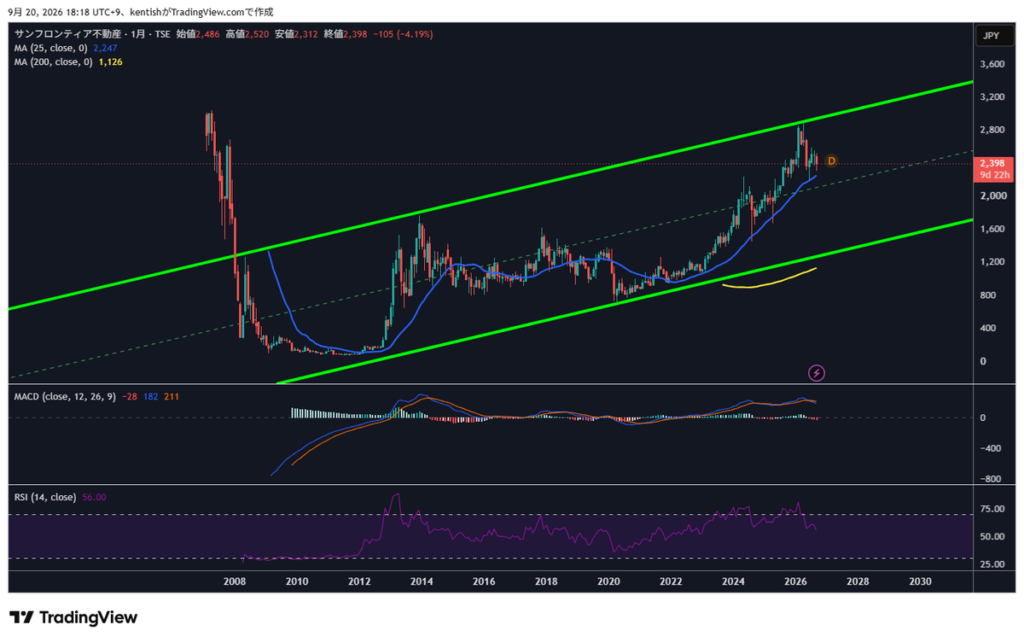
月足:2020年以降は上昇チャネルの中での右肩上がり
隊長が見ているポイント
「月足は綺麗な右肩上がり」
実チャートを確認すると、2006年以降の全期間では2008年前後の急落と、その後2012〜2020年頃までの長い低位ボックス相場(おおむね400〜1,200円台)があり、この期間は「綺麗な右肩上がり」とは言えません。一方、2020年以降に限れば、明確な上昇チャネルの中での右肩上がりが続いており、隊長の見方と整合します。現在値2,398円は、年初来高値2,885円(2026年4月13日)から反落した水準です。RSI(14)は56.00で過熱感はなく、MACDもゼロ近辺と、月足では極端なシグナルは出ていません。
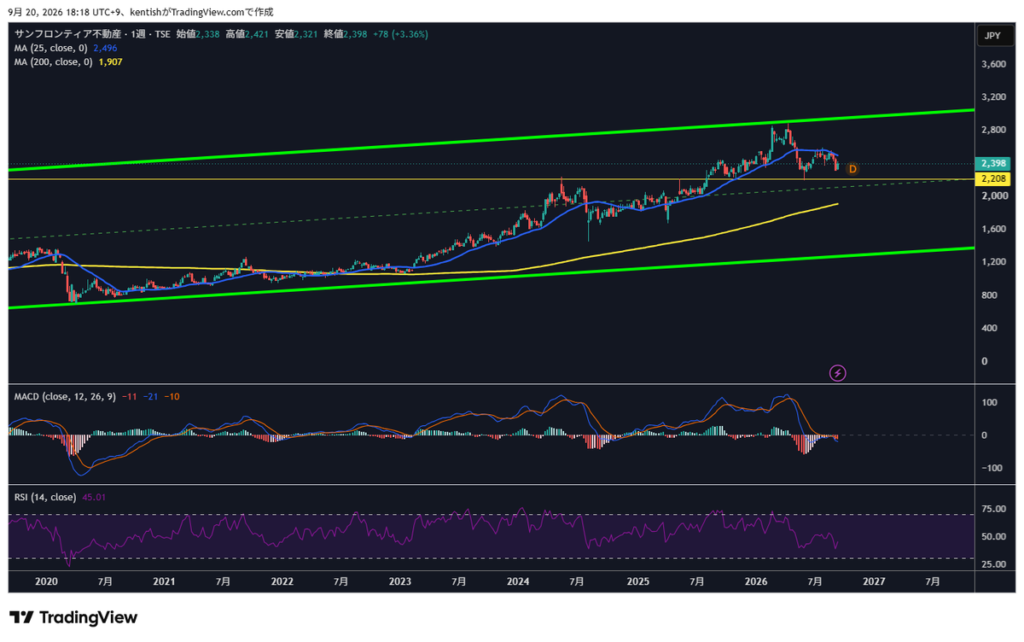
週足:200週移動平均線は1,907円
隊長が見ているポイント
「200移動平均線が1900円あたりにあり、200移動平均線が上に来るのを待っているような見かたをしている。2200まで上がり待ち?」
実チャートで確認すると、200週移動平均線は1,907円で、隊長の「1900円あたり」という認識と一致します。チャート上には2,208円という水平線も引かれており、これは過去のもみ合い水準と重なります。200週移動平均線は緩やかに上昇していますが、これが将来いつ2,200円水準に到達するかはチャートだけからは断定できません。これは隊長の仮説として受け止めています。
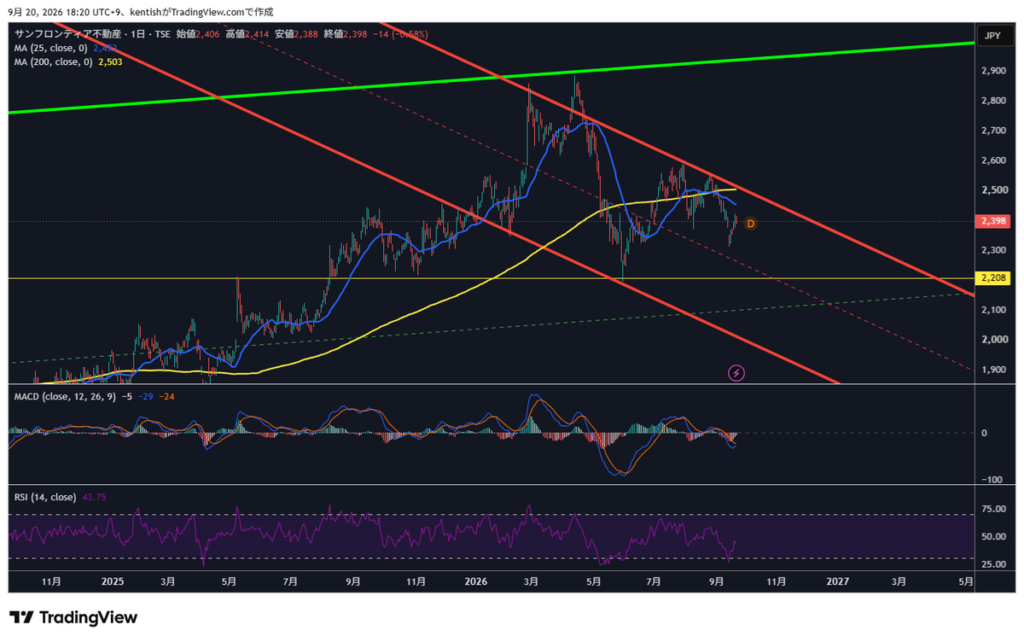
日足:下降チャネルはまだ抜けていない
隊長が見ているポイント
「直近の下降トレンドは抜けてないが、2200円で反応するかをしっかり見極めたい」
実チャートでは、2026年3月頃の高値(年初来高値2,885円と一致)を起点とした下降チャネルが現在も継続しており、株価はこれを明確に上抜けていません。2,208円という水平線は、2025年11月〜2026年1月頃の過去のもみ合い水準とほぼ一致しています。25日移動平均線(2,452円)・200日移動平均線(2,503円)はいずれも現在値より上にあり、短期的には弱い形です。RSI(14)は43.75で、売られすぎではありません。
2,200円をどう見るか
隊長本人の判断
「今の株価でも十分魅力はあるが、チャートを見てみると短期日足では下落トレンドから抜け出せていない。2200円に支持線があるので、そこまで落ちてから考えたい銘柄ではある。ファンダメンタル的にも不動産株はどれも警戒感があるので、買われていないと思うので、焦って買う必要はないと考える。落ちてきたら拾う程度の感覚。」
「不動産株はどれも警戒感があるので買われていない」という部分は、市場全体の客観的事実というより隊長本人の市場認識です。
隊長本人の判断
「2200円の反発を確認してから。もしくは2200円も割ってしまうのであれば一度様子見」
重要:2,200円は目標株価・適正株価・買い推奨価格ではありません。隊長がチャート上で注目している価格帯であり、週足200週移動平均線(1,907円)が今後上昇して近づく可能性がある水準、かつ過去のもみ合い水準(2,208円)とも重なる「支持線候補」として扱います。「必ずそこで反発する」ことを保証するものではありません。
🔍 もっと詳しく企業を調べる
ここから先は、AI調査班が一次資料をもとに整理した詳細分析パートです。
最新決算で何が起きた?
2027年3月期第1四半期(2026年4月〜6月)の決算は、以下の通りでした。
売上高
299.4億円
前年同期比 +9.6%
営業利益
64.3億円
前年同期比 +6.7%
経常利益
59.0億円
前年同期比 +1.9%
親会社株主に帰属する四半期純利益
39.4億円
前年同期比 -0.9%
売上高・営業利益は前年同期を上回る増収増益でしたが、経常利益の伸び率(+1.9%)は営業利益の伸び率(+6.7%)より鈍化しており、純利益はわずかにマイナス(-0.9%)となっています。この差がどの費用項目から生じているのか、今回参照できた資料の範囲では営業外損益の具体的な内訳まで特定できませんでした。後述する有利子負債の増加に伴う支払利息負担が影響している可能性はありますが、断定はできません。
直前の通期決算である2026年3月期の実績は、売上高1,160.8億円、営業利益253.6億円、経常利益233.0億円、純利益159.9億円、EPS327.76円、年間配当76円でした。会社は2027年3月期の通期予想として、売上高1,300億円、営業利益281.5億円、経常利益260億円、純利益174億円、年間配当80円を公表しています(会社予想であり、達成を保証するものではありません)。
中期経営計画の上方修正・長期ビジョンV2035
会社は2026年5月11日、決算発表と同じタイミングで中期経営計画を上方修正しました。2028年3月期の目標は、旧目標の売上高1,350億円・経常利益270億円から、新目標では売上高1,500億円・経常利益300億円(経常利益率20%)・自己資本比率45%水準・ROE14%以上へ引き上げられています。上方修正の背景として、2026・2027年3月期の業績が計画を上回る見通しであることに加え、伊藤忠商事との資本業務提携を通じた新規案件創出が挙げられています。上方修正はあくまで会社が掲げる新たな目標であり、達成が確定したものではありません。
さらに長期ビジョン「V2035」では、2035年3月期に売上高3,000億円・経常利益600億円(経常利益率20%水準)を目指すとしています。これも遠い将来に向けた会社の目標であり、実現を保証するものではありません。
ホテル事業とM&Aによる多角化
ホテル事業は、2027年3月期第1四半期時点で運営客室数4,227室(前期末比+537室)まで拡大し、松山・熊本・高山・佐渡で新規開業しています。ホテル事業は物件を「開発して売るだけ」の一過性の事業ではなく、自社で運営し宿泊収入を継続的に得る事業である点が、リプランニング事業とは異なる収益特性を持っています。
また2026年7月29日には、住宅賃貸仲介のアエラス(東京都豊島区)の発行済株式100%を取得し、アエラスおよびグループ9社を子会社化しました。アエラスは首都圏に直営67店舗を展開し、従業員約700名、年間仲介実績約4.5万件(1984年設立)という規模の会社で、レジデンシャル事業の基盤拡充が目的とされています。M&Aは実施した時点では成果が確定したわけではなく、今後グループとしての実績にどうつながっていくかを確認していく必要があります。
長期業績・財務で見る10年の変化
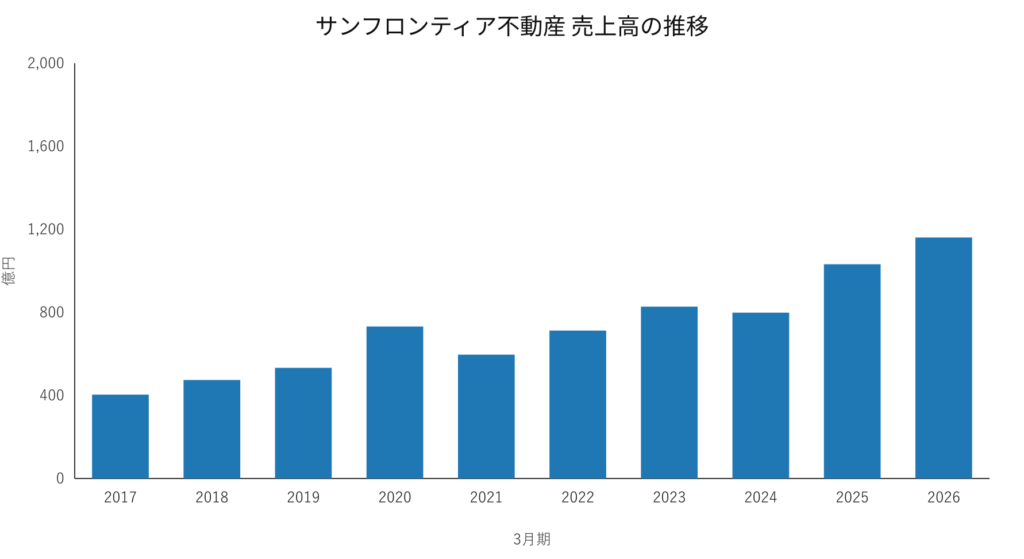
ここを見る:2017年3月期の403.9億円から2026年3月期は1,160.8億円まで、10年でおよそ2.9倍に拡大。2021年3月期のみコロナ禍の影響で前期を下回っています。
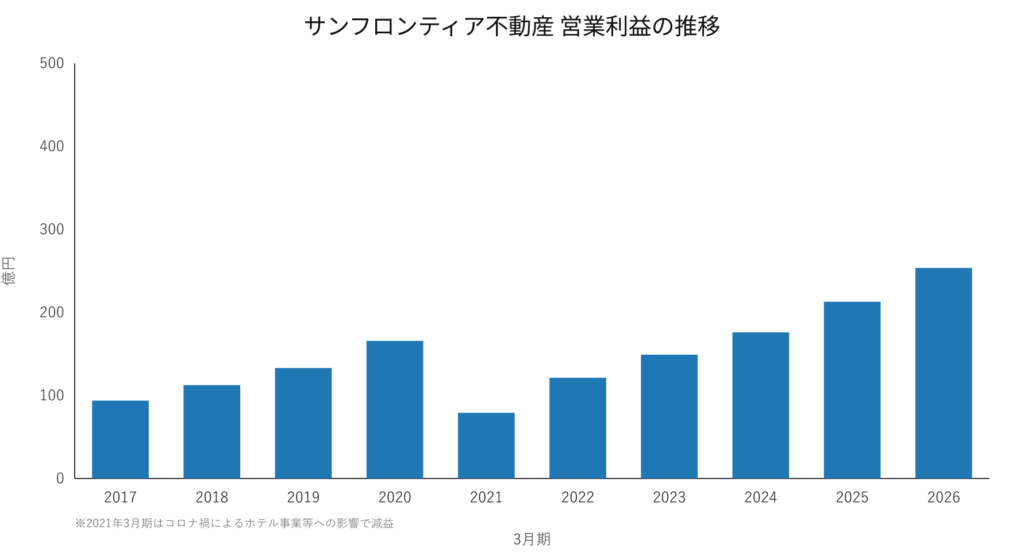
ここを見る:2021年3月期はコロナ禍によるホテル事業等への影響で、営業利益が165.7億円から79.1億円へ大きく落ち込みました。実際の業績悪化であり、データの誤りではありません。翌期以降は回復し、2026年3月期は253.6億円まで伸びています。
この10年間を「ずっと右肩上がりだった」と単純化することはできません。2021年3月期は実際に減収減益となった年であり、コロナ禍というリスクが業績に直接影響した実例として記憶しておく価値があります。
自己資本比率は、2017年3月期の56.0%から2026年3月期には45.3%まで、10年かけて緩やかに低下してきました。これは財務が急激に悪化しているというより、リプランニング物件の仕入れや新規事業への投資に、借入も活用しながら成長を進めてきた結果と見られます。会社の中期経営計画でも自己資本比率45%水準を目標としており、「低いから危険」と単純に評価するのではなく、成長投資とのバランスとして捉える必要があります。
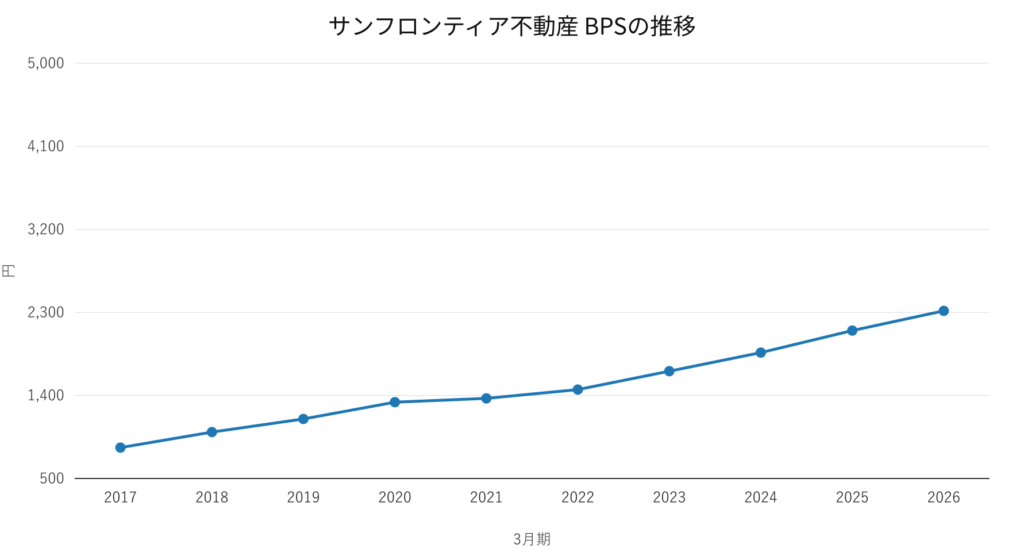
ここを見る:1株あたり純資産(BPS)は10年間一貫して増加しており、2017年3月期の834円から2026年3月期には2,316円まで積み上がっています。減益となった2021年3月期でも前期比プラスを維持しています。
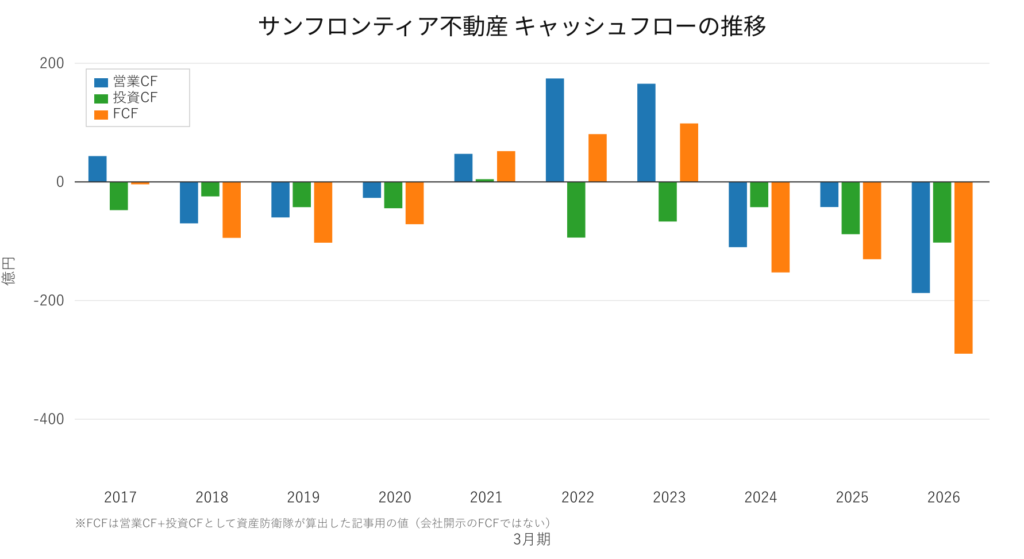
ここを見る:営業キャッシュフローは10年のうち6期でマイナスとなっており、特に2026年3月期は-187.4億円と過去最大のマイナス幅でした。グラフ中のFCFは会社開示の数値ではなく、営業CF+投資CFとして資産防衛隊が算出した記事用の参考値です。
営業キャッシュフローのマイナスは「本業が赤字」という意味ではありません。サンフロンティア不動産のリプランニング事業は、老朽化したビルを仕入れて再生し、販売するというサイクルの事業のため、物件を仕入れるタイミングでは営業キャッシュフローが一時的にマイナスになりやすい構造です。2027年3月期第1四半期の決算資料でも、「リプランニング物件の仕入れと商品化及びホテル開発の工事進捗により、棚卸資産が前期末比226億円増加した」旨が説明されています。一方でこうした仕入れの拡大は有利子負債の増加も伴い、2027年3月期第1四半期時点で有利子負債は前期末比およそ119億円増加しています。
強みとリスク
隊長が見る3つの強み
- 都心オフィス再生(リプランニング)という独自のニッチ領域での実績を土台に、10年で売上高がおよそ2.9倍に拡大した事業拡大力
- ホテル運営・レジデンシャル・M&A(アエラス子会社化)による事業の多角化に加え、伊藤忠商事との資本業務提携という新たな成長機会
- コロナ禍で大幅減益となった2021年3月期でも減配せずに配当を維持し、その後増配基調に戻した株主還元姿勢
資産防衛隊では、業績・財務・株主還元など複数の観点からスクリーニングし、さらに分析した結果としてTOP10第4位に選定しています。具体的な選定基準は非公開です。
ここは注意
- 物件の仕入れを伴う成長投資モデルのため、棚卸資産・有利子負債が増加しやすく、営業キャッシュフローがマイナスになる年度が多い
- 第三者割当増資によりEPSは327.76円から304.27円へ低下する見込み。増資で調達した資金がどれだけの利益成長につながるかを注視する必要がある
- 自己資本比率が10年で56.0%から45.3%へ緩やかに低下。金利上昇局面での資金調達コストの動向を継続確認する必要がある
- 経常利益・純利益の伸びが営業利益より鈍化した具体的な要因は、今回の調査では特定できていない
有価証券報告書の「事業等のリスク」原文、主要取引先への依存度、借入金利の固定・変動比率については、今回の調査では確認できませんでした。推測で断定せず、今後の追跡課題とします。
現在の株価水準
基準日:2026年9月18日(終値)
| 終値 | 2,398円 |
| 前日比 | -14円(-0.58%) |
| 予想PER | 約7.88倍 |
| 実績PBR | 約1.01倍 |
| 予想配当利回り | 約3.34% |
| 時価総額 | 137,663百万円 |
| 年初来高値 | 2,885円(2026年4月13日) |
| 年初来安値 | 2,195円(2026年6月2日) |
| 出来高 | 135,500株 |
年初来高値2,885円は、伊藤忠商事とのTOB決済開始(2026年4月16日)と時期が近く、資本業務提携関連の思惑が影響した可能性があります。株価・PER・PBR等は日々変動するため、実際の投資判断の際は、最新の株価情報を必ずご自身でご確認ください。「割安だから上がる」「必ず買い」等を意味するものではありません。
隊長の現在地
隊長本人の判断
「保有していないが、AI分析を読んで結構本音的には買いたい銘柄だと感じている。ただ、2200円の反発を確認してから、もしくは2200円も割ってしまうのであれば一度様子見にしたい。長期は配当性向が低いのに配当利回りはそこそこあるので、増配に期待している。」
現在の投資状況(2026年9月20日時点)
👀 警戒監視
保有はしていません。日足の下降トレンド・隊長が見る不動産株全般への警戒感・2,200円という価格帯の3点から、🚒出動でも🔍継続調査でもなく👀警戒監視としています。「TOP10第4位=買い推奨」という意味ではありません。
評価を見直す条件
隊長本人は、極端な利上げによる不動産会社への影響、配当利回りの悪化、株主優待の悪化、配当性向の急上昇があった場合に、評価を見直すとしています。
今後追いかけたい数字
- 政策金利・借入コストの動向
- 不動産市況、物件仕入価格、改修コスト
- 希薄化後のEPS(会社予想304.27円に対する実績の進捗)
- 配当・配当性向(極端な上昇がないか)
- 株主優待制度の変更有無
- 伊藤忠商事との協業の具体的な成果
- 経常利益の伸びが営業利益より鈍化した要因(次回決算での説明の有無)
まとめ
魅力
都心オフィス再生という独自のニッチ領域を軸に、10年で売上高を約2.9倍に伸ばしてきた実績があります。配当性向23%台に対し配当利回り3.3%台という水準、10年間減配なしの実績、株主優待の魅力に加え、伊藤忠商事との資本業務提携という新たな成長機会も生まれています。
リスク
物件の仕入れを伴う成長投資モデルのため、棚卸資産・有利子負債が増加しやすく、営業キャッシュフローがマイナスになる年度が多い財務構造です。第三者割当増資によるEPS希薄化、自己資本比率の緩やかな低下、金利上昇が借入コストに与える影響も継続して見ていく必要があります。株価は日足で下降チャネルを抜けておらず、隊長は不動産株全般への警戒感から焦って買う必要はないと見ています。
今後確認したいポイント
希薄化後の実際のEPS進捗、伊藤忠商事との協業の具体的な成果、金利動向と不動産市況、そして株価が2,200円という隊長注目の価格帯にどう反応するかを継続して確認していきます。
資産防衛隊は、TOP10の順位だけで投資判断をしません。良い面も気になる点も含めて数字と事実を積み重ね、今後どの数字を追うべきかを大切にしています。
🔥 隊長の本音
「配当性向・配当利回り・伊藤忠との提携には魅力を感じている。ただ、チャートと不動産株全体への警戒感を踏まえ、今は焦らず2,200円を待ちたい。」
企業を見る力が、未来の資産を守る。
主な参考資料
- サンフロンティア不動産株式会社 公式サイト
- 決算ハイライト(会社公式IR)
- 株主優待制度(会社公式IR)
- 株主還元・配当金推移(会社公式IR)
- 中期経営計画・長期ビジョンV2035(会社公式IR)
- 伊藤忠商事株式会社 公式プレスリリース(資本業務提携について)
- 過去10期の財務データ:IRBANK(二次情報源。決算短信・有価証券報告書の集計データを参照し、会社公式の決算ハイライト等と一致することを確認)
- 株価・PER・PBR・出来高(2026年9月18日基準):Yahoo!ファイナンス(二次情報源)
- TradingViewチャート(月足・週足・日足、2026年9月20日取得):隊長本人が取得した実チャート画像
本記事は特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任で行っていただくようお願いいたします。詳しくは免責事項をご確認ください。

コメント